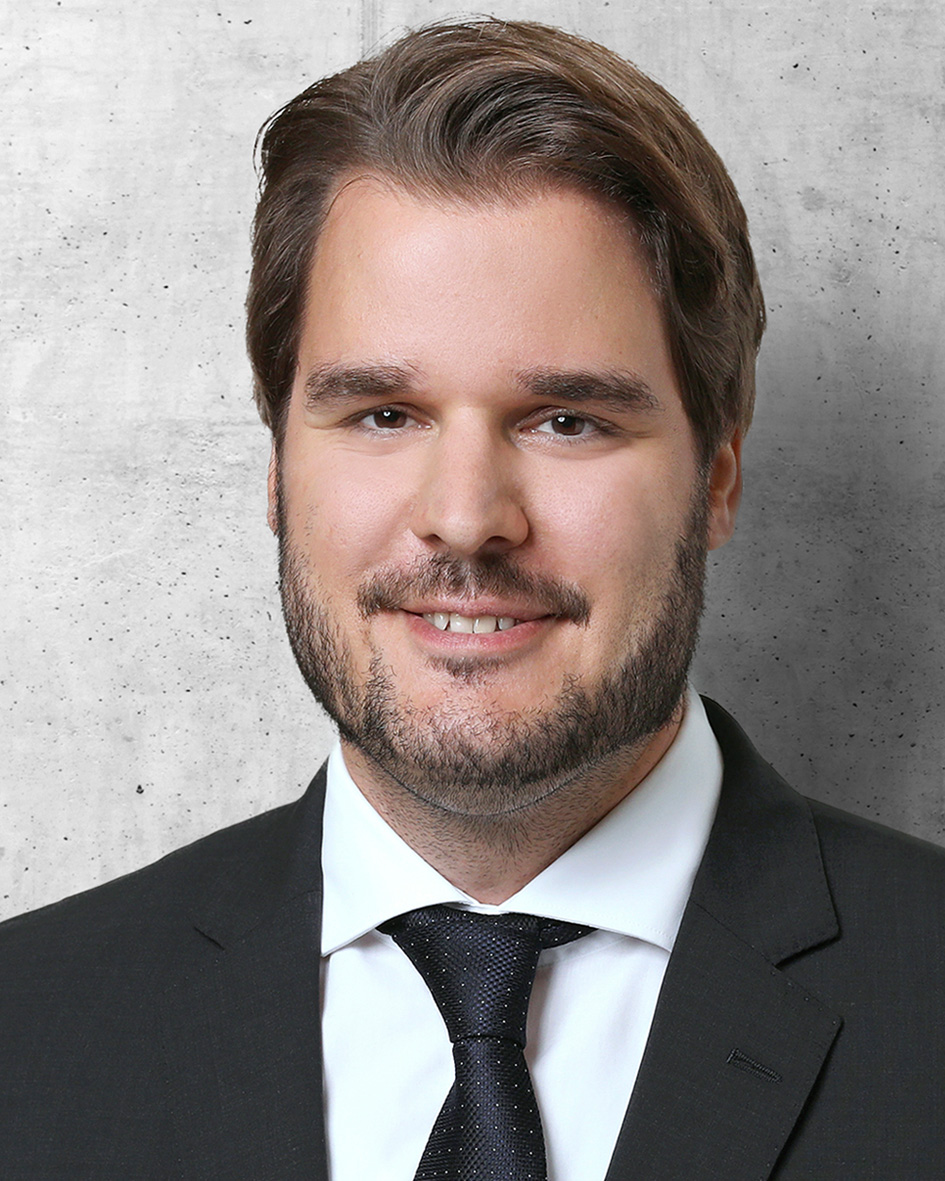
Thomas Kühne arbeitet seit 2014 bei der Liechtensteinischen Landesbank (LLB) als Fondsmanager und ist aktuell für den Fonds «LLB Aktien Regio Zürichsee (CHF)» verantwortlich. Der Fonds investiert in kleine und mittelgrosse Unternehmen (Small und Mid Caps), die ihren Haupt- oder Holdingsitz in der Region um den Zürichsee haben – konkret in den Kantonen: Glarus, Schwyz, St. Gallen, Zürich, Zug, Aargau, Schaffhausen, Thurgau, Appenzell Ausserrhoden, Appenzell Innerrhoden und Graubünden. Er orientiert sich am Swiss Small & Middle Companies Index (SPISMC) als Benchmark und strebt einen möglichst hohen Gesamtertrag durch aktives Management an. Die Titelselektion basiert auf einer quantitativen und fundamentalen Analyse. Die quantitative Analyse erhält dabei ein hohes Gewicht. Der Fonds eignet sich für Anleger, die in ihrem Portfolio von einer Diversifikation durch Small und Mid Caps profitieren wollen. Das Fondsvermögen beträgt per 30. September 76 Mio. CHF.
Wir haben im Rahmen unseres Portfoliotalks mit Thomas Kühne über seine Einschätzung der aktuellen Marktlage und die darauf basierende Positionierung des Fonds gesprochen.
Herr Kühne, im aktuellen Factsheet (vom 30. September 2026) schreiben Sie, dass Sie den Fonds seit einigen Quartalen zyklischer positioniert haben, weil sich die Perspektiven in Europa aufhellen. Welche makroökonomischen Signale bestätigen diese Einschätzung bisher und wo sehen Sie die grössten Chancen für Schweizer Nebenwerte?
Der Einkaufsmanagerindex für die Eurozone ist auf dem höchsten Stand seit drei Jahren. Für viele Nebenwerte ist Europa ein wichtiger Exportmarkt. Und die Schweizer Wirtschaft dürfte insgesamt ebenfalls davon profitieren. Auch unsere Einkaufsmanagerindizes stimmen optimistisch. Zuerst dürften die Kapazitäten noch besser ausgelastet werden, aber danach dürfte die zuletzt länger angestiegene Arbeitslosigkeit in der Schweiz wieder sinken. Ich bin darum sowohl positiv für Exporteure wie Sensirion als auch für inländisch orientierte Firmen wie Burkhalter oder Meier Tobler. Implenia profitiert von guten Aussichten in der Schweiz als auch im Ausland (Deutschland und Skandinavien).
Sie haben defensive Immobilienwerte reduziert und Industrietitel aufgebaut. Welche Industriewerte im Fondsportfolio bieten derzeit das attraktivste Chance-Risiko-Verhältnis und warum?
Huber+Suhner zählt immer noch zu meinen Favoriten. Die Opportunität im Bereich Rechenzentren ist enorm. Aber auch das restliche Geschäft profitiert von Satelliten, Verteidigung und der Elektrifizierung. Inficon ist meines Erachtens trotz gestiegener Bewertung weiterhin attraktiv, weil der Halbleiterzyklus noch einige Jahre anhalten dürfte.
«der Halbleiterzyklus dürfte noch einige Jahre anhalten.»
Autoneum zählt zu den grössten Positionen des Fonds, ist aber im aktuellen Jahr mit 26% im Minus. Wie beurteilen Sie die Perspektiven des Automobilzulieferers angesichts der Transformation der europäischen Autoindustrie und des zunehmenden Wettbewerbs aus Asien?
Die neue Konkurrenz aus China wird von Autoneum genauso beliefert wie die etablierten Hersteller aus dem Westen. Die Bewertungen im Autosektor preisen sehr viel Negatives ein. BMW handelt zu einem negativen Unternehmenswert und Autoneum zu 16% Free Cashflow-Rendite, während Tesla mit einem KGV von 233 bewertet wird. Ich denke darum, dass die Perspektiven für Investitionen in die günstigen Autotitel inklusive Autoneum sehr gut sind.
Temenos ist im aktuellen Jahr mit einem Minus von 16% ebenfalls nicht sehr gut gelaufen. Auch die vergangenen Jahre lief der Wert mit hoher Volatilität seitwärts. Mit über 8% ist Temenos aber trotzdem eine der grössten Positionen des Fonds. Die dahinterliegende Investmentthese haben Sie bereits in unserem letzten Portfoliotalk vom April 2025 erläutert. Was hat sich seither geändert?
Es hat sich nicht viel geändert. KI hat enorme Fortschritte gemacht. Rund 10% des Geschäfts wird mit E-Banking Apps und ähnlichen Lösungen generiert. Hier könnte KI Eigenentwicklungen der Banken günstiger und schneller machen. Für den Rest des Geschäfts, wo es um Kernbankensysteme geht, sehe ich hingegen keine KI-Gefahr. Hingegen wird Temenos dank KI selber massiv Kosten einsparen können und die Umsätze bleiben dank hohen Wechselkosten der Kunden und vertraglicher Anbindung an die Inflation weiterhin steigend. Das sind äusserst interessante Perspektiven.
Mit mehr als 9% Gewicht ist Sonova aktuell die grösste Position im Fonds. Die Jahresperformance von beinahe 20% ist sehr ansehnlich. Was macht Sonova trotz ihrer im Vergleich zu den restlichen Titeln hohen Marktkapitalisierung von 14 Mia. CHF weiterhin zu einem attraktiven Investment für einen Small- und Mid-Cap-orientierten Fonds?
Sonova ist trotz der Grösse weiterhin ein Bestandteil in unserem Benchmark, dem SPI Small & Midcap Index. Ich finde Sonova weiterhin extrem attraktiv, da der Gesamtmarkt dank der Demografie strukturell überdurchschnittlich wachsen dürfte und Sonova wiederum dank der Technologieführerschaft eine sehr gute Marktposition innehat.
Mit Orior befindet sich auch ein Schweizer Konsumwert unter den grössten Beteiligungen. Viele Konsumgüterhersteller kämpfen mit Margendruck und zurückhaltender Nachfrage. Der Börsenkurs von Orior ist in den letzten Jahren um zeitweise 90% gesunken. Was spricht derzeit für das Unternehmen?
Das Hauptargument ist meines Erachtens, dass die Bewertung schlicht zu tief ist. Klar braucht die Story noch etwas Geduld, das wurde leider auch mit den Halbjahreszahlen erneut klar. Dennoch bleibt Orior mit unter 80 Mio. CHF Börsenwert bei einem erwarteten Umsatz von 577 Mio. CHF extrem tief bewertet. Ich bin überzeugt, dass sich die Margen erholen werden. Es mag sein, dass man frühere Margen nicht mehr ganz erreicht. Aber wenn man nur schon in die Nähe davon kommt, kann sich der Aktienkurs vervielfachen.
«Orior bleibt mit unter 80 Mio. CHF Börsenwert […] extrem tief bewertet.»
Der Fonds konzentriert sich auf Unternehmen aus der erweiterten Zürichsee-Region. Welche strukturellen Vorteile bietet dieser Wirtschaftsraum gegenüber anderen Schweizer Regionen und wo sehen Sie derzeit besonders spannende Unternehmenscluster?
Ich glaube die Schweiz verfügt über diverse interessante Wirtschaftsräume und die Zürichsee-Region ist sicherlich eine davon. Zufälligerweise ist der Fonds in Stäfa in den direkt nebeneinander liegenden Sonova und Sensirion investiert. Beide Unternehmen sind äusserst innovativ. Daneben hat beispielsweise auch das Rheintal mit Inficon, VAT und SFS aktuell einige heisse Kohlen im Feuer.
Sie betonen, dass die quantitative Analyse innerhalb des Selektionsprozesses ein hohes Gewicht besitzt. Was bedeutet das für den konkreten Anlageprozess und wie gehen Sie diesbezüglich vor?
In der Praxis muss mindestens 80% des Fonds in Titel mit einem guten Quant-Rating investiert sein. Unser Quant-Modell berücksichtigt diverse Faktoren wie Bewertung, Qualität oder Momentum. Auch ein KI-Faktor ist seit einigen Quartalen integriert.
Viele europäische und Schweizer Small Caps handeln noch immer mit einem deutlichen Bewertungsabschlag gegenüber Large Caps. Üblicherweise ist die Situation eher umgekehrt. Ist das eine historische Einstiegsgelegenheit oder gibt es strukturelle Gründe für die niedrigeren Bewertungen?
Bezüglich Markttiming habe ich ein erstaunlich simples Modell. Die Renditen der vergangenen 5 Jahre im Zürichsee-Fonds konnten die zukünftigen Renditen im Fonds zu zwei Dritteln erklären. Je höher die vergangenen Renditen, desto tiefer die zukünftige Rendite und umgekehrt. Logisch wünsche ich mir als Fondsmanager, dass ich einfach jedes Jahr 20% Rendite liefern könnte. Vielleicht schaffe ich das in Zukunft. Aber die Vergangenheit zeigt ein klares Muster auf.
«Gemäss vergangenen Mustern dürfte die jährliche Rendite in den nächsten 5 Jahren zwischen 5 und 10% betragen.»
Ich denke die Gründe für gute Renditen liegen oft im Zyklus. Wenn in den vergangenen 5 Jahren ein hohes Gewinnwachstum und/oder ein höheres KGV verbucht wurde, ist dies jeweils in den nächsten 5 Jahren schwieriger zu replizieren. Aktuell war die vergangene Rendite mit 5% p.a. leicht unterdurchschnittlich und stimmt mich damit positiv für die nächsten Jahre. Gemäss vergangenen Mustern dürfte die jährliche Rendite in den nächsten 5 Jahren zwischen 5 und 10% betragen.
Ihr Fonds hat mit einer Wertentwicklung von 13,5% (per 30.09.2026) im aktuellen Jahr eine für den Schweizer Aktienmarkt sehr gute Rendite erzielt, was für Ihre aktuelle Investmentthese spricht. Welche zukünftigen Trends sehen Sie im Hinblick auf das nächste Jahr aufkommen und wie positionieren Sie den Fonds entsprechend?
Das Thema KI wird in der Breite noch wichtiger werden. Ich meide deshalb auch gewisse Sektoren wie Telekom, wo ich durch Muse und wahrscheinlich bald viele weitere ähnliche KI-Agenten Risiken sehe. Auch den Bürosektor sehe ich wegen dem Arbeitsplatzrisiko skeptisch. Über Gewinner wie Sonova, Temenos, Huber+Suhner oder Inficon haben wir bereits gesprochen. Diese werden das Rückgrat für eine attraktive Rendite bilden. Den Bausektor sehe ich weiterhin positiv und habe darin kürzlich dormakaba aufgebaut. Generell erhoffe ich mir für nächstes Jahr weitere «Wiederentdeckungen» von Titeln die schlicht zu stark gefallen sind. Das ist dieses Jahr bereits passiert bei Titeln wie Komax, Oerlikon, Stadler oder Schweiter. Nächstes Jahr schaffen es hoffentlich auch Orior, SMG oder Temenos auf diese Liste.
Herr Kühne, ich danke Ihnen für dieses Gespräch.


