
Ob Bossard oder zuletzt Komax, die Aktien des Industrie-Sektors aus dem Small- und Mid-Cap Index SPIEXX senden starke Signale aus. Die aktuellen Konjunkturzahlen und die Frühindikatoren weisen ebenfalls eine neue Vitalität auf. An der Börse setzt das Segment der sogenannten Nebenwerte den Aufschwung fort, doch die Favoriten wechseln.
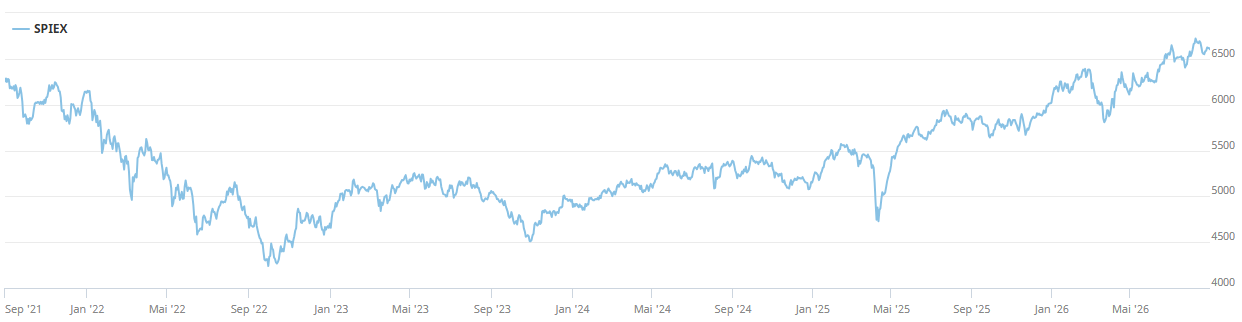
Seit dem Post-Covid-Tief im Oktober 2022 hat sich der SPIEXX unter Schwankungen inzwischen bis auf 374 Punkte vorgearbeitet. Der Anstieg beläuft sich auf 35% und gewinnt an Fahrt. Das deckt sich mit der Wiederentdeckung der Small- und Mid-Caps an anderen europäischen Börsen und auch in den USA. Die Entwicklung der Nebenwerte sorgte zwar hin und wieder für eine Randnotiz in den Fachmedien und Bankberichten, doch KI- und Halbleiteraktien überstrahlten lange Zeit mit ihrem furiosen Kursanstieg fast vollständig die sonstigen Trends an den Märkten.
Trendsetter Bossard
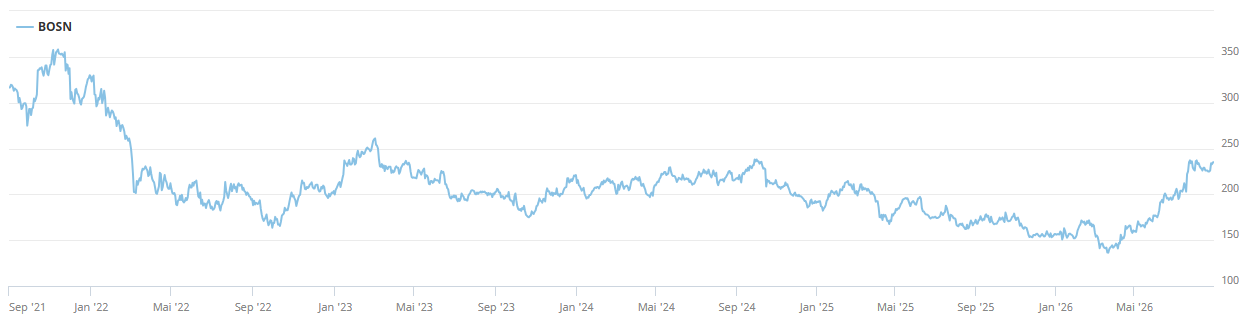
Ein gutes Beispiel für das Wiedererwachen liefert Bossard. Tief war der Fall vom historischen Hoch bei über 360 CHF im November 2021 auf das Tief von wenig über 130 CHF im März des laufenden Jahres. Doch seitdem hat die Aktie einen steilen Anstieg absolviert, der den Kurs bis auf 240 CHF in der Spitze hievte. Ende Juli meldete Bossard die Zahlen des ersten Semesters, die einen Umsatzzuwachs von 5,3% auf 575.7 Mio. CHF zeigen. Währungsbereinigt lag der Anstieg bei 9,7%. Das EBIT lag 31% höher bei 72.9 Mio. CHF, der Halbjahresgewinn fiel mit 54.7 Mio. CHF um 40% höher als im Vorjahressemester aus. Der Zahlenkranz überrascht positiv, da das wirtschaftliche Umfeld unverändert anspruchsvoll geblieben ist. Bossard sieht Hinweise auf eine «weitere Fortsetzung der Normalisierung der Nachfrage, wenn auch auf moderatem Niveau».
Realistische Ziele, faire Bewertung
Die mittelfristigen Ziele von 5% jährlichem Umsatzwachstum und einer EBIT-Marge von 12% bis 15% erscheinen realistisch – und das in einem Umfeld, dessen Nachfrage von Bossard als «moderat» eingestuft wird. Im ersten Halbjahr lag die EBIT-Marge bei 12,7%. Mit etwas Rückenwind, wie angesichts der anziehenden Industriekonjunktur zu erwarten ist, könnte die zukünftige Entwicklung noch für weitere Überraschungen sorgen. Die Aktienkursentwicklung nimmt jedoch schon eine perfekte Gewinnentwicklung vorweg. Die KGV-Bewertung auf Basis der Analystenschätzungen für 2027 liegt 50% über dem langjährigen Mittelwert.
Neue Kursfantasie bei Komax?
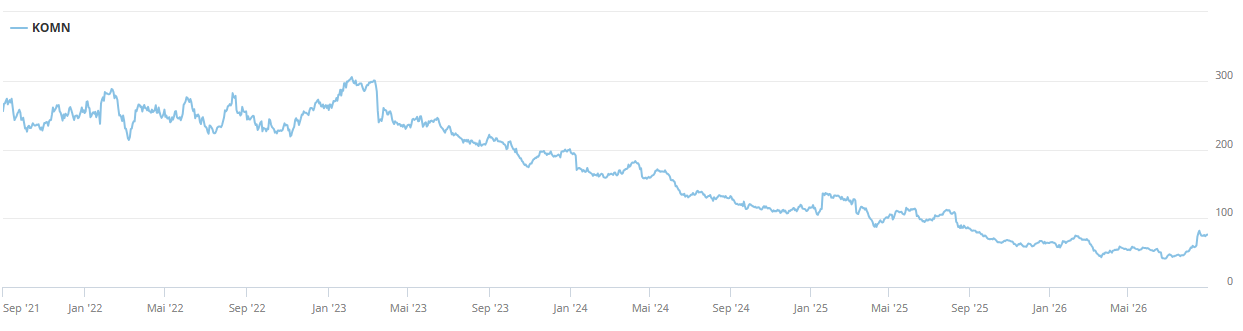
Etwas anders liegt der Fall bei Komax, auch wenn die Kursmuster ähnlich verlaufen. Durch die starke Fokussierung auf die Automobilindustrie war der Hersteller von Kabelbäumen auch stark von dem Abwärtsstrudel der Industrie betroffen. Die Höchstkurse von über 300 CHF stammen aus dem Jahr 2018. Nur kurzzeitig wurde die 300-CHF-Marke 2023 touchiert. Danach sackte die Aktie bis Juni 2026 auf 40 CHF ab. Die Zahlen zum ersten Semester waren zwar wenig überzeugend, doch der Ausblick begründet neue Kursfantasien.
Neue Nachfrage
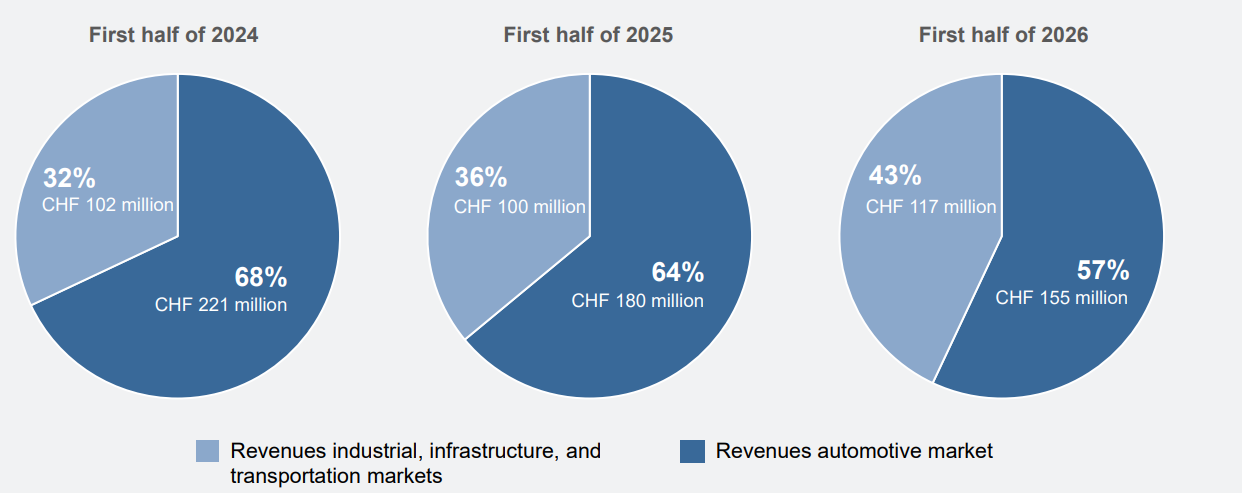
Der Umsatz stagnierte im ersten Semester bei 272.4 Mio. CHF, das ist ein Minus von 2,4% in CHF, in Lokalwährungen aber ein Plus von 1,6%. Davon stammen immer noch 57% aus der Automobilindustrie. Das ist zwar eine Reduzierung um 7 Prozentpunkte, doch immer noch mehr als die Hälfte. Die Branche steckt weltweit, insbesondere aber in Europa, in einer schweren Krise. Die Überkapazitäten sind gross, die Kosten zu hoch und die Perspektiven zumindest eingetrübt. Der Lichtblick im Semesterrapport von Komax ist die neue Nachfragemacht der Rechenzentren. Hunderte sind im Bau, und fast täglich kommen neue Ankündigungen dazu. Die brauchen nicht nur entsprechende Bauten, sondern auch Energie, Kühlung – und Unmengen von Kabeln, und folglich auch Kabelbäume.
Auch Komax wird zur Datencenter-Aktie
Der Auftragseingang hat laut Halbjahresbericht um 12,2% zugenommen, vor allem wegen einer Auftragswelle gegen Jahresmitte aus den USA, die dem Datencenter-Umfeld entstammt. Die Region Amerika erzielte dennoch ein Umsatzwachstum von 17,1%, bevor die Neuaufträge umsatzwirksam geworden sind. Die Book-to-Bill Ratio erhöhte sich auf 1.17. Das sind starke Signale. Alle anderen Regionen entwickelten sich jedoch rückläufig.
Weichen sind auf Profitabilität gestellt
Einerseits hat Komax die Kostenbasis gegenüber der Vorjahresperiode um 25 Mio. CHF gesenkt, andererseits könnte der Nachfrageboom der US-Rechenzentren noch weit tragen und Komax in kurzer Zeit in einem neuen Glanz erstrahlen sehen. Die bereinigte EBIT-Marge wurde im ersten Semester auf durchaus beachtliche 6,1% angehoben, gegenüber 2,7% im Vorjahressemester. Lagerwertberichtigungen, Restrukturierungskosten und Devisenverluste reduzierten das ausgewiesene EBIT auf 1.6 Mio. CHF, was die Marge auf 0.6% zusammenschrumpfen lässt. Immerhin, für das zweite Halbjahr sind keine weiteren Sondereffekte zu erwarten.
Neuer CEO tritt im ersten Quartal 2027 an
Die Situation bei Komax ist auch insofern besonders, als die Gesellschaft seit April interimistisch vom VRP Andreas Häberli geführt wird, nachdem der CEO Matijas Meyer kurzfristig ausgeschieden war. Inzwischen wurde mit Roger Albrecht der neue CEO gefunden, der das Amt allerdings erst im ersten Quartal 2027 übernehmen wird. Er kommt vom Textilmaschinenhersteller Rieter. Das Revirement folgt einer im April beschlossenen strategischen Neuausrichtung. Im Wesentlichen will Komax die Wachstumschancen, die aus Elektrifizierung, Robotik, Rechenzentren, Datenübertragung, Drohnen und Flugzeugen erwachsen, konzentriert nutzen. Im Juli 2026 beteiligte sich Komax mit 40% an der deutschen KTK GmbH, was den Einstieg ins Werkzeuggeschäft darstellt.
Fazit
Small- und Mid-Caps sind agil und können sich schneller an Veränderungen anpassen als grosse Konzerne. Sowohl Bossard wie Komax zeigen, wie es geht. Da die Kurse im Small- und Mid-Cap Segment extremeren Kursschwankungen unterworfen sind, gilt es zwar, Kurs-Spitzen in euphorischen Phasen nicht ungenutzt verstreichen zu lassen, aber ebenso kommt es für Investoren darauf an, Unterbewertungen bei Trendwenden zum Besseren zu erkennen. Bossard hat bereits die erste Phase der Erholung hinter sich, bei Komax dürfte im besten Fall der Grossteil des Kurssteigerungspotenzials dagegen noch in der Zukunft liegen.