
Der direkte Kennzahlenvergleich zum Vorjahressemester fällt auf den ersten Blick nicht begeisternd aus. Der Umsatz erhöhte sich um 1.4 Mio. CHF auf 95.6 Mio. CHF, währungsbereinigt lag das Wachstum jedoch bei 5,5%. Die Unternehmensgruppe blieb mit 4.4 Mio. CHF dennoch in den roten Zahlen, wenn auch der Verlust zum Vorjahressemester mehr als halbiert wurde. Trotz des gemischten Bildes lassen sich viele für Investoren relevante Entwicklungen aufspüren, die eine Trendwende zum Besseren anzeigen.
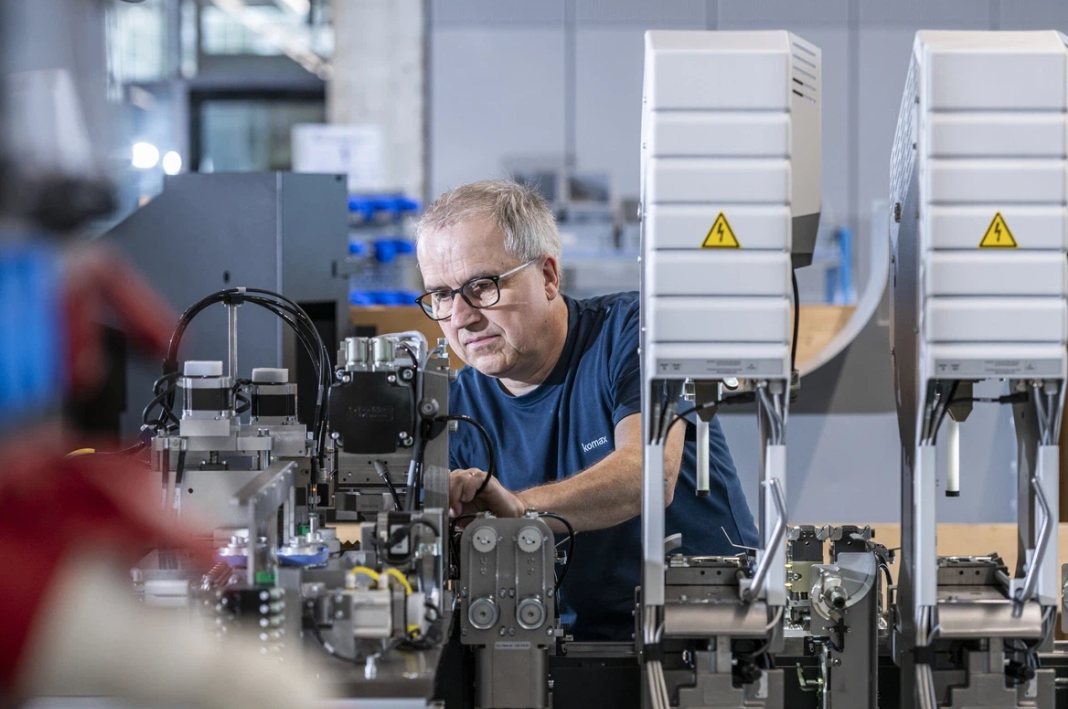
Metall Zug ist nach der Neuausrichtung der Unternehmensgruppe in eine Beteiligungsgesellschaft umgewandelt worden und somit kaum noch direkt mit operativen Industrieunternehmen zu vergleichen. Die drei grosse Beteiligungen an V-Zug mit 33,3%, an Komax mit 25% und am Miele Joint Venture SteelcoBelimed mit 33% stellen die Hauptaktiva dar. Doch deren Umsätze werden nicht konsolidiert.
Trendwende in der Medizintechnik
Der Grossteil des operativen Umsatzes entfällt mit 82% auf Haag-Streit. Dort waren die letzten Jahre schwierig, doch die insgesamt drei neuen Medizingeräte, darunter ein neuartiges Operationsmikroskop, die am Markt eingeführt werden, haben inzwischen erste Erfolge erzielt. Das organische Wachstum im ersten Halbjahr lag bei 6,5%, das allerdings durch Deviseneffekte um 5% vermindert wurde. Der Umsatz erreichte 78.2 Mio. CHF, ein Zuwachs um 1,5% zum Vorjahressemester. Das EBIT erreichte 2.7 Mio. CHF, nach einem Minus von 2.6 Mio. CHF im ersten Semester 2025. Die zuvor hohen Investitionen in Forschung & Entwicklung fielen mit 9.6 Mio. CHF um 3 Mio. CHF tiefer aus. Rund 40% des Geschäftsvolumens entfällt auf die USA. Daher konnten 1.3 Mio. CHF an Rückerstattungen bereits bezahlter Zölle verbucht werden, nachdem der Oberste Gerichtshof der USA die Zölle für unrechtmässig erklärt hatte. Produziert wird hauptsächlich in der Schweiz. Die Kosten wurden umfassend gesenkt, die Anzahl der Mitarbeitenden wurde um 70 auf 690 reduziert. Für die kommenden Jahre stehen weitere Produktinnovationen auf der Agenda. Das noch junge Geschäftsfeld Simulation entwickelt sich vielversprechend.
Die zweite operative Tätigkeit ist das Grossküchengeschäft, das bei der Gehrig Group gebündelt ist. Im ersten Halbjahr erhöhte sich der Umsatz um 1% auf 17.3 Mio. CHF. Das EBIT verbesserte sich zwar, blieb jedoch im negativen Bereich. Strukturelle Anpassungen und verstärkte Vertriebsaktivitäten sollen die Gehrig Group zurück in die Gewinnzone führen.
Ergebnisse der drei Beteiligungsgesellschaften
Die Ergebnisse der drei Beteiligungsgesellschaften V-Zug, Komax und SteelcoBelimed fliessen über die prozentual anteiligen Ergebnisse bei Metall Zug im Berichtssegment Investments & Corporate ein. Im ersten Halbjahr 2026 war dieses Ergebnis mit 6 Mio. CHF negativ. V-Zug steuerte einen anteiligen Gewinn von 2.1 Mio. CHF bei, der wird jedoch durch anteilige Verluste von 1.2 Mio. CHF bei Komax und 6.9 Mio. CHF bei SteelcoBelimed mehr als aufgezehrt.
Marktkapitalisierungen im Vergleich
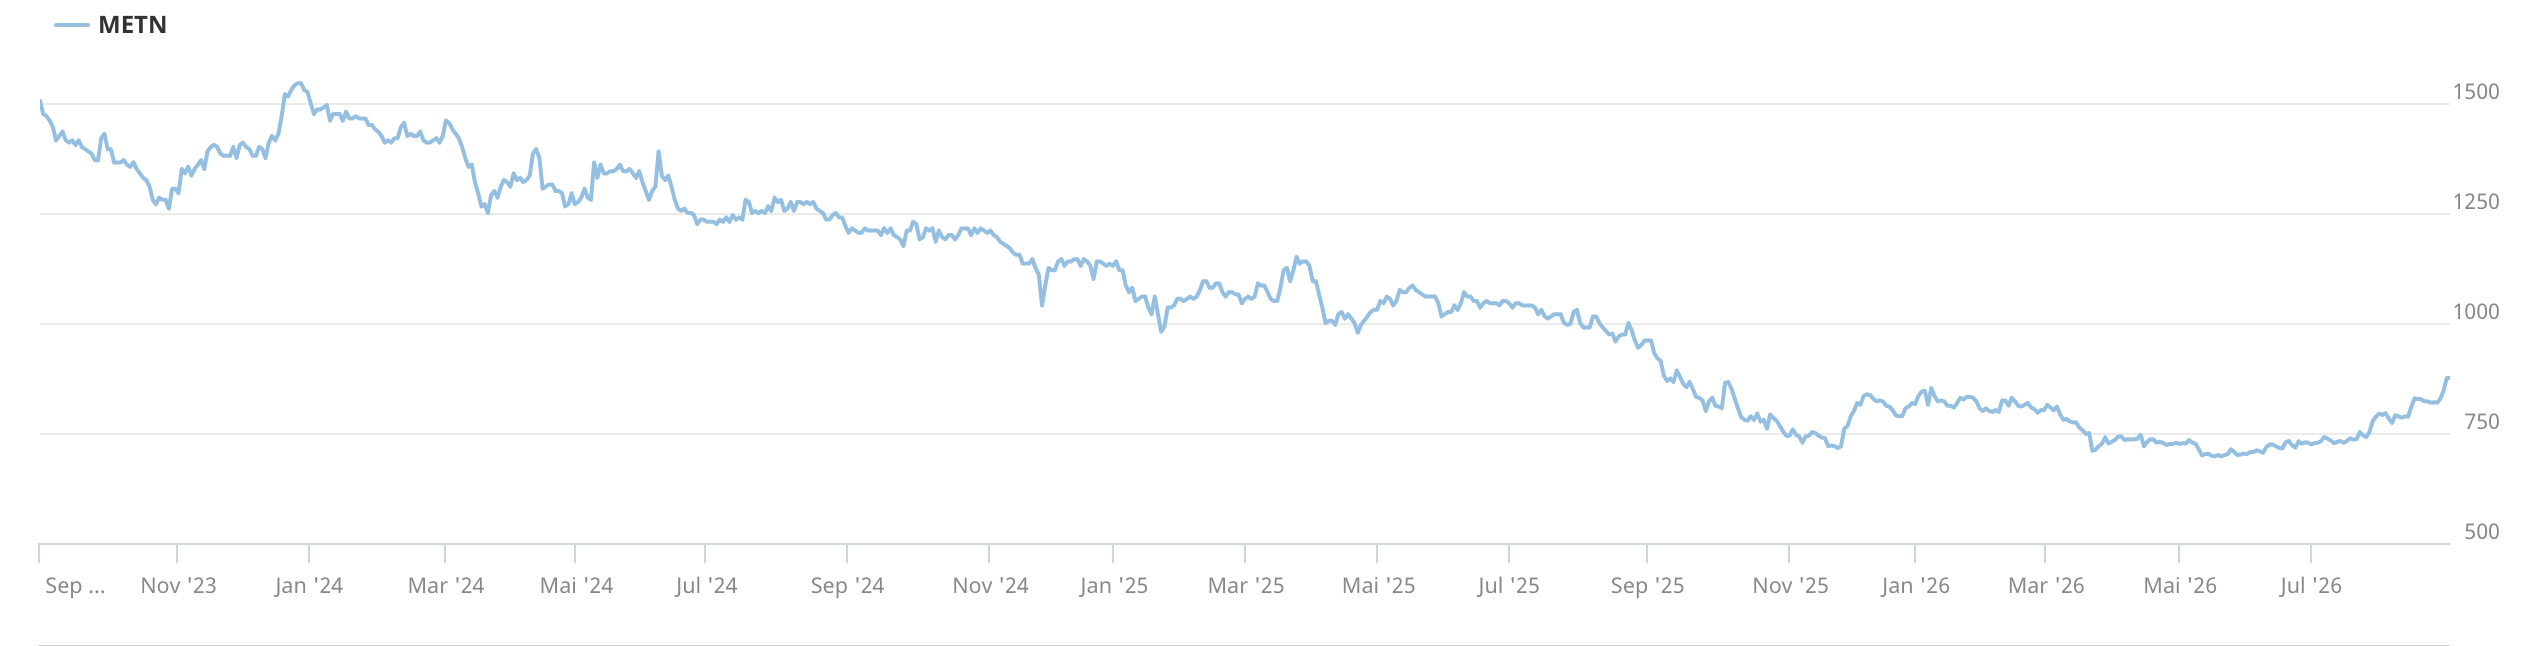
Aktuell liegt die Marktkapitalisierung von Metall Zug bei 395 Mio. CHF. Davon entfallen 172 Mio. CHF auf die ausserbörslich gehandelten A-Aktien, die sich zu 90% im Eigentum der Familie Buhofer und deren Umfeld befinden, sowie 223 Mio. CHF auf die an der SIX kotierten B-Aktien. Die 25%-Beteiligung an der kotierten Komax ist gegenwärtig 98 Mio. CHF wert, nachdem die Aktie in letzter Zeit stark angestiegen ist, aber dennoch weit unter den Höchstständen liegt. Bei der ebenfalls kotierten V-Zug hat ein Grossaktionär nach einem Generationenwechsel ein Aktienpaket von 11% veräussert. Metall Zug hat davon 3% übernommen und die Beteiligungsquote somit auf 33,3% erhöht. Der Wert der V-Zug Beteiligung bewegt sich aktuell bei 90 Mio. CHF.
Sum-of-the-Parts Betrachtung
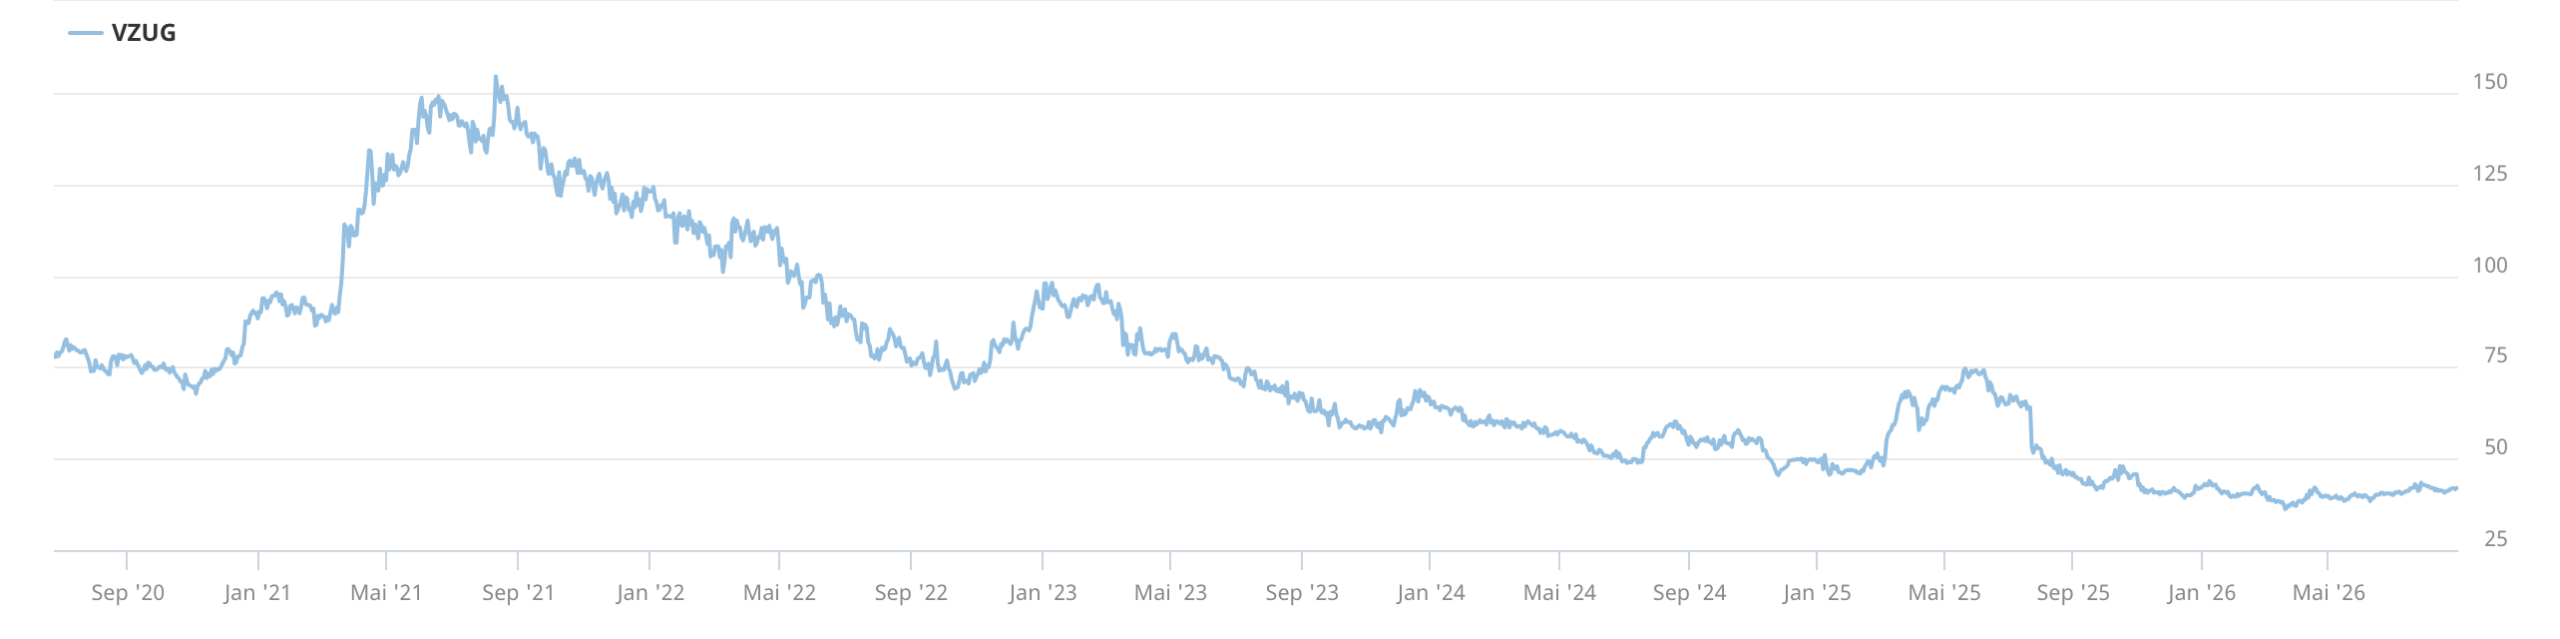
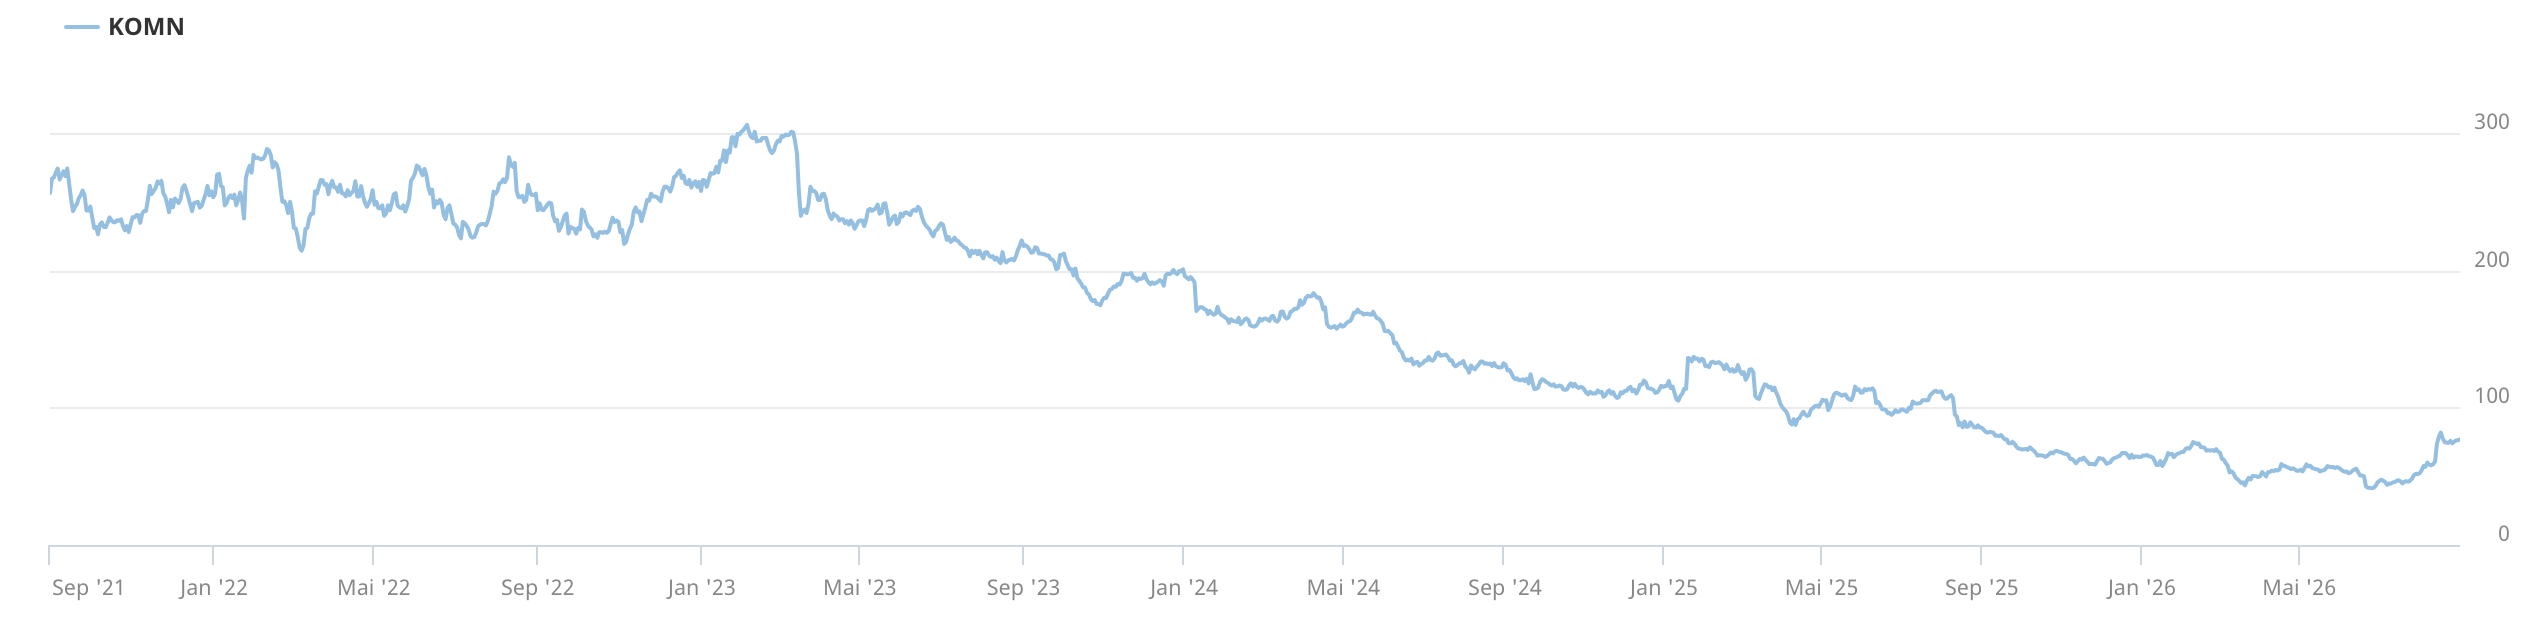
Auf schweizeraktien.net waren kürzlich die Halbjahresberichte von V-Zug und Komax durchleuchtet worden. Der Wert der Beteiligungen an Komax und V-Zug macht somit die Hälfte der Marktkapitalisierung von Metall Zug aus. Deren Aktienkurse haben in den letzten Jahren starke Rückschläge hinnehmen müssen und müssten bis zur Erreichung der historischen Höchststände 300% bis 400% ansteigen. Zwischenzeitlich dreht der Trend bei den Aktien beider Beteiligungsgesellschaften, nachdem Strategieänderungen, Produktinnovationen, Effizienzsteigerungs- und Kostensenkungsprogramme erste Wirkungen entfalten.
Was die Kursprognose bestimmt
Für den weiteren Kursverlauf von Metall Zug wird es daher weniger auf die Zahlen der operativen Gesellschaften Haag-Streit und Gehrig Group ankommen, als darauf, ob sich der Erholungstrend bei Komax und V-Zug fortsetzen wird. Angenommen, deren Kurse verdoppeln sich, weil Wachstum und Profitabilität in vollem Ausmass zurückkehren, wären alle sonstigen Aktivitäten und Beteiligungen in der heutigen Marktkapitalisierung von Metall Zug gratis enthalten.
SteelcoBelimed Integration in der Schlusssphase
Beim SteelcoBelimed Joint Venture ist ein Ende der Integrationsphase inzwischen absehbar. Im ersten Halbjahr stieg der Umsatz um 5 Mio. CHF auf 181.5 Mio. CHF. Aufgrund höherer Personalkosten für Vertrieb, Marketing und Services weitete sich der Verlust auf EBIT-Ebene auf 22.2 Mio. CHF aus. Mittelfristig soll ein jährliches Umsatzwachstum von 5% bis 8% angestrebt werden sowie eine EBIT-Marge von 10%.
Zwischenbilanz
Als Zwischenbilanz ist festzuhalten, dass sowohl Haag-Streit als auch die Gehrig Group als operative Geschäftseinheiten die Talsohle durchschritten zu haben scheinen. Ähnlich ist es bei den beiden börsenkotierten Beteiligungen V-Zug und Komax. Bei SteelcoBelimed könnte es nach dem Ende Integrationsphase ebenfalls in absehbarer Zeit zu einer Rückkehr in die Gewinnzone kommen. Investoren sollten auch nicht vergessen, dass Metall Zug in Unternehmen, nicht in Aktien investiert, wie CEO Matthias Rey vergangenes Jahr im Interview mit schweizeraktien.net sagte.
Realisierung des Technologieclusters schreitet voran
Es bleibt das Berichtssegment Technologiecluster&Infra, in dem der langfristige Ausbau des Areals abgebildet ist. Dass es sich um eine langfristige Investitionsphase handelt, die bis weit in die 2030er Jahre reicht, ist bekannt. Was anfangs nur ein Planungsentwurf war, hat inzwischen angefangen, Gestalt anzunehmen. Die Erschliessung verschlingt schon seit Jahren Millionenbeträge, allein 23 Mio. CHF im ersten Semester 2026. Die ersten Gebäude für den V-Zug-Betrieb sind mittlerweile fertigestellt. Seit Anfang Jahr wird mit dem SHS Südtor erstmals ein Gebäude schrittweise an einen Drittmieter übergeben. Es ist SHL Medical, und die Übergabe wird bis Jahresende voraussichtlich abgeschlossen werden. Weitere Gebäude und Projekte sind im Bau und in Planung.
Investition und Ertrag
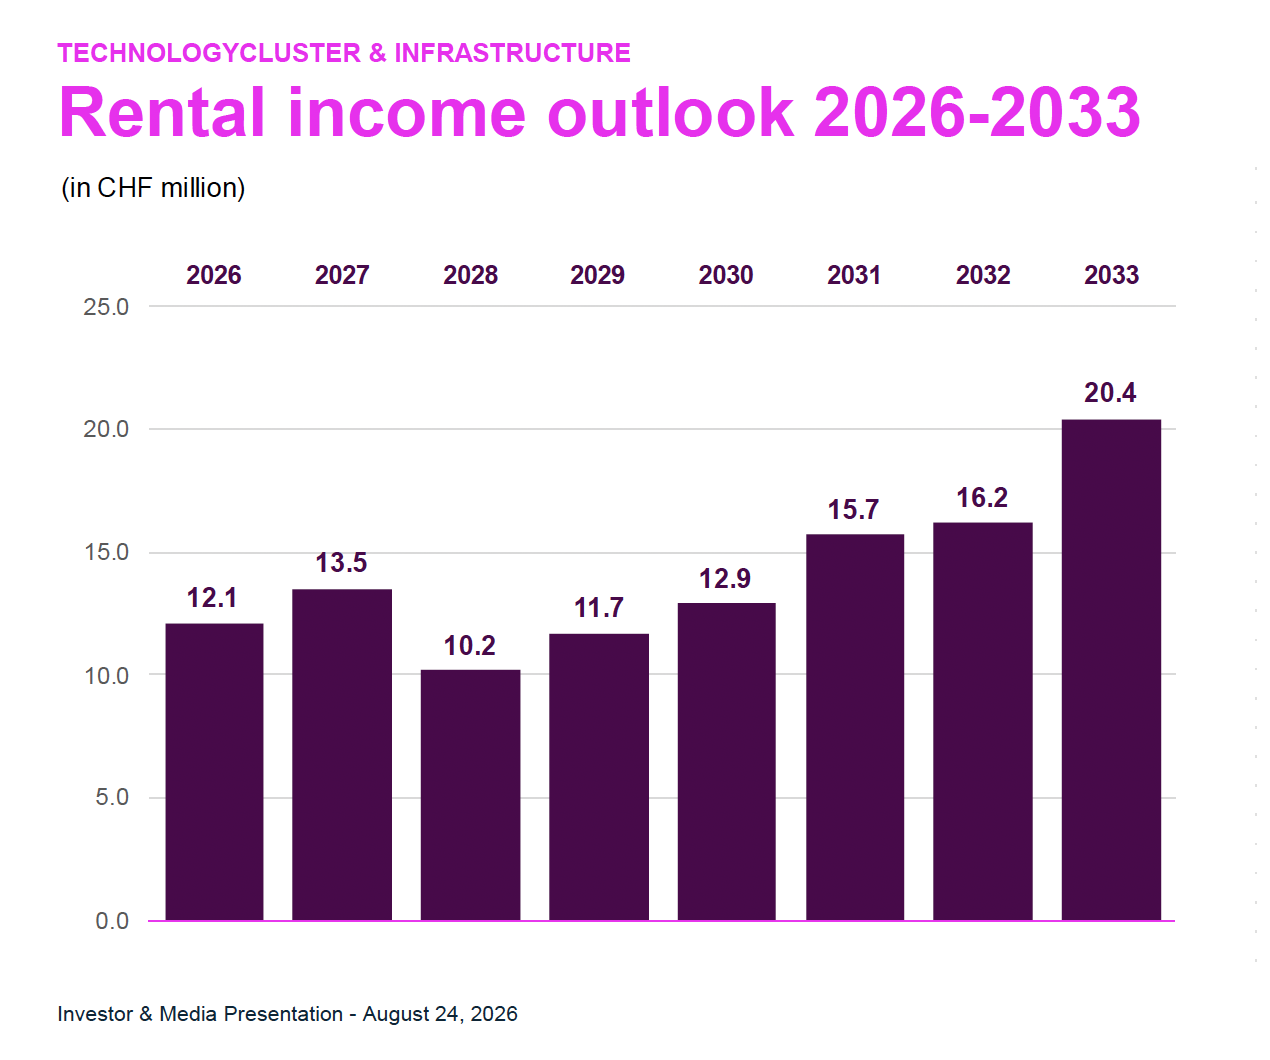
Das Segment-EBIT stieg durch höhere Mieteinnahmen um 1.3 Mio. CHF auf 2.1 Mio. CHF. Für 2026 werden Mieteinnahmen von 12.1 Mio. CHF erwartet, die bis 2033 auf 20.4 Mio. CHF ansteigen sollen. Beim Hochhaus-Projekt Pi kommt es allerdings wegen einer Verwaltungsbeschwerde zu Verzögerungen. Der wieder positive operative Cashflow von 7.4 Mio. CHF zeigt die Fortschritte. Die fortgesetzt hohen Investitionen in das Technologiecluster führen jedoch zu einem hohen Finanzbedarf. Der Free Cashflow hat sich zwar auch verbessert, bleibt aber mit 20.4 Mio. CHF negativ. Für die Immobilienfinanzierung wird die im Oktober 2025 eingerichtete Kreditlinie von 220 Mio. CHF genutzt. Die Eigenkapitalquote bleibt mit 65% jedoch weiterhin stark.
Fazit
Anleger bevorzugen sogenannte Pure Plays, weil die besser einzuschätzen sind und in aller Regel auch Vergleichsunternehmen in der Peer Group bieten. Metall Zug ist kein Pure Play, sondern eigentlich ein Beteiligungsunternehmen mit geringen eigenen operativen Tätigkeiten und dazu noch ein Property Developer. In den letzten Jahren sorgten Krisen wie in der Automobilindustrie, Strukturbrüche wie im Zollwesen, Kriege und Inflationsdruck für einen perfekten Sturm, der Metall Zug in vielerlei Hinsicht betroffen hat. Durch Strategieänderungen, Produktinnovationen und eine anziehende Nachfrage wäre es nicht überraschend, wenn der langen Investitionsphase nun schrittweise die Ernte- oder Ertragsphase folgen würde. Sollte der Tiefpunkt hinter Metall Zug und den Beteiligungsgesellschaften liegen, können sich Aktionäre auf bessere Jahre freuen.