Das Healthcareunternehmen Cosmo hat Börsenkürzel und Name geändert. Der Namensbestandteil «Pharmaceuticals» spiegelt das Tätigkeitsspektrum nicht mehr wider, wie CEO Giovanni Di Napoli im schweizeraktien.net Interview erläutert. Er gibt klare Antworten zum Stand der Dinge in allen drei Geschäftssegmenten und nennt präzise die Timelines für die weiteren Kommerzialisierungsschritte der beiden potenziellen Blockbuster-Anwendungen AI Genius und Clascoterone 5%.
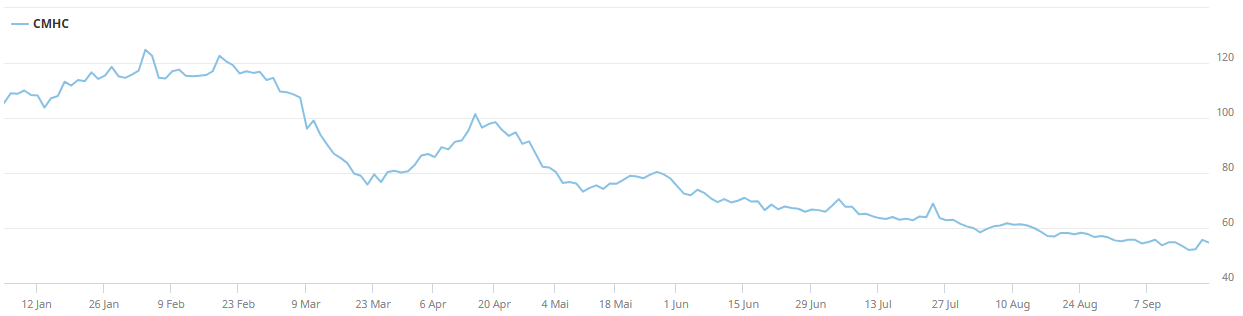
Di Napoli macht auch die spezifischen Stärken des Unternehmens deutlich. Diese zeigen, dass Kapitalrentabilität und Dividendenausschüttungen einerseits und Investitionen in Innovationen durch Forschung andererseits keinen Widerspruch darstellen müssen. Im Gegenteil, das Eine bedingt das Andere mit Blick auf die Zukunft. Die wird an der Börse gehandelt. Nach Höchstkursen von 129 CHF noch im Februar 2026 ist die Cosmo-Aktie abgetaucht. Entsprechend grösser ist nun das Kurssteigerungspotenzial. Eine Trendumkehr liegt in der Luft, die Frage ist nur, wann.
Herr Di Napoli, im April 2026 hat Cosmo in einer Ad-hoc Mitteilung zuletzt über die Studienergebnisse zu Clascoterone 5% berichtet. In der Berichterstattung zum ersten Halbjahr 2026 war noch nichts Neues zu erfahren. Gibt es inzwischen weitere Fortschritte oder bleibt es bis zur Einreichung der Zulassungsanträge im ersten Quartal 2027 bei der FDA und der europäischen Arzneimittelbehörde EMA still um Ihre Produktinnovation?
Sie haben recht, dass wir keine separate Mitteilung veröffentlicht haben, aber im Halbjahresbericht gab es ein Update. Das Phase-III-Programm ist abgeschlossen, die Zwölf-Monats-Daten unterstützen die chronische Anwendung, und wir rechnen damit, den Zulassungsantrag im ersten Quartal 2027 in den USA und im zweiten Quartal in Europa einzureichen.
Zuvor planen wir, den vollständigen Phase-III-Datensatz noch in diesem Herbst bei einer Fachzeitschrift mit Peer-Review-Verfahren einzureichen, und erwarten die Topline-Ergebnisse unserer Rifamycin-Phase-II-Studie im vierten Quartal. Parallel dazu arbeiten wir am regulatorischen Dossier, am Ausbau der Produktionskapazitäten und an der Vorbereitung des Marktzugangs. Das Programm entwickelt sich planmässig.
Unsere Leser sind über das Potenzial von Clascoterone 5% informiert. Sie werden es zu schätzen wissen, wenn Sie als CEO und Mastermind hinter der Entwicklung das Innovative, die Marktchance und auch den weiteren Zeitplan mit eigenen Worten spezifizieren könnten. Sie haben das Wort, Herr Di Napoli.
Zunächst: Der Mastermind bin nicht ich, sondern die Forschungsorganisation, die seit vielen Jahren an diesem Molekül arbeitet. Meine Aufgabe ist es, dafür zu sorgen, dass daraus das wird, was es zu werden verdient.
Haarausfall bei Männern war nie durch mangelnde Nachfrage limitiert, sondern durch die verfügbaren Behandlungsmöglichkeiten. Clascoterone hemmt den Androgenrezeptor lokal an der Kopfhaut und wird anschliessend rasch zu einem inaktiven Metaboliten abgebaut, wodurch relevante systemische hormonelle Effekte vermieden werden. Es ist der erste wirklich neue Wirkmechanismus in dieser Indikation seit mehr als 30 Jahren.
Wichtig ist: Es handelt sich um denselben Wirkstoff, den wir bereits gegen Akne in 23 Märkten verkaufen, sodass wir über eine etablierte Basis in Bezug auf Sicherheit, Herstellung und Lieferkette verfügen. Beide Phase-III-Studien erreichten ihren primären Endpunkt, und die Zwölf-Monats-Daten zeigten ein Sicherheitsprofil, das mit der Trägerkontrolle vergleichbar war, bei vernachlässigbarer systemischer Absorption.
Wir sehen eine sehr bedeutende Chance, insbesondere bei der grossen Zahl von Männern, die aktuell keine Behandlung erhalten. Wir planen die Einreichung in den USA im ersten Quartal 2027 und in Europa im zweiten Quartal.
Haarausfall bei Männern ist keine Krankheit, sondern genetisch bedingt. Dennoch ist es ein Indikationsgebiet, das schon heute bei 2 Milliarden betroffenen Männern einen Milliardenmarkt darstellt. Da Ihre Entwicklung die erste Innovation seit 30 Jahren darstellt, fast keine Nebenwirkungen mit sich bringt und wirksamer als erwartet ist: Wie schätzen Sie die Marktanteilsgewinne in den ersten fünf Jahren nach erfolgter Zulassung ein?
Eine Marktanteilszahl werde ich vor der Markteinführung nicht nennen. Entscheidend ist die Grösse der unbehandelten Bevölkerungsgruppe. Allein in den Vereinigten Staaten sind dutzende Millionen Männer betroffen, und in diesem Bereich wurde seit Ende der 1990er-Jahre nichts grundlegend Neues zugelassen.
Bei einem chronischen Zustand kommt es nicht nur darauf an, ob eine Behandlung wirkt, sondern auch darauf, ob Patienten bereit sind, sie zu beginnen und dabeizubleiben. Deshalb sind unsere Zwölf-Monats-Sicherheitsdaten so wichtig: Das Profil war vergleichbar mit der Trägerkontrolle, ohne signifikante systemische hormonelle Effekte und mit vernachlässigbarer systemischer Absorption. Wir glauben, dass dies die Chance eröffnet, den Markt zu erweitern, und nicht nur Anteile von bestehenden Behandlungen zu übernehmen.
Clascoterone 5% ist ein Produkt für den Weltmarkt. Sie wollen die globale Distribution mit einem starken Partner durchführen, um eine schnelle Marktpenetration und Skalierungseffekte zu realisieren. Was können Sie uns dazu sagen?
Wir werden mit Partnern zusammenarbeiten, wie wir es in der gesamten Geschichte von Cosmo getan haben. Wir erfinden und entwickeln Produkte; wir müssen keinen globalen Vertrieb selbst aufbauen. Dieses Modell funktioniert bereits mit Partnern wie Sun, Glenmark, InfectoPharm und Medtronic.
Clascoterone 5% ist das bedeutendste Asset, das wir entwickelt haben, deshalb wollen wir für unsere Aktionäre so viel Wert wie möglich sichern. Wir optimieren den Vertrag, nicht die Philosophie.
«Clascoterone 5% ist das bedeutendste Asset, das wir entwickelt haben»
Ein Datum für eine Partnerschaft werde ich nicht nennen. Das Asset gewinnt an Wert, je weiter der Datensatz veröffentlicht und das regulatorische Dossier vorangetrieben werden. Wir sind profitabel, schuldenfrei und können es uns leisten, geduldig zu sein.
Das Produkt wird wahrscheinlich nicht verschreibungspflichtig sein und fällt eher in die Kategorie ästhetische Dermatologie. Das erinnert an Erfolgsgeschichten wie die Botox-Therapien von Galderma oder auch den Siegeszug der GLP-1 Medikamente in den letzten Jahren. Beide adressieren einen zuvor «unmet medical need». Wie sehen Sie das?
Lassen Sie mich einen Punkt richtigstellen: Clascoterone 5% wird ein verschreibungspflichtiges Arzneimittel sein. Wir reichen bei der FDA und der EMA ein, und es wird als Arzneimittel reguliert und verschrieben werden.
Ungewöhnlich ist das Marktverhalten. Androgenetische Alopezie ist eine diagnostizierbare Erkrankung, aber die Patienten zahlen in der Regel selbst, sodass ein reguliertes, verschreibungspflichtiges Produkt in einen Markt eintritt, der sich in mancher Hinsicht wie ein Konsumgütermarkt verhält.
Der Vergleich mit anderen grossen Kategorien trifft in einem Punkt zu: Die Nachfrage besteht bereits. Der ungedeckte Bedarf besteht in einer Behandlung, die Männer bereit sind, langfristig anzuwenden, ohne für einen kosmetischen Nutzen systemische hormonelle Effekte in Kauf zu nehmen. Genau das wollen wir adressieren.
Bestimmt haben Sie den Wettbewerb scharf im Auge. Gibt es ernstzunehmende Konkurrenten?
Ja, und ich betrachte das Eintreten seriöser Investitionen in diesem Bereich als Bestätigung der Kategorie. Mehrere Unternehmen verfolgen unterschiedliche Ansätze, darunter orale Minoxidil-Formulierungen, Antikörper und topische Androgenrezeptor-Wirkstoffe.
Der entscheidende Unterschied liegt im Wirkmechanismus. Clascoterone adressiert das Androgensignal lokal am Follikel. Minoxidil wirkt anders, indem es die Wachstumsphase des Follikels verlängert. Das eine nimmt gewissermassen den Fuss von der Bremse, das andere drückt aufs Gaspedal. Am Ende könnten sich die Behandlungen eher ergänzen als konkurrieren.
Unsere Position ist heute klar: Wir haben Phase III abgeschlossen, verfügen über Zwölf-Monats-Sicherheitsdaten zur chronischen Anwendung, planen die Einreichung im ersten Quartal 2027, und der Wirkstoff wird bereits bei Patienten in 23 Märkten eingesetzt.
Interessant für die Leser ist es bestimmt, zu erfahren, wie Sie in der Erforschung der Wirkmechanismen gleich zwei Therapien für unterschiedliche Anwendungen aus einer Forschungsbasis heraus entwickeln konnten. Wollen Sie uns dazu etwas sagen?
Der Haarfollikel und die Talgdrüse reagieren beide auf Androgensignale. Ein Übermass an Signalen an der Talgdrüse trägt zu Akne bei; am Follikel führt es mit der Zeit zu Haarausfall.
Die Innovation bestand darin, ein Molekül zu entwickeln, das den Androgenrezeptor lokal in der Haut blockiert und anschliessend rasch in einen inaktiven Metaboliten umgewandelt wird, wodurch systemische hormonelle Effekte begrenzt werden. So erhielten wir ein Molekül mit Anwendungen bei zwei Indikationen.
Das erste Produkt war Winlevi, unsere 1%-Creme gegen Akne, die 2020 von der FDA zugelassen wurde. Clascoterone 5% verwendet denselben Wirkstoff in einer Lösung für die Kopfhaut. So denken wir über Plattformen: einen Wirkmechanismus tiefgehend verstehen und daraus mehrere Produkte entwickeln.
Gibt es denn weitere Hindernisse und Herausforderungen, die einer raschen globalen Markteinführung im Wege stehen könnten?
Die wichtigsten Variablen sind der regulatorische Zeitplan, der Ausbau der Produktionskapazitäten und der kommerzielle Weg. Wir haben die Qualität der Dossiers, die wir einreichen, unter Kontrolle, nicht aber die Prüfkalender von FDA oder EMA.
Die Produktion ist entscheidend für eine tägliche Behandlung, die potenziell von einer sehr grossen Bevölkerungsgruppe genutzt wird. Wir stellen Winlevi jedoch bereits im kommerziellen Massstab in 23 Märkten her, sodass wir bestehende Kapazitäten ausbauen, statt neue von Grund auf aufzubauen.
«Wir haben die Qualität der Dossiers, die wir einreichen, unter Kontrolle, nicht aber die Prüfkalender von FDA oder EMA»
Auch die kommerzielle Partnerschaft prüfen wir sorgfältig. Die Nachfrage ist nicht das Hauptrisiko, und da Patienten voraussichtlich direkt bezahlen werden, dürften Erstattungsverhandlungen nicht die Einschränkung darstellen, die sie bei europäischen Markteinführungen oft sind.
Der potenziell zweite Blockbuster aus dem Haus Cosmo ist GI Genius, ein KI-gestütztes Endoskopie-System, das Darmkrebs schon im frühen Stadium erkennen kann. Die globale Markteinführung ist dem US-Medtech Konzern Medtronic übertragen. Im Semesterbericht war nichts Neues zum Entwicklungsstand zu lesen. Was können Sie heute zum Stand der Dinge sagen?
Der Halbjahresbericht hob die Einführung unseres neuen Hardware-Moduls in den Vereinigten Staaten und Europa hervor sowie Real-World-Daten aus mehr als 334’000 Koloskopien in Krankenhäusern der US Veterans Affairs.
GI Genius identifiziert primär Polypen in Echtzeit, einschliesslich kleiner und flacher Läsionen, die sonst übersehen werden könnten, sodass sie während desselben Eingriffs entfernt werden können. Das Ziel ist Prävention, nicht lediglich eine frühere Krebserkennung.
Der Umsatz war im ersten Halbjahr niedriger, weil die Produktion in Abstimmung mit Medtronic bewusst auf das zweite Halbjahr verlagert wurde. Wir erwarten im zweiten Halbjahr ein zweistelliges Wachstum, und unsere Jahresprognose bleibt bestehen. Das neue Modul ist zudem eine Plattform, die weitere, derzeit in Entwicklung befindliche KI-Anwendungen unterstützen soll.
Cosmo Pharmaceutical sticht durch die kontinuierlich hohen Aufwendungen für Forschung und Entwicklung hervor. Können und wollen Sie etwas zur Forschungspipeline sagen oder fällt das unter die Kategorie Geschäftsgeheimnisse?
Unsere F&E-Ausgaben würde ich im Kontext dessen sehen, was sie hervorbringen. 2025 haben wir für unter 35 Mio. Euro, einschliesslich Personal- und aktienbasierter Vergütung, ein vollständiges Phase-III-Programm bei männlichem Haarausfall, zwei gastroenterologische Phase-II-Studien und ein onkologisches Phase-1a-Programm durchgeführt.
Das alles haben wir aus unserer eigenen Cash-Generierung finanziert, ohne Schulden aufzunehmen oder für die Phase III neue Aktien auszugeben, und gleichzeitig weiterhin Dividenden ausgeschüttet.
Unsere klinische Pipeline ist transparent: Die Rifamycin-Phase-II-Studie liefert im vierten Quartal Ergebnisse, Colesevelam soll bis Jahresende abgeschlossen sein, und weitere KI-Module für GI Genius befinden sich in Entwicklung. Frühe Forschungsarbeiten geben wir schlicht erst dann bekannt, wenn wir genügend Evidenz dafür haben, dass sie tragfähig sind.
Für Biotechunternehmen aus der Schweiz ist es eher ungewöhnlich, Dividenden zu zahlen. Das ist bei Cosmo anders. Sie zahlen schon seit Jahren eine regelmässig steigende Dividende an die Aktionäre aus. Wie lautet Ihre Dividend Policy und was können Aktionäre in den kommenden Jahren erwarten?
Die Dividende ist bewusst gewählt. Sie erzwingt finanzielle Disziplin und zeigt, dass wir Forschung finanzieren können, während wir gleichzeitig Kapital an die Aktionäre zurückführen.
Wir haben die Dividende für 2023 auf 2.00 Euro pro Aktie verdoppelt, sie für 2024 auf 2.05 Euro und für 2025 auf 2.10 Euro erhöht. Künftige Beträge werde ich in einem Interview nicht bekannt geben; der Verwaltungsrat schlägt sie vor, und die Aktionäre entscheiden jedes Jahr.
«Die Dividende ist bewusst gewählt. Sie erzwingt finanzielle Disziplin»
Unsere Verantwortung besteht darin, die Aktionärsrenditen mit angemessenen Investitionen in jene Werte auszubalancieren, die das künftige Wachstum antreiben werden.
Im August haben Sie den Börsenticker von COPN auf CMHC geändert. Was ist der Hintergrund und was die Botschaft?
Ein Börsenticker zu ändern, verändert kein Unternehmen. Es spiegelt vielmehr wider, dass «pharmaceuticals» Cosmo nicht mehr vollständig beschreibt.
Heute haben wir drei Antriebskräfte: gastroenterologische Arzneimittel, Dermatologie mit Winlevi und Clascoterone sowie medizinische KI durch GI Genius. Der neue Ticker spiegelt unsere Entwicklung zu einem breit aktiven Gesundheitsunternehmen wider, das auf einer einzigen Forschungskultur aufbaut.
Letztlich sind es aber nicht Ticker, die zu einer Neubewertung von Unternehmen führen. Das tun Einreichungen und Ergebnisse.
Wenn Sie in einem Aufzug mit einem interessierten Investor ins Gespräch kommen, was sagen Sie ihm in der kurzen Zeit, um ihn für Cosmo zu gewinnen?
Alles, was Cosmo verkauft, hat Cosmo selbst erfunden, und wir tun dies erneut über mehrere Märkte hinweg, finanziert aus unserem eigenen Cashflow, schuldenfrei und mit rund 200 Mio. Euro an liquiden Mitteln und Finanzanlagen.
Innerhalb der nächsten zwölf Monate erwarten wir, dass die vollständigen Phase-III-Daten zu Clascoterone veröffentlicht werden, unsere Rifamycin-Studie Ergebnisse liefert und wir bei der FDA ein «First-in-Class»-Medikament einreichen – in einem Markt, in dem seit Ende der 1990er-Jahre nichts grundlegend Neues zugelassen wurde.
Ich werde einem Investor nicht sagen, was unsere Aktien wert sind. Ich werde ihm sagen, was das Unternehmen als Nächstes tun wird, und ihn selbst die Schlussfolgerung ziehen lassen.
Vielen Dank, Herr Di Napoli, für die klaren Antworten. Die Leser werden es bestimmt zu schätzen wissen.
Die Aktien der Cosmo werden mit dem Kürzel CMHP an der SIX Swiss Exchange gehandelt. Nach einem steilen Kursanstieg gegen Ende des vergangenen Jahres ist der Kurs im aktuellen Jahr kontinuierlich gesunken. Zuletzt wurde 54.70 CHF pro Aktie bezahlt.