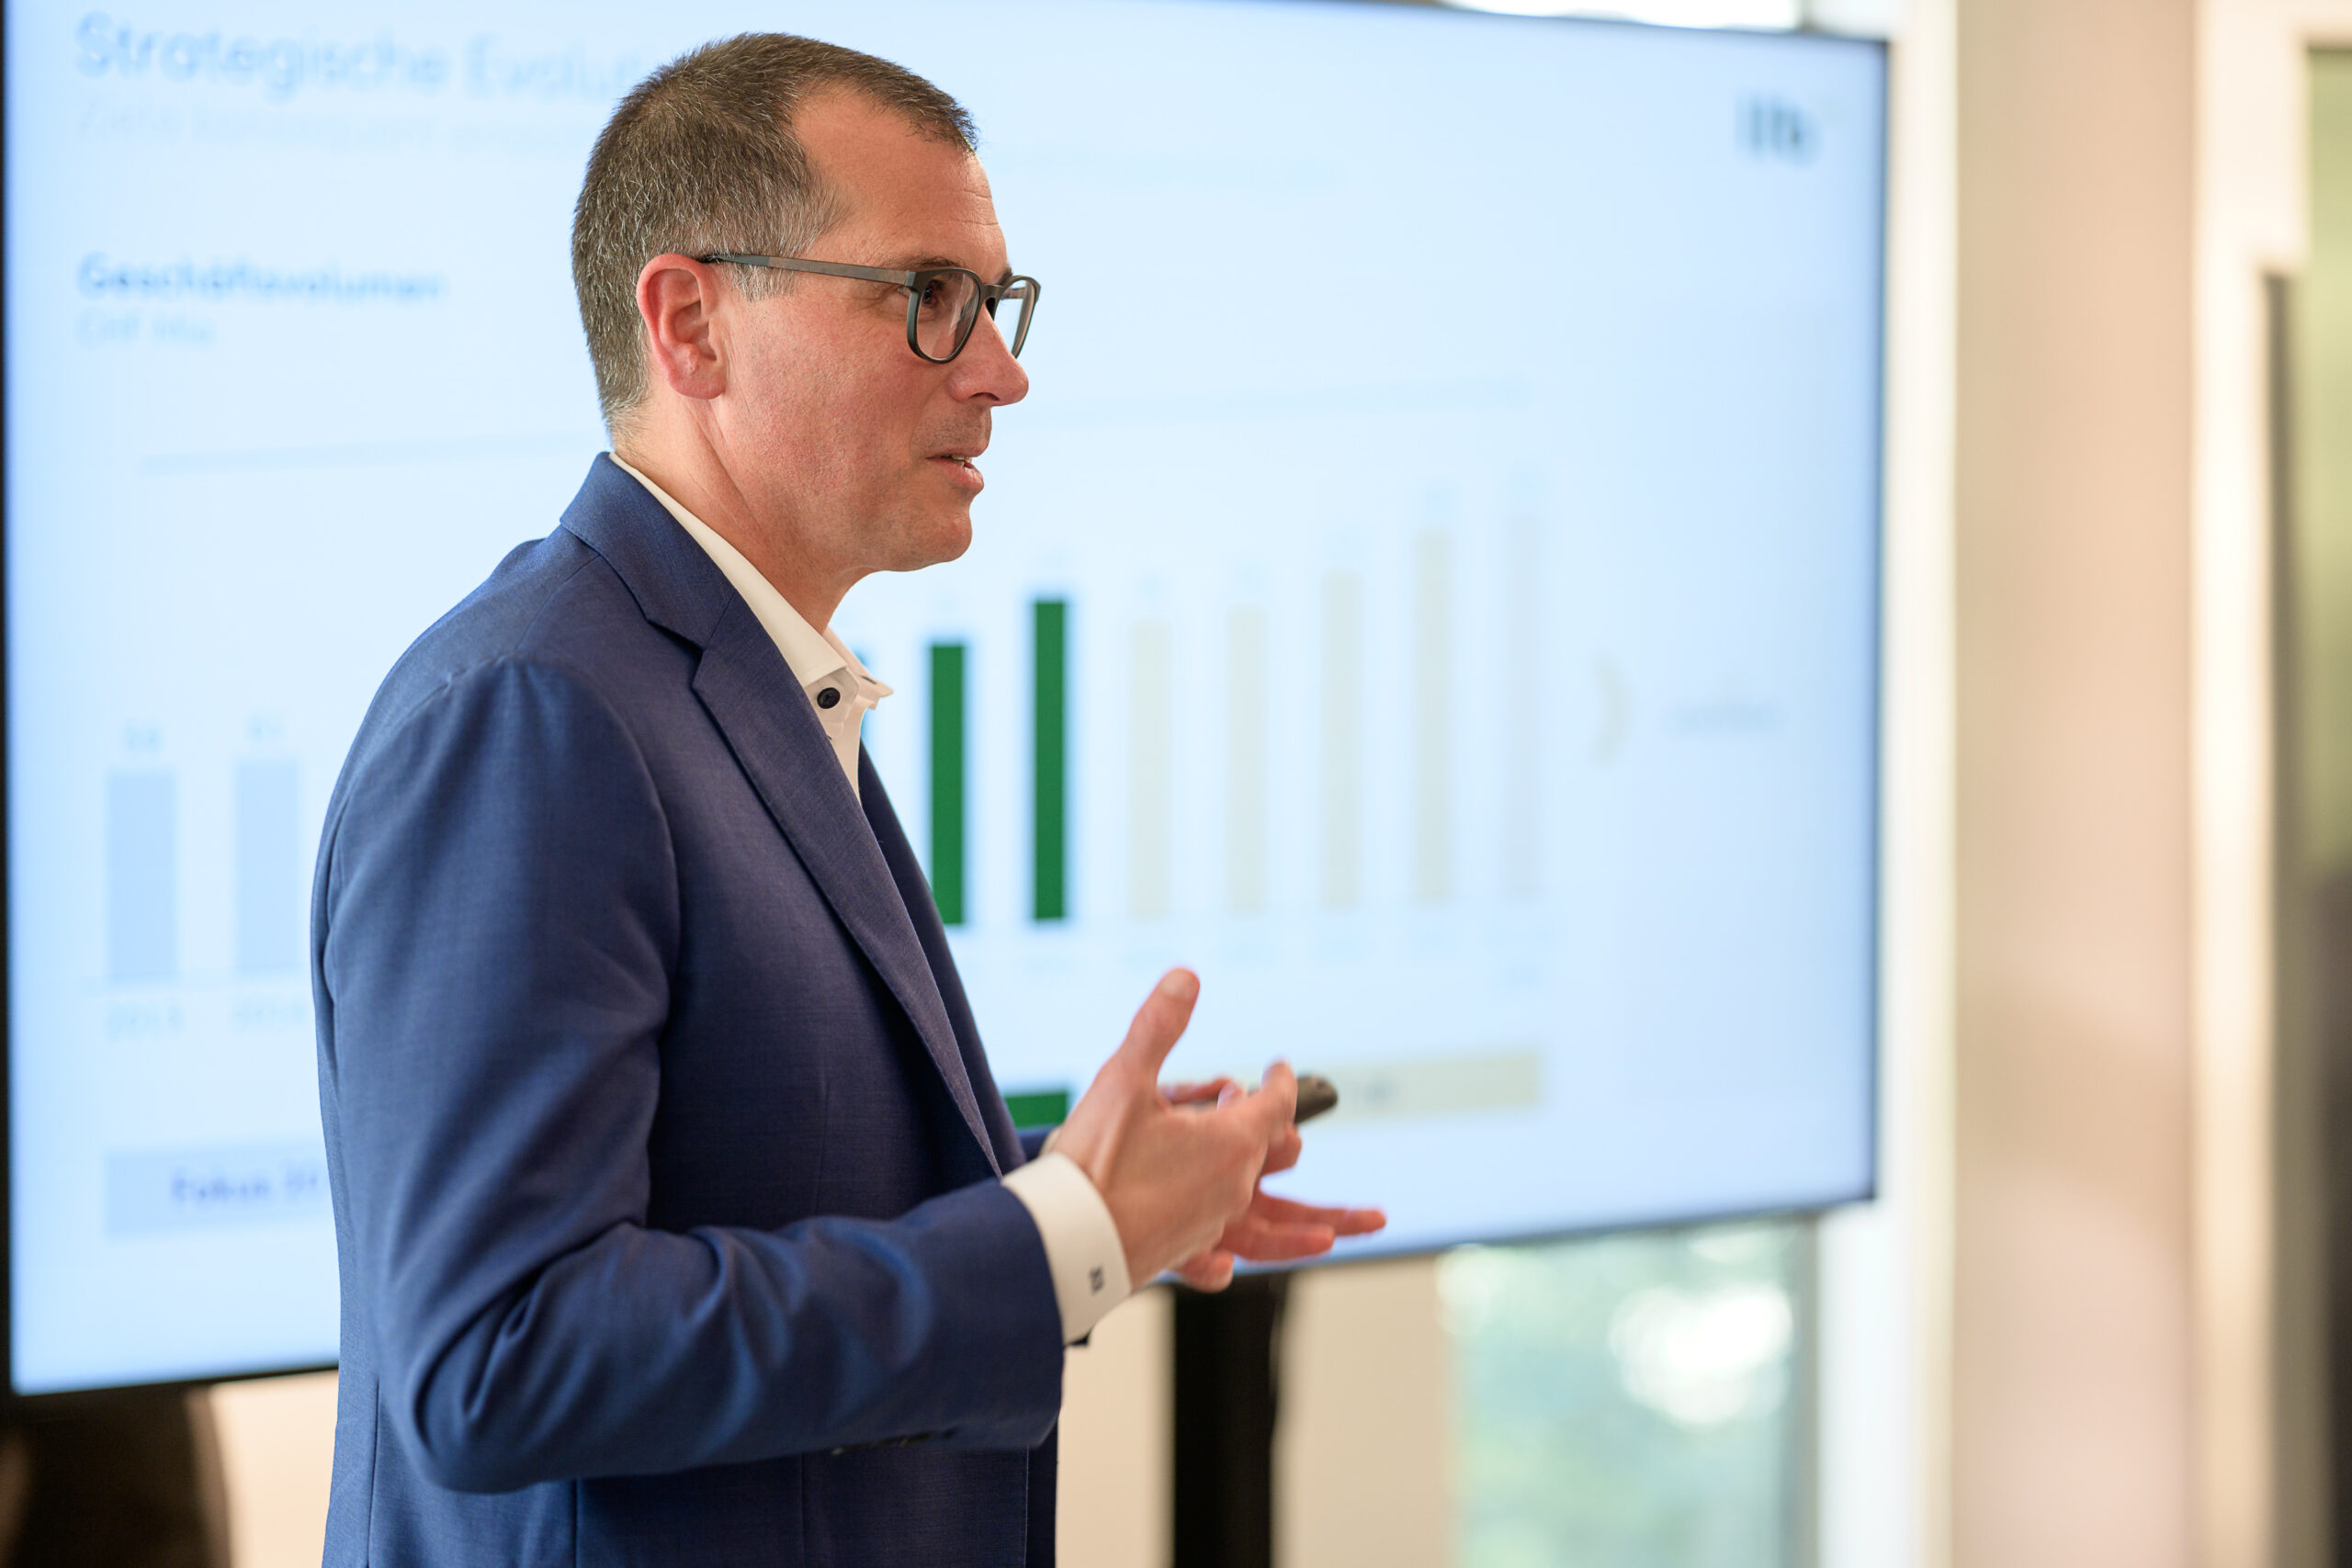
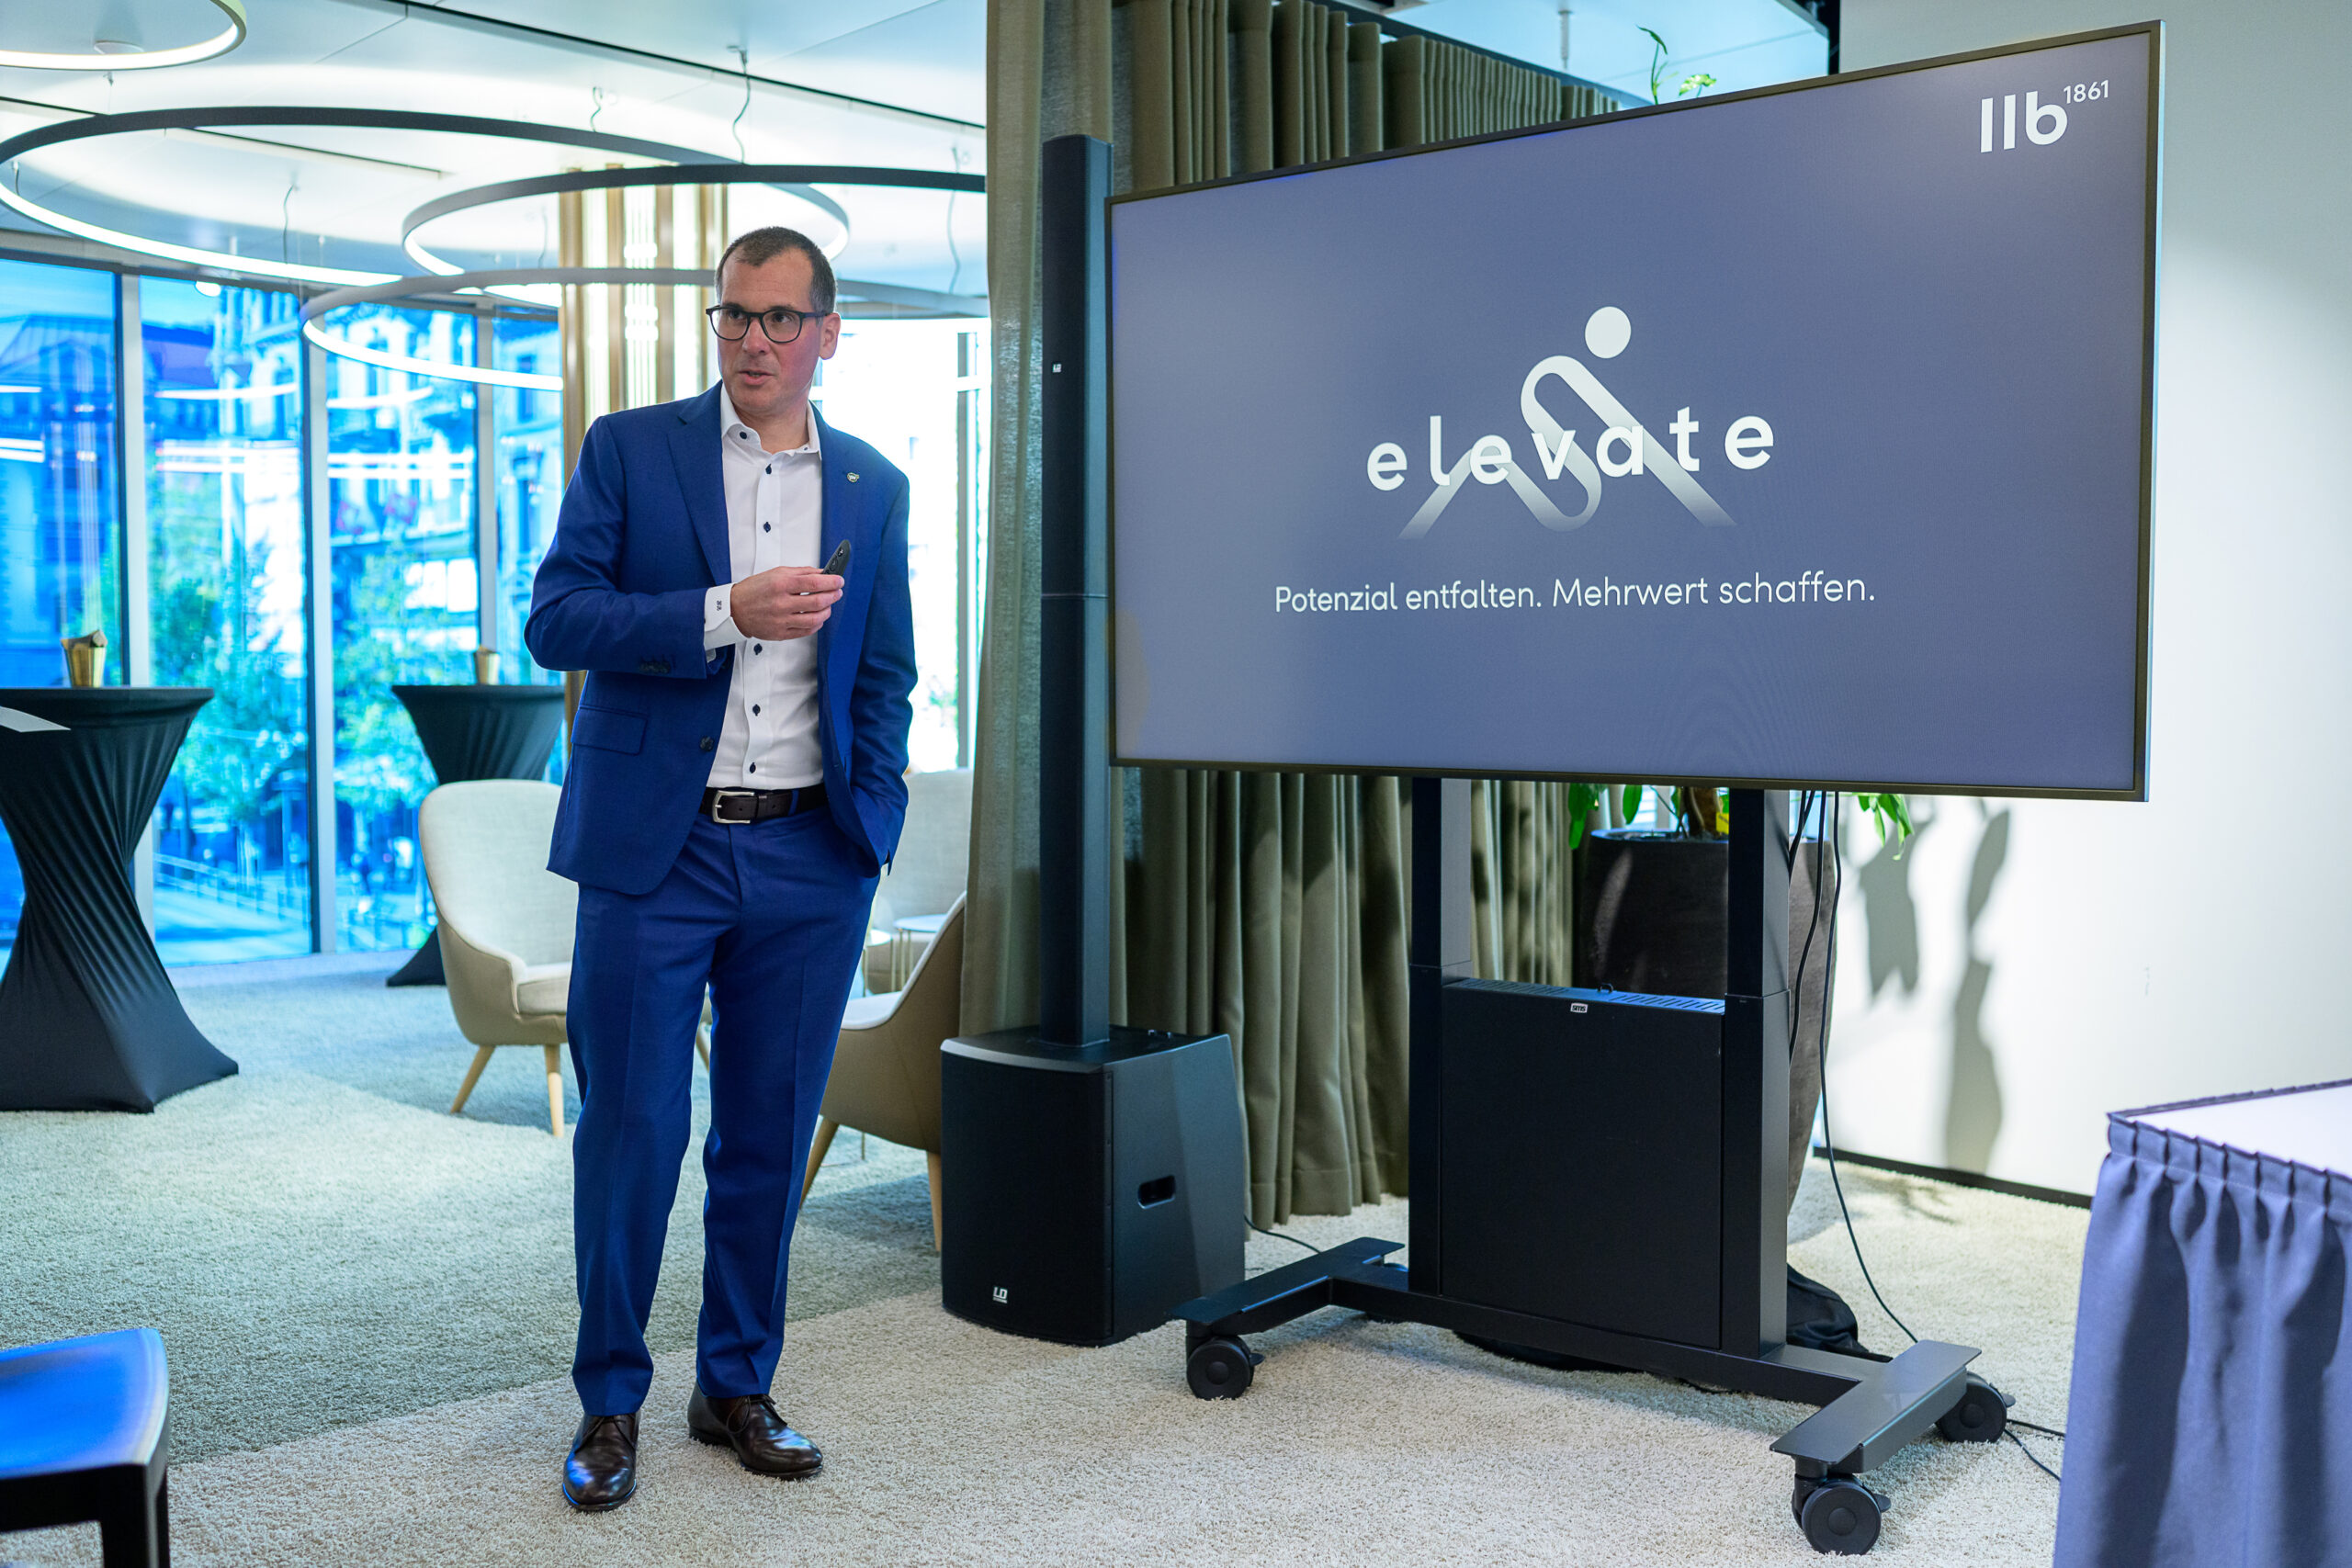
Am vergangenen Mittwoch präsentierte die Liechtensteinische Landesbank AG (LLB) in Zürich die neue Gruppenstrategie für die Jahre 2027 bis 2031. Im Zentrum der Strategie mit dem Namen «elevate» stehen die Themen Resilienz, Exzellenz und Wachstum. Die messbaren Ziele bleiben grossmehrheitlich dieselben, wie in der soeben erfolgreich abgeschlossenen Strategieperiode «ACT-26».
Es werden Netto-Neugeldzuflüsse von 3% (bisher: >3%), ein Cost-Income-Ratio von maximal 65% im Jahr 2031 (bisher ebenfalls 65%) und ein CET1-Ratio von über 18% (bisher: Tier-1-Ratio >16%) angestrebt. Die auf den ersten Blick etwas wenig ambitionierten Ziele werden mit den hohen Investitionen begründet, welche in den kommenden Jahren notwendig werden. Sie stellen eine Balance zwischen Kostendisziplin und Spielraum für Entwicklung dar. Finanzchef Markus Schifferle weist auch darauf hin, dass das Ziel von mehr als 3% an Neugeldzuflüssen über dem Gesamtmarkt liegt. Ein Ziel hinsichtlich «Net New Loans» wie in «ACT-26» wird die Bank sich nicht mehr setzen, weil diese im Gegensatz zu den Neugeldzuflüssen nicht zwingend genügend rentabel seien und die LLB in Sachen Rentabilität keine unnötigen Kompromisse eingehen will.
schweizeraktien.net führte im Rahmen dieser Präsentation mit Christoph Reich ein Interview. Wie der neue CEO und frühere Finanzchef der LLB betonte, sieht er in der Deutschschweiz vor allem organisches Wachstumspotenzial. Aber auch Zukäufe schliesst er nicht aus.
Herr Reich, Sie waren seit 2012 Group CFO und somit Teil der Geschäftsleitung der LLB, kennen die Firma in- und auswendig. Jetzt sind Sie seit etwa einem Jahr in der neuen Rolle als Group CEO tätig. Was ist Ihr Fazit nach diesem ersten Jahr?
Die LLB zeichnen zwei Sachen aus, auf welche ich sehr stolz bin. Einerseits haben wir für unsere Grösse mit unseren vier Geschäftsfeldern ein enorm diversifiziertes Geschäftsmodell. Das macht das Unternehmen attraktiv und das Arbeitsumfeld spannend. Und das zweite, das die LLB auszeichnet, ist die wertebasierte Kultur, welche auf Integrität, Respekt, Leidenschaft und Exzellenz aufbaut. Das sind nicht einfach vier Worte, die wir so niederschreiben, sondern das sind unsere Rahmenbedingungen, an denen wir uns orientieren. Unter diesen Parametern Banking zu betreiben, hat sehr viel Potenzial in sich, um Mehrwert für Kundinnen und Kunden zu schaffen.
Ihr Vorgänger, Gabriel Brenna, hatte die Position als CEO während vier Jahren inne, bevor er im vergangenen Jahr zur Raiffeisen wechselte. Was machen Sie als Nachfolger anders? Wie spürt die Belegschaft den Wechsel?
In unserer Gruppenleitung sind wir ein Team, das sehr lange und sehr gut zusammenarbeitet. Auch ACT-26 ist eine Erfolgsstory, mit der wir bewusst entschieden haben, die Bank zu transformieren. Weil es nötig war und weil wir auch Wachstum generieren wollten, da dies Zukunftsfähigkeit schafft.
Als CEO ist es mir wichtig, nahe bei den Mitarbeitenden zu sein. Auch aus der Erkenntnis heraus, dass keine Strategie so gut ist wie die Leute, die sie umsetzen. Ein Strategiepapier ist nur ein Papier. Es muss aufgenommen und verstanden werden. Es muss Leidenschaft erzeugt werden, damit die Menschen, die für die Bank arbeiten, die strategischen Ziele und die Bank jeden Tag ein Stück voranbringen.
Auf der anderen Seite ist mir wichtig, nahe bei den Kundinnen und Kunden zu sein. Am Ende des Tages sind wir da, wo wir jetzt sind, weil die Kunden uns Vertrauen schenken. Dazu braucht es auch den Dialog. Um die Kunden zu verstehen und die LLB zu vertreten. Das macht unglaublich Spass. Das sind die zwei Pole, auf welche ich Wert lege.
Der dritte ist, die LLB auch gegen aussen zu vertreten. Wir sind eine Bank, welche im Mehrheitsbesitz des Landes Liechtenstein ist. Dadurch haben wir eine besondere Exponierung. Aber auch ein besonderes Vertrauen, welches wir geniessen. Wir haben eine volkswirtschaftliche Rolle in der Region und die wollen wir wahrnehmen als «Bank vom Land fürs Land». Auch als Anbieter von Basisdienstleistungen und der entsprechenden Infrastruktur haben wir einen klaren Auftrag.
Jetzt haben Sie schon die nächste Frage vorweggenommen. Man hat in der Präsentation gespürt, dass Sie das Team sehr oft betont haben. Sie sind auf der letzten Folie nicht zuvorderst gewesen als CEO, sondern mittendrin. Auch haben Sie betont, dass jeder – inklusive Ihnen selber – ersetzbar sei. Das scheint ein Muster zu sein. Würden Sie sagen, dass Ihr Führungsstil sehr stark davon geprägt ist, dass das Team im Fokus steht, das Kollektiv eine wichtige Rolle spielt?
Ja, Teamorientierung ist das eine. Ich glaube, was die LLB auch auszeichnet, ist eine hohe Umsetzungsstärke, welche daraus entsteht, dass man einander kennt. Mit 1’500 Mitarbeitenden ist es noch ein Umfeld, in welchem man weiss, mit wem man zusammenarbeitet und wo man sich trifft, selbst wenn das Banking auch im Arbeitsumfeld digitaler geworden ist. Das andere ist aber auch eine Leistungskultur. Wir sind nicht einfach da, um da zu sein, sondern wir sind da, um die Bank voranzubringen. Wir sind da, um Mehrwert zu schaffen für unsere Kundinnen und Kunden, aber auch für die Aktionäre. Dann entsteht auch Mehrwert für die Mitarbeitenden und vor allem auch für die Zukunftsfähigkeit des Unternehmens. Es ist die Mischung, welche es sehr spannend macht. Die Teamorientierung und auf der anderen Seite aber auch die klare Leistungsorientierung. Wir fordern Leistung ein, wertschätzen sie dann aber auch, wenn sie effektiv erbracht wird.
«was die LLB auszeichnet, ist eine hohe Umsetzungsstärke»
Für das braucht es Nähe, um den Bogen zur anderen Frage wieder zu schliessen. Die Nähe des CEO, des Managements, um mit den Leuten in Interaktion zu stehen. Weniger direktiv von oben herab, sondern wir wollen, dass aus dem Unternehmen heraus eine Dynamik entsteht, auf Basis unserer unternehmerischen und strategischen Ziele, welche dann entsprechend wieder in Innovation und Mehrwert für Kunden umgesetzt wird.
Thema Expansion. Sie haben in der Präsentation erwähnt, dass vor fünf Jahren noch niemand davon geträumt hat, dass man an der Zürcher Bahnhofstrasse prominent einen Sitz hat. Jetzt sind Sie seit knapp einem Jahr da. Was ist das bisherige Fazit dieser Expansion nach Zürich?
Ja, wir sind zufrieden mit dieser Entwicklung. Die LLB Schweiz war ja sehr stark auf den Nordostschweizer Raum fokussiert. Wir haben dann das Geschäft auf Winterthur und Frauenfeld ausgeweitet. Aber Zürich und auch St. Gallen haben uns in dem Bereich noch gefehlt, um näher zu den Kundinnen und Kunden zu kommen. Zürich ist da natürlich ein spezielles Highlight, weil Zürich nicht gerade der Platz ist, der am wenigsten «bebanked» wird. Und wenn wir uns hier etablieren können, wollen wir auch zeigen, dass es uns gibt. Deswegen sind wir auch in diesem tollen Gebäude.
Wir haben mit der LLB Schweiz über die letzten Jahre eine umfassende Transformation durchgemacht. Dabei haben wir unsere Kompetenz aus der LLB-Gruppe auf eine klassische Retailbank mit Regionalbankcharakter in der Schweiz übertragen. Das Direktkundengeschäft bildet die Basis und als Wachstumstreiber dienen das Firmenkundengeschäft und das Private Banking. Das ist uns sehr gut gelungen. Dazu braucht es Menschen, die das Geschäft vorantreiben. In Zürich wartet niemand darauf, dass man kommt und Private Banking betreibt. Da braucht es Menschen, die entsprechende Netzwerke haben, die auch die LLB, ihr Wertversprechen und ihre Kompetenzen verstehen. Das positioniert uns gegenüber unseren Mitspielern optimal.
Ist es eine Option, weiter in Richtung Westen zu expandieren oder bleibt der Fokus Nordostschweiz, wie das heute der Fall ist?
Das werden wir dynamisch angehen. Im Moment haben wir keine Pläne Richtung Westen zu expandieren. Ein grösserer Schritt wäre sicher die Sprachgrenze zu überschreiten, aber zwischen Zürich und Bern hat es noch viel Platz. Wenn wir in diesem Gebiet sehen, dass wir expandieren können und sich das Marktpotenzial, das Kundenbedürfnis und unser Wertversprechen decken, dann werden wir dort auch investieren. Aber wie gesagt, im Moment haben wir keine entsprechenden Pläne.
In der Präsentation haben Sie erwähnt, dass die LLB anorganische Wachstumschancen nutzen möchte und als Beispiel angeführt, dass ein neuerlicher Case wie die Übernahme der ZKB Österreich sicherlich geprüft würde, wenn er auftreten sollte. Im Bereich der ausserbörslich gehandelten Nebenwerte, welche wir bei schweizeraktien.net schwerpunktmässig abdecken, existieren einige kleinere Regionalbanken. Diese könnten theoretisch ein potenzielles Übernahmeziel für Sie sein. Ist es für Sie eine Option, mittels einer solchen Übernahme weiter zu expandieren?
Ja, theoretisch wäre das eine Option. So, wie wir den Markt wahrnehmen, sind das aber eher genossenschaftlich orientierte Banken. Und wenn wir schauen, was das Marktpotenzial hergibt in der Schweiz, dann gibt es da ein, zwei Player, welche für uns interessant wären. Aber am Ende des Tages muss natürlich auch immer die Situation passen. So braucht es etwa eine Verkaufsbereitschaft. Wir sind eng am Markt und schauen uns auch immer wieder Opportunitäten an. Im Moment ist aber nichts konkret und ich habe es darum extra temperiert. Wenn man den Markt in der Schweiz ansieht, ist eigentlich schon viel passiert oder nicht in unserem Scope. Reden wir von der Westschweiz, dann geht es zum Teil auch in einen Markt, an dem wir nicht partizipieren wollen. Dort ist auch der Geschäftsmix ein anderer.
«Wir sind eng am Markt und schauen uns auch immer wieder Opportunitäten an»
Sie haben erwähnt, dass Deutschland mit den drei Standorten sehr gut angelaufen ist.
Deutschland ist unser grösster Wachstumsmarkt. Dort haben wir ein grosses Potenzial, weil in Deutschland aktuell eine Situation vorherrscht, in welcher sehr viele Kundinnen und Kunden ihre Vermögenssituation verändern wollen.
Es geht um Überlegungen zur Diversifikation. Über Assetklassen hinaus in Währungsräumen – Stichwort Schweizer Franken, den wir ja auch in Liechtenstein haben –, aber auch in Rechtsräumen. Da sind wir in Liechtenstein in einer Top-Ausgangslage, weil wir über den EWR, in welchem Liechtenstein seit 25 Jahren Mitglied ist, ein Teil der EU-Regulierung sind. Das bedeutet, es gibt keinen Nachteil, wenn Sie in Liechtenstein Banking betreiben, und keine Arbitrage in Bezug auf regulatorische Sicherheit. Das ist für den deutschen Markt relevant. Und es ist sehr viel in Veränderung, weil viele Familien sich hinsichtlich Vermögensnachfolge organisieren und deswegen ein Bedürfnis nach Vermögensverwaltung und Vermögensstrukturierung da ist. Hier, wie auch bei der Diversifikation, sind wir eine gute Alternative.
«Das Geschäft in Deutschland ist sehr gut angelaufen»
Das Geschäft ist in Deutschland sogar so gut angelaufen, dass wir momentan schauen müssen, dass wir alle Kundeneröffnungen verarbeiten können. Im Private Banking ist das ein grösserer Prozess und nicht so einfach wie etwa eine einfache Kontoeröffnung, welche online machbar ist. Und ja, da sehen wir noch viel Potenzial. Im Moment haben wir mehr Nachfrage, als wir verarbeiten können.
Also eine sehr dankbare Situation.
Ja, ich würde sagen, hier treffen sich wirklich zwei Sachen optimal: unser Wertversprechen und das Kundenbedürfnis. Der deutsche Markt ist gnadenlos. Das hält uns fit. Kunden wollen eine einfache, sichere, digitale Bank. Sie wollen aber auch relevante Beratung. Und da sind wir mit den Besten in Konkurrenz. Da kommt es uns auch entgegen, dass wir noch relativ klein sind. Mir berichten Kundinnen und Kunden anderer Institute, dass niemand mehr das Telefon abnimmt, wenn sie ihre Bank anrufen. Und das nicht im Retail-Segment, sondern im Private Banking. Da sind wir besser organisiert und das gibt uns einen guten Wettbewerbsvorteil. Wir nehmen das Telefon nicht nur ab, sondern lösen das Problem dann auch.
Sie sind im Mehrheitsbesitz des Landes Liechtenstein. Ist das eher vertrauensbildend und somit ein Vorteil für die internationale Expansion oder teilweise auch schwierig, gerade jetzt in der aktuellen geopolitischen Situation, wo vieles wieder nationaler gedacht wird? Oder ist diese Thematik sogar irrelevant?
Nein, im Gegenteil. Das Land Liechtenstein ist für uns als Hauptaktionär sehr relevant. Es hat ein Triple-A-Rating und eine klare Beteiligungsstrategie für die LLB. Das LLB-Gesetz gibt uns darüber hinaus einen Staatsauftrag. Wir sind «Bank vom Land fürs Land».
Liechtenstein ist generell sehr exportorientiert, weil wir eine Binnenwirtschaft von gerade einmal vierzigtausend Einwohnerinnen und Einwohner haben. Diese ist sehr erfolgreich, hat das höchste Pro-Capita-Einkommen weltweit. Das ist nur möglich, wenn sie exportieren, also eine Industrie betreiben, die im Ausland in der Nische konkurrenzfähig ist. Da gibt es die bekannten Namen wie Hilti oder die Ospelt-Malbuner-Gruppe, welche in Liechtenstein namhafte Betriebe sind. Eine Liechtensteiner Bank ist in diesem Sinne auch ein Exportunternehmen, weil wir nur jeden fünften Franken im Land selber mit Liechtensteiner Kunden verdienen.
«Wir wollen jedes Jahr eine attraktive Dividende bieten»
In Liechtenstein sind wir die traditionsreichste Bank, uns gibt es seit 165 Jahren. Entsprechend ist das eine grosse und wichtige Verantwortung, die wir haben. Wir sind in Liechtenstein systemrelevant, kommen in den «Genuss» von ganz vielen diesbezüglichen Regulierungen. Und gleichzeitig gibt uns dieser Anker natürlich wieder einen Vertrauenspunkt. Grundsätzlich ist das Land Liechtenstein vom Investment bei uns langfristig orientiert und nicht auf kurzfristige Gewinnoptimierung aus. Aber wir sind natürlich gewinnorientiert und wollen jedes Jahr eine attraktive Dividende bieten.
Stichwort KI. Sie haben das Thema schon in der Präsentation erwähnt und auch zwei Cases genannt, wie Sie KI bereits einsetzen. Welche Rolle spielt KI bei der LLB aktuell und in Zukunft?
Eine grosse Rolle. Wir sehen grosse Chancen, dass wir produktiver werden, während man natürlich das Risiko managen muss, also gute Governance, Datensouveränität und so weiter.
Eine Bank ist ein digitales Unternehmen. Sie arbeitet mit Daten und KI ist natürlich geeignet, mit diesen Daten so umzugehen, dass wir unsere Kundinnen und Kunden noch besser bedienen können. Denken wir beispielsweise an den Portfolioassistenten, welcher dem Kundenberater oder der Kundenberaterin auf Knopfdruck Marktresearch, Portfolioanalyse, LLB-Hausmeinung oder vielleicht auch den einen oder anderen Impuls gibt. Eine Art Assistent, der die Informationen in einer strukturierten Form vorbereitet. Der Kundenberater muss dann nur noch die Verifikation und Veredelung vornehmen und hat so mehr Zeit, auf den Kunden einzugehen.
«KI wird uns wirksamer und produktiver machen»
Es gibt auch Beispiele, wo man KI in der Fraud-Prävention verwendet, zum Beispiel im Zahlungsverkehr. Das wird uns wirksamer und produktiver machen. Und es wird uns erlauben, dass wir Chancen erkennen und letztendlich dann aus diesen Chancen Leads generieren können, weil wir relevante Lebensphasen erkennen, die wir heute vielleicht übersehen. Beispielsweise wenn es dem Kundenberater oder der -beraterin entgeht, dem Kunden zum Geburtstag zu gratulieren. Dann ist das Geschäft im worst case vielleicht sogar gelaufen.
Der LLB-Aktienkurs ist, seitdem Sie den CEO-Posten übernommen haben, um fünfzig Prozent gestiegen und bewegt sich nahe am Allzeithoch vom Sommer 2007. Eine ganz andere Zeit – noch vor der Finanzkrise. Was kann man aus Aktionärssicht noch erwarten, nachdem das jetzt schon so fulminant losgegangen ist?
Aktionäre können erwarten, dass sie in eine solide Bank investieren, welche ein attraktives Geschäftsmodell hat, das auf Diversifikation beruht. Wir haben nicht nur das Zinsgeschäft wie eine Kantonalbank, haben aber auch nicht nur Private Banking wie eine Privatbank. Es ist ein stabiles, krisensicheres Geschäft, welches wir aufgebaut haben. Ausserdem können sie erwarten, dass sie in eine Bank investieren, welche wächst und in der langfristig profitables Wachstum eine grosse Rolle spielt. Dementsprechend erhalten die Aktionäre auch jedes Jahr eine vernünftige Dividende, welche in etwa fünfzig Prozent des Konzerngewinns umfasst.
Herr Reich, vielen Dank, dass Sie sich die Zeit genommen haben.
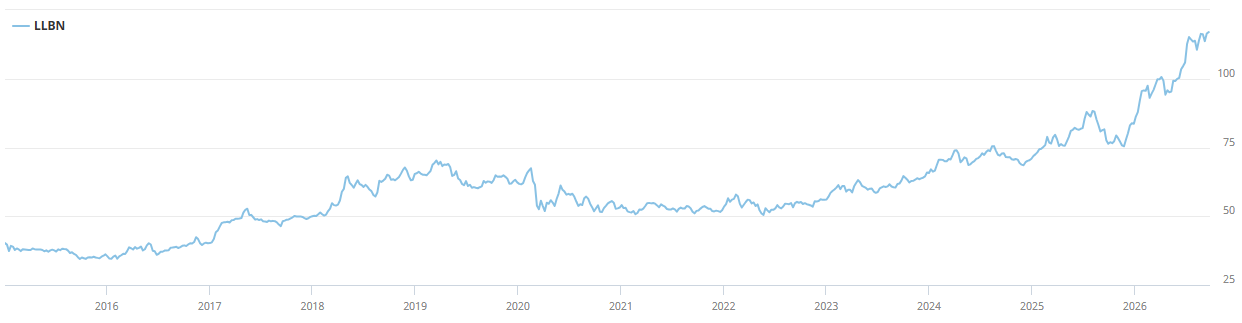
Die LLB-Aktie wird mit dem Kürzel „LLBN“ an der SIX Swiss Exchange in Zürich gehandelt. Zuletzt wurden etwa 116 Franken pro Aktie bezahlt. Bei einer gleichbleibenden Dividende von 2.80 Franken liegt die Dividendenrendite somit aktuell bei 3,34%.