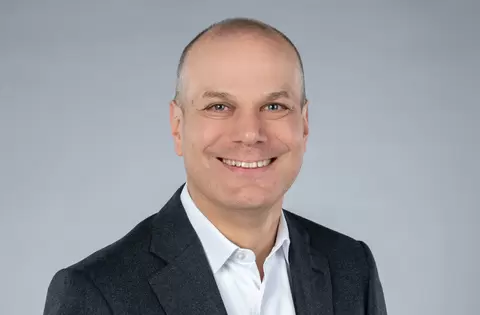
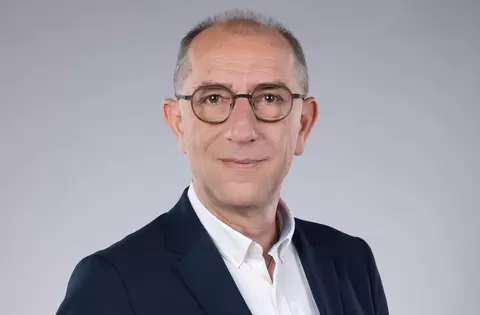
Der AWEA Substanzwerte Schweiz Fonds investiert aktiv und index-unabhängig in Aktien von Small & Mid Cap Gesellschaften, von denen AWEA Fonds AG eine überdurchschnittliche Performance bei vertretbarem Risiko erwartet. Der Risikosteuerung auf Positions- und Portfolioebene wird ein besonderes Augenmerk geschenkt. Das Gesamtrisiko gemessen am Beta und der Volatilität des Fonds soll dabei klar unterdurchschnittlich sein. Der empfohlene Anlagehorizont des im Jahr 2004 eröffneten Fonds beträgt 5 Jahre. Es existieren verschiedene Tranchen mit unterschiedlichen Minimalinvestmentvoraussetzungen, Erfolgsverwendungen und Kosten. Gemanaged wird der Fonds in einer Co-Verantwortung von Patrick Hofer und Marcel Weiss.
Herr Weiss, Herr Hofer, der Fonds verfolgt einen klaren Fokus auf Schweizer Small & Mid Caps und investiert bewusst indexunabhängig. Was sind derzeit die wichtigsten Kriterien, damit eine Aktie den Weg ins Portfolio findet?
Unser Kriterien-Set ist grundsätzlich nicht variabel; als Leitfaden gilt «Substanz gepaart mit Growth at Reasonable Price». Wie wir diesen Leitsatz umsetzen, hängt aber vom Umfeld und vom Zyklus ab. Derzeit hinterfragen wir vor allem die Bewertungen jener Aktien, die sich in den letzten rund sechs Monaten deutlich verteuert haben, und überprüfen unsere Investment-Thesen. Ein Beispiel ist EMS: Wir schätzen die Gesellschaft unverändert, der Aktie gegenüber sind wir auf dem erreichten Bewertungsniveau aber zurückhaltend und haben die Position im September verkauft. Gleiches gilt für LEM. Sonova halten wir trotz starker Kursentwicklung weiter, reduzieren die Position aber opportunistisch. Im Gegenzug sehen wir nach der Korrektur in den letzten Wochen in Huber+Suhner, R&S Group oder Cicor Technologies attraktive Kurse, die wir kürzlich für Zukäufe nutzten.
Sie bezeichnen den Fonds als «AWEA Substanzwerte Schweiz». Wie definieren Sie heute einen echten Substanzwert, und hat sich diese Definition in den vergangenen Jahren verändert?
Für uns sind die Begriffe «Substanzwert» und «Value» nicht identisch, obschon viele Gesellschaften in unserem Fonds beide Kriterien erfüllen. Wir investieren bewusst stilunabhängig, also sowohl in Value- als auch in Wachstumswerte. Unter Substanzwerten verstehen wir Gesellschaften, die finanziell solide dastehen, deren Erfolg nicht von einem einzelnen Produkt abhängt und die nicht ausschliesslich vom Projektgeschäft bzw. einzelnen Grossprojekten abhängig sind. Zudem müssen sie über den Zyklus hinweg wachsen können – im Rahmen ihres Geschäftsfokus und in den für sie massgeblichen Märkten. Dem Aspekt Wachstum schenken wir heute auch bei Value-Titeln mehr Beachtung als früher.
«Dem Aspekt Wachstum schenken wir heute auch bei Value-Titel mehr Beachtung als früher.»
Die Volatilität des Fonds liegt mit rund 9 % und einem Beta von 0,77 deutlich unter den gängigen Indizes für Small & Mid Caps. Wie gelingt es Ihnen, das Risikoprofil so defensiv zu halten, ohne auf Renditepotenzial zu verzichten?
Wir steuern unsere Portfolio-Aktivitäten bewusst so, damit dieses in den von Ihnen genannten Parametern ein unterdurchschnittliches Risikoprofil aufweist. Unser Ziel ist eine attraktive Performance bei gleichzeitig unterdurchschnittlicher Volatilität zu erzielen. Damit liegen wir in starken Aufwärtsphasen nicht immer ganz vorne, risikoadjustiert sind wir aber mit der Leistung in den letzten knapp 3 Jahren sehr zufrieden. Unser Fonds eignet sich deshalb für Anleger, die im Schweizer Aktienmarkt ihr Engagement in Blue Chips und grossen Mid Caps diversifizieren wollen, ohne die Risiken insgesamt zu erhöhen.
Im September haben Sie unter anderem Positionen in Huber+Suhner, Interroll und Mobilezone neu aufgebaut sowie Bell, EMS und Kühne+Nagel verkauft. Was waren die entscheidenden Überlegungen hinter diesen Transaktionen?
Die Transaktionen folgen unserer Bewertungsdisziplin. EMS und Kühne+Nagel haben sich in den letzten Monaten deutlich verteuert. Bei diesen beiden Gesellschaften und bei Bell haben wir Gewinne realisiert, weil das Chance-Risiko-Verhältnis auf diesem Niveau aus unserer Sicht nicht mehr attraktiv war. Huber+Suhner, Interroll und Mobilezone haben dagegen deutlich korrigiert und wir sehen auf den aktuellen Bewertungsniveaus Kurspotential nach oben. Wir befinden uns in einem Umfeld, wo Bewertungen wieder stärker beachtet werden müssen.
Sie haben in Ihren letzten beiden Monatsberichten Unternehmen wie Cicor, Implenia, Meier Tobler und Straumann positiv hervorgehoben. Welche dieser Gesellschaften besitzt aus heutiger Sicht das grösste Aufwertungspotenzial in den nächsten drei bis fünf Jahren?
Wir sehen bei allen vier Gesellschaften Potenzial für einen überdurchschnittlichen Performance-Beitrag – aus unterschiedlichen Gründen. Eine Rangliste erstellen wir bewusst nicht: Unser Ansatz beruht auf Diversifikation, nicht auf Wetten auf einzelne Titel.
Kleinere Schweizer Unternehmen aus dem Small & Mid Caps Segment leiden teilweise unter einer geringeren Analystenabdeckung und tieferen Liquidität. Wo finden Sie aktuell die grössten ineffizienten Marktsegmente, in denen sich aktive Investoren einen Vorteil verschaffen können?
Der Einfluss passiver Strategien wie ETFs ist auch in der Schweiz inzwischen sehr hoch. Da die Indizes nach Marktkapitalisierung gewichtet sind, fliesst überdurchschnittlich viel Geld in die Indexschwergewichte, was deren Bewertungen in die Höhe treiben kann. Auch die Analysten konzentrieren sich häufig auf diese Titel, weil dort das grösste Investoreninteresse liegt. Wir richten unser Augenmerk deshalb gezielt auch auf Gesellschaften mit tiefem Indexgewicht – im SPI Extra wie auch im SMIM –, die weniger beachtet werden, finanziell und vom Geschäftsmodell her aber sehr attraktiv sein können.
«Der Einfluss passiver Strategien wie ETFs ist auch in der Schweiz inzwischen sehr hoch.»
Viele kleinere Gesellschaften erfüllen zudem unseren Swissness-Ansatz und prägen unser Fondsprofil. Darunter verstehen wir Unternehmen, die mindestens 50 % ihres Umsatzes in der Schweiz erzielen; sie machen typischerweise 30 bis 50 % des Fondsvermögens aus. Der tieferen Handelsliquidität begegnen wir mit einer konsequenten Gewichtung der Positionen. Zudem würden wir die Fondskapazität ab einem gewissen Volumen begrenzen.
Der Fonds besteht seit 2004 und hat seit Auflage eine attraktive risikoadjustierte Wertentwicklung erzielt. Sie selbst sind auch seit langer Zeit in der Branche aktiv. Welche Lehren aus früheren Marktphasen, etwa der Finanzkrise, dem Corona-Crash oder dem Zinsanstieg 2022, prägen Ihren Investmentansatz heute am stärksten?
Diversifikation und ein tiefgreifendes Risikoverständnis sind entscheidend. Wir folgen keinem einzelnen Anlagethema und sind nicht starr in unserer Marktmeinung. Wir analysieren, beobachten, reflektieren und sind hungrig mit dem Ziel, eine dem Fondsprofil entsprechend gute Anlageperformance zu erzielen. Das ist unser Versprechen an die Anleger, zu denen wir uns selber zählen.
Viele Schweizer Nebenwerte sind stark exportorientiert. Welche Auswirkungen erwarten Sie von der aktuellen Konjunkturentwicklung in Europa und den USA auf Ihre Portfoliounternehmen in den kommenden Quartalen?
Wir sind seit Anfang Jahr optimistisch für die konjunkturelle Entwicklung, was sich seit mehreren Monaten auch in den Einkaufsmanagerindizes in der Schweiz, Europa und den USA zeigt. Allerdings haben gewisse Aktien dieses positivere Umfeld bereits eingepreist, weshalb wir unser Portfolio in den letzten Wochen angepasst haben. Grundsätzlich bleiben wir für die globale Wirtschaftsentwicklung positiv.
Wenn Sie heute drei Schweizer Small- oder Mid-Cap-Trends nennen müssten, die Anleger aus Ihrer Sicht in den nächsten Jahren unbedingt auf dem Radar haben sollten: Welche wären das und warum?
Erstens: Gesellschaften, die sich rasch den neuen wirtschaftspolitischen Gegebenheiten anpassen, sind im Vorteil. So müssen Schweizer Small & Mid Cap Unternehmen ihre Produktions- und Service-Standorte überdenken mit dem Ziel, näher an ihre Absatzmärkte zu rücken. Zweitens: Technologische Entwicklungen speziell im Bereich KI können insbesondere kleinere und mittlere Unternehmen zu ihrem Vorteil nutzen. Drittens: Unternehmen, die generell agil auf Veränderungen reagieren sowie dank innovativer Problemlösungen und flexiblem Prozessdenken ihre Marktposition ausbauen können sind im Vorteil. Schweizer Grundwerte wie Zuverlässigkeit, Qualität und Weltoffenheit sowie ein partnerschaftliches Geschäftsgebaren sind beste Voraussetzungen. Wir sind der Ansicht, dass Unternehmen, die die drei vorgenannten Grundsätze konsequent umsetzen, im internationalen Wettbewerb überdurchschnittlich abschneiden werden.
Herr Weiss, Herr Hofer, ich danke Ihnen für dieses Gespräch.


