Nach der Restrukturierung des Geschäftsbereichs Boneco und dem Verkauf der Aktienmehrheit an die Grapha Holding im März 2026 ist die Ostschweizer Plaston-Gruppe im 1. Halbjahr des Geschäftsjahres 2026/27 wieder auf den Wachstumspfad zurückgekehrt. Der Umsatz stieg um 14,8% auf 29.0 Mio. CHF, das Halbjahresergebnis drehte gegenüber dem Vorjahr mit 1.5 Mio. CHF in den positiven Bereich. In seinem Halbjahresbericht zeigt sich das Unternehmen allerdings beim Ausblick etwas zurückhaltend. Angesichts der geopolitischen Unsicherheiten und deren Folgen für die Industrie bleibt der eingeschlagene Wachstumspfad holprig. Die Gruppe kündigte jedoch an, ihre Produktionskapazitäten und Kostenstrukturen flexibel anpassen und konsequent auf Effizienz und Profitabilität ausrichten zu wollen.
Beide Geschäftsbereiche legen zu
Erfreulich an den Halbjahreszahlen ist vor allen Dingen, dass beide Geschäftsbereiche, Plaston und Boneco, in den ersten sechs Monaten des jeweils bis Ende März laufenden Geschäftsjahres zulegen konnten.
Beim Spritzgussgeschäft mit Koffern und technischen Teilen, das in der Plaston AG zusammengefasst ist, legte der Umsatz um 11,8% auf 26.9 Mio. CHF zu. Gewachsen sind vor allem die Märkte Schweiz (+21,2%) und China (+15,5%, in Lokalwährung +5,3%), während der Markt Tschechien einen Umsatzrückgang von 5,2% hinnehmen musste. Für die gute Entwicklung bei der Plaston AG verweist das Unternehmen auf verbesserte Margen sowie den Kunden- und Ländermix.
Der Geschäftsbereich Boneco, der Luftbehandlungsgeräte umfasst, konnte den Umsatz sogar um 74,1% auf 2.1 Mio. CHF steigern und ebenfalls die Rentabilität verbessern. Die umgesetzten Restrukturierungsmassnahmen hätten inzwischen ihre volle Wirkung erzielt, sodass Boneco ebenfalls einen positiven Beitrag zum Ergebnis geleistet habe, schreibt die Plaston-Gruppe im Halbjahresbericht. Die Bruttomarge lag auf einem gegenüber den Vorjahren deutlich höheren Niveau.
EBITDA steigt kräftig auf 3.4 Mio. CHF
Insgesamt verdoppelte sich das operative Ergebnis (EBITDA) der Gruppe fast von 1.8 Mio. auf 3.4 Mio. CHF, was einer EBITDA-Marge von 12,0% (VJ: 7,3%) entspricht. Im Vorjahr hatte ein Ertrag aus der Liquidation von Boneco USA das EBITDA zusätzlich positiv beeinflusst. Unter dem Strich erzielte die Plaston-Gruppe einen EBIT von 1.9 Mio. CHF (VJ: 0.3 Mio. CHF) und ein Nettoergebnis von 1.5 Mio. CHF.
Auch die Bilanz präsentiert sich nach der abgeschlossenen Restrukturierung mit einer Eigenkapitalquote von 66,7% (VJ: 67,2%) sehr solide. Erfreulich ist zudem, dass das Unternehmen per Ende September trotz der schwierigen drei vergangenen Jahre eine Nettoliquidität von 1.5 Mio. CHF vorweisen kann.
Einen konkreten Ausblick auf das 2. Halbjahr möchte das Unternehmen nicht geben. Eine verlässliche Ergebnisprognose wird aufgrund der vielen Unsicherheitsfaktoren als «schwierig» bezeichnet. Allerdings schreibt Plaston, dass die Umsätze im 2. Halbjahr ein «leicht niedrigeres Niveau» erreichen sollen und «über die gesamten 12 Monate ein positives Ergebnis» erzielbar sei.
Fazit
Der Turnaround bei Plaston scheint gelungen. Das Unternehmen ist wieder auf den Wachstumspfad zurückgekehrt. Allerdings muss man sehen, dass die Plaston-Gruppe auch wegen der Trennung vom Boneco-US-Geschäft in den vergangenen fünf Jahren über 40 Mio. CHF Umsatz verloren hat. Der Fokus auf Effizienz, bessere Margen und damit eine höhere Rentabilität dürfte sich auch weiterhin auszahlen, gerade weil das Umfeld volatil bleibt. Konkrete Hinweise darauf, welchen Einfluss der neue Grossaktionär Grapha Holding auf die künftige Geschäftsentwicklung hat, gibt es noch nicht.
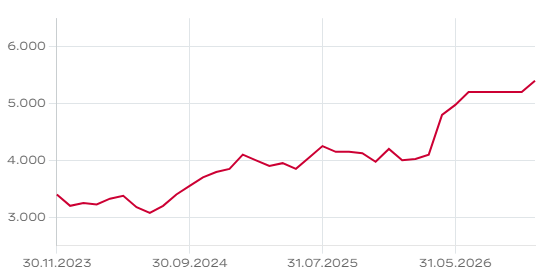
Der Kurs der ausserbörslich auf OTC-X gehandelten Plaston-Aktien hat in diesem Jahr um rund ein Drittel auf zuletzt 5’500 CHF zugelegt. Das Eigenkapital lag per Ende September bei 38.2 Mio. CHF, was einem Anteil von 3’818 CHF je Aktie entspricht. Damit wird die Aktie mit einem Kurs-/Buchwertverhältnis von 1.4 gehandelt. Sollte auch das 2. Halbjahr positiv verlaufen, so ist mindestens eine gleichbleibende Dividende von 50 CHF je Aktie zu erwarten. Allerdings wäre die Dividendenrendite auf Basis des aktuellen Kurses mit 0,9% tief.
Der Aktienkurs hat bereits einen Teil der positiven Entwicklung vorweggenommen. Grosse Kurssprünge sind vorerst wohl nicht zu erwarten. Verbessert sich das Umfeld allerdings wieder und kann Plaston weiter wachsen, dürften auch die Aktien profitieren.


