Am vergangenen Donnerstag hat die BVZ Holding AG, zu welcher die Gornergratbahn in Zermatt, die Matterhorn Gotthard Bahn mit einem 50%-Anteil am Glacier Express sowie Beteiligungen und ein Immobilienportfolio gehören, ihren Halbjahresbericht publiziert. Darin wird schnell ersichtlich, dass die aktuellen Belastungen im internationalen Tourismus wie in der ganzen Branche auch bei der BVZ Holding spürbar sind, jedoch deutlich besser abgefedert werden konnten als bei vielen anderen Unternehmen. Zwar ging der Gewinn zurück, doch die Ertragsentwicklung blieb stabil. Im Vergleich mit der Jungfraubahn-Gruppe und den Titlisbahnen zeigt sich, dass sich das breiter diversifizierte Geschäftsmodell der Walliser Unternehmensgruppe gerade in einem schwierigeren Marktumfeld als Vorteil erweist.
Wachstumsdynamik ist vorerst gebrochen
Die geopolitischen Spannungen im Nahen Osten, eine schwächere Nachfrage aus Asien sowie eine zunehmende Zurückhaltung bei Fernreisen hinterliessen im ersten Halbjahr 2026 bei den Schweizer Bergbahnunternehmen deutliche Spuren. Während die grossen Tourismusplayer auch nach den Rekordjahren 2024 und 2025 weiterhin auf hohem Niveau wirtschaften, ist die Wachstumsdynamik vorerst gebrochen. Vor diesem Hintergrund fällt das Halbjahresergebnis der BVZ Holding bemerkenswert solide aus. Der Betriebsertrag stieg leicht um 0,4% auf 112 Mio. CHF, während das EBITDA um 6,3% auf 32.7 Mio. CHF zurückging. Unter dem Strich resultierte ein Konzerngewinn von 11 Mio. CHF nach 13.1 Mio. CHF im Vorjahr, was einem Rückgang von 15,5% entspricht.
Gornergrat unter Druck, Mobilität stabilisiert
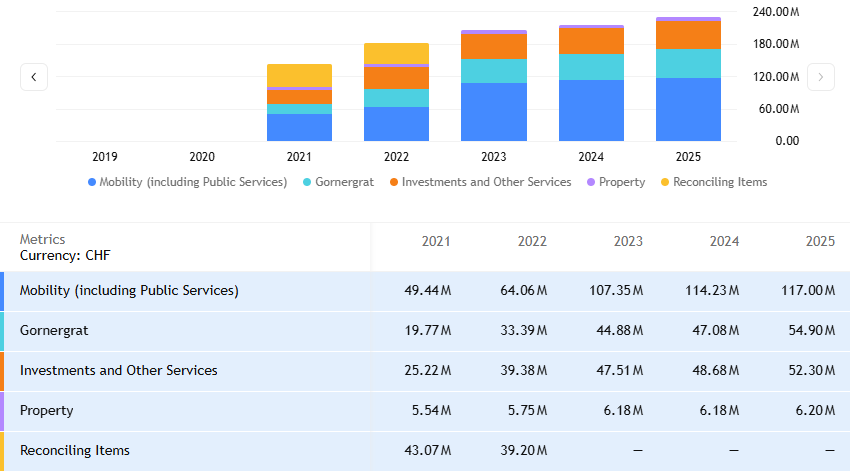
Belastet wurde das Ergebnis vor allem durch das touristische Geschäft. Die Gornergrat Bahn verzeichnete im ersten Halbjahr rund 404’000 Gäste und damit 3,5% weniger Frequenzen als im Vorjahr. Der entsprechende Verkehrsertrag ging um 1,9% auf 23.9 Mio. CHF zurück. Die Stärke der BVZ zeigte sich einmal mehr im Segment Mobilität. Die Matterhorn Gotthard Bahn profitierte von einer robusten Nachfrage im Regionalverkehr, wodurch der Bereich seinen Ertrag um 2% auf 59.8 Mio. CHF steigern konnte. Diese stabile Ertragsbasis wirkt in wirtschaftlich schwierigeren Zeiten als wichtiger Puffer gegen Schwankungen im internationalen Tourismus.
Jungfraubahnen stärker von Asien abhängig
Noch deutlicher sichtbar werden die Vorteile der Diversifikation im Vergleich zur Jungfraubahn-Gruppe. Der Betriebsertrag des Berner Oberländer Unternehmens sank im ersten Halbjahr 2026 um 8,6% auf 137 Mio. CHF, der Gewinn ging um 22% auf 28.9 Mio. CHF zurück. Besonders stark belastete der Rückgang internationaler Gäste, insbesondere aus Asien. Die Frequenzen auf dem Jungfraujoch lagen 17,6% unter dem Vorjahreswert.
Titlisbahnen überraschen positiv
Einen etwas anderen Verlauf nahm die Entwicklung bei der Bergbahnen Engelberg-Trübsee-Titlis AG (Titlisbahnen). Trotz geopolitischer Unsicherheiten sowie zusätzlicher Belastungen durch einen Gondelunfall im März und einen Felsabsturz im April konnten die Titlisbahnen ihren Betriebsertrag um 1,1% auf 3.2 Mio. CHF steigern. Der Verkehrsertrag erhöhte sich sogar um 1,2% auf 28 Mio CHF. Zwar gingen die Ersteintritte um 3,2% zurück, doch fiel dieser Rückgang deutlich moderater aus als beispielsweise bei den Jungfraubahnen, welche stärker vom internationalen Publikum abhängig sind. Zudem profitierte das Unternehmen von einer ausserordentlich starken Wintersaison.
Diversifikation zahlt sich aus
Der Vergleich der drei kotierten Bergbahnunternehmen zeigt, dass die Auswirkungen des schwieriger gewordenen Umfelds stark vom jeweiligen Geschäftsmodell abhängen. Die Jungfraubahn-Gruppe erzielt nach wie vor die höchste Profitabilität und verfügt über die stärkste internationale Markenposition. Gleichzeitig reagiert sie jedoch besonders sensibel auf Veränderungen im globalen Reiseverkehr. Die Titlisbahnen profitieren von einer ausgewogenen Mischung aus Ausflugs- und Wintersportgeschäft. Dies half im ersten Halbjahr, Rückgänge im internationalen Gruppengeschäft teilweise zu kompensieren. Die BVZ Holding wiederum verfügt mit Mobilität, Tourismus, Immobilien und Beteiligungen über die breiteste Diversifikation der drei Gesellschaften. Dadurch konnten die Rückgänge im touristischen Bereich weitgehend aufgefangen werden. Während reine Tourismusanbieter die Folgen des schwächeren Asiengeschäfts direkt spürten, sorgte der öffentliche Verkehr für stabile Erträge.
Aktionärsgruppe forderte (vergeblich) höhere Ausschüttungen
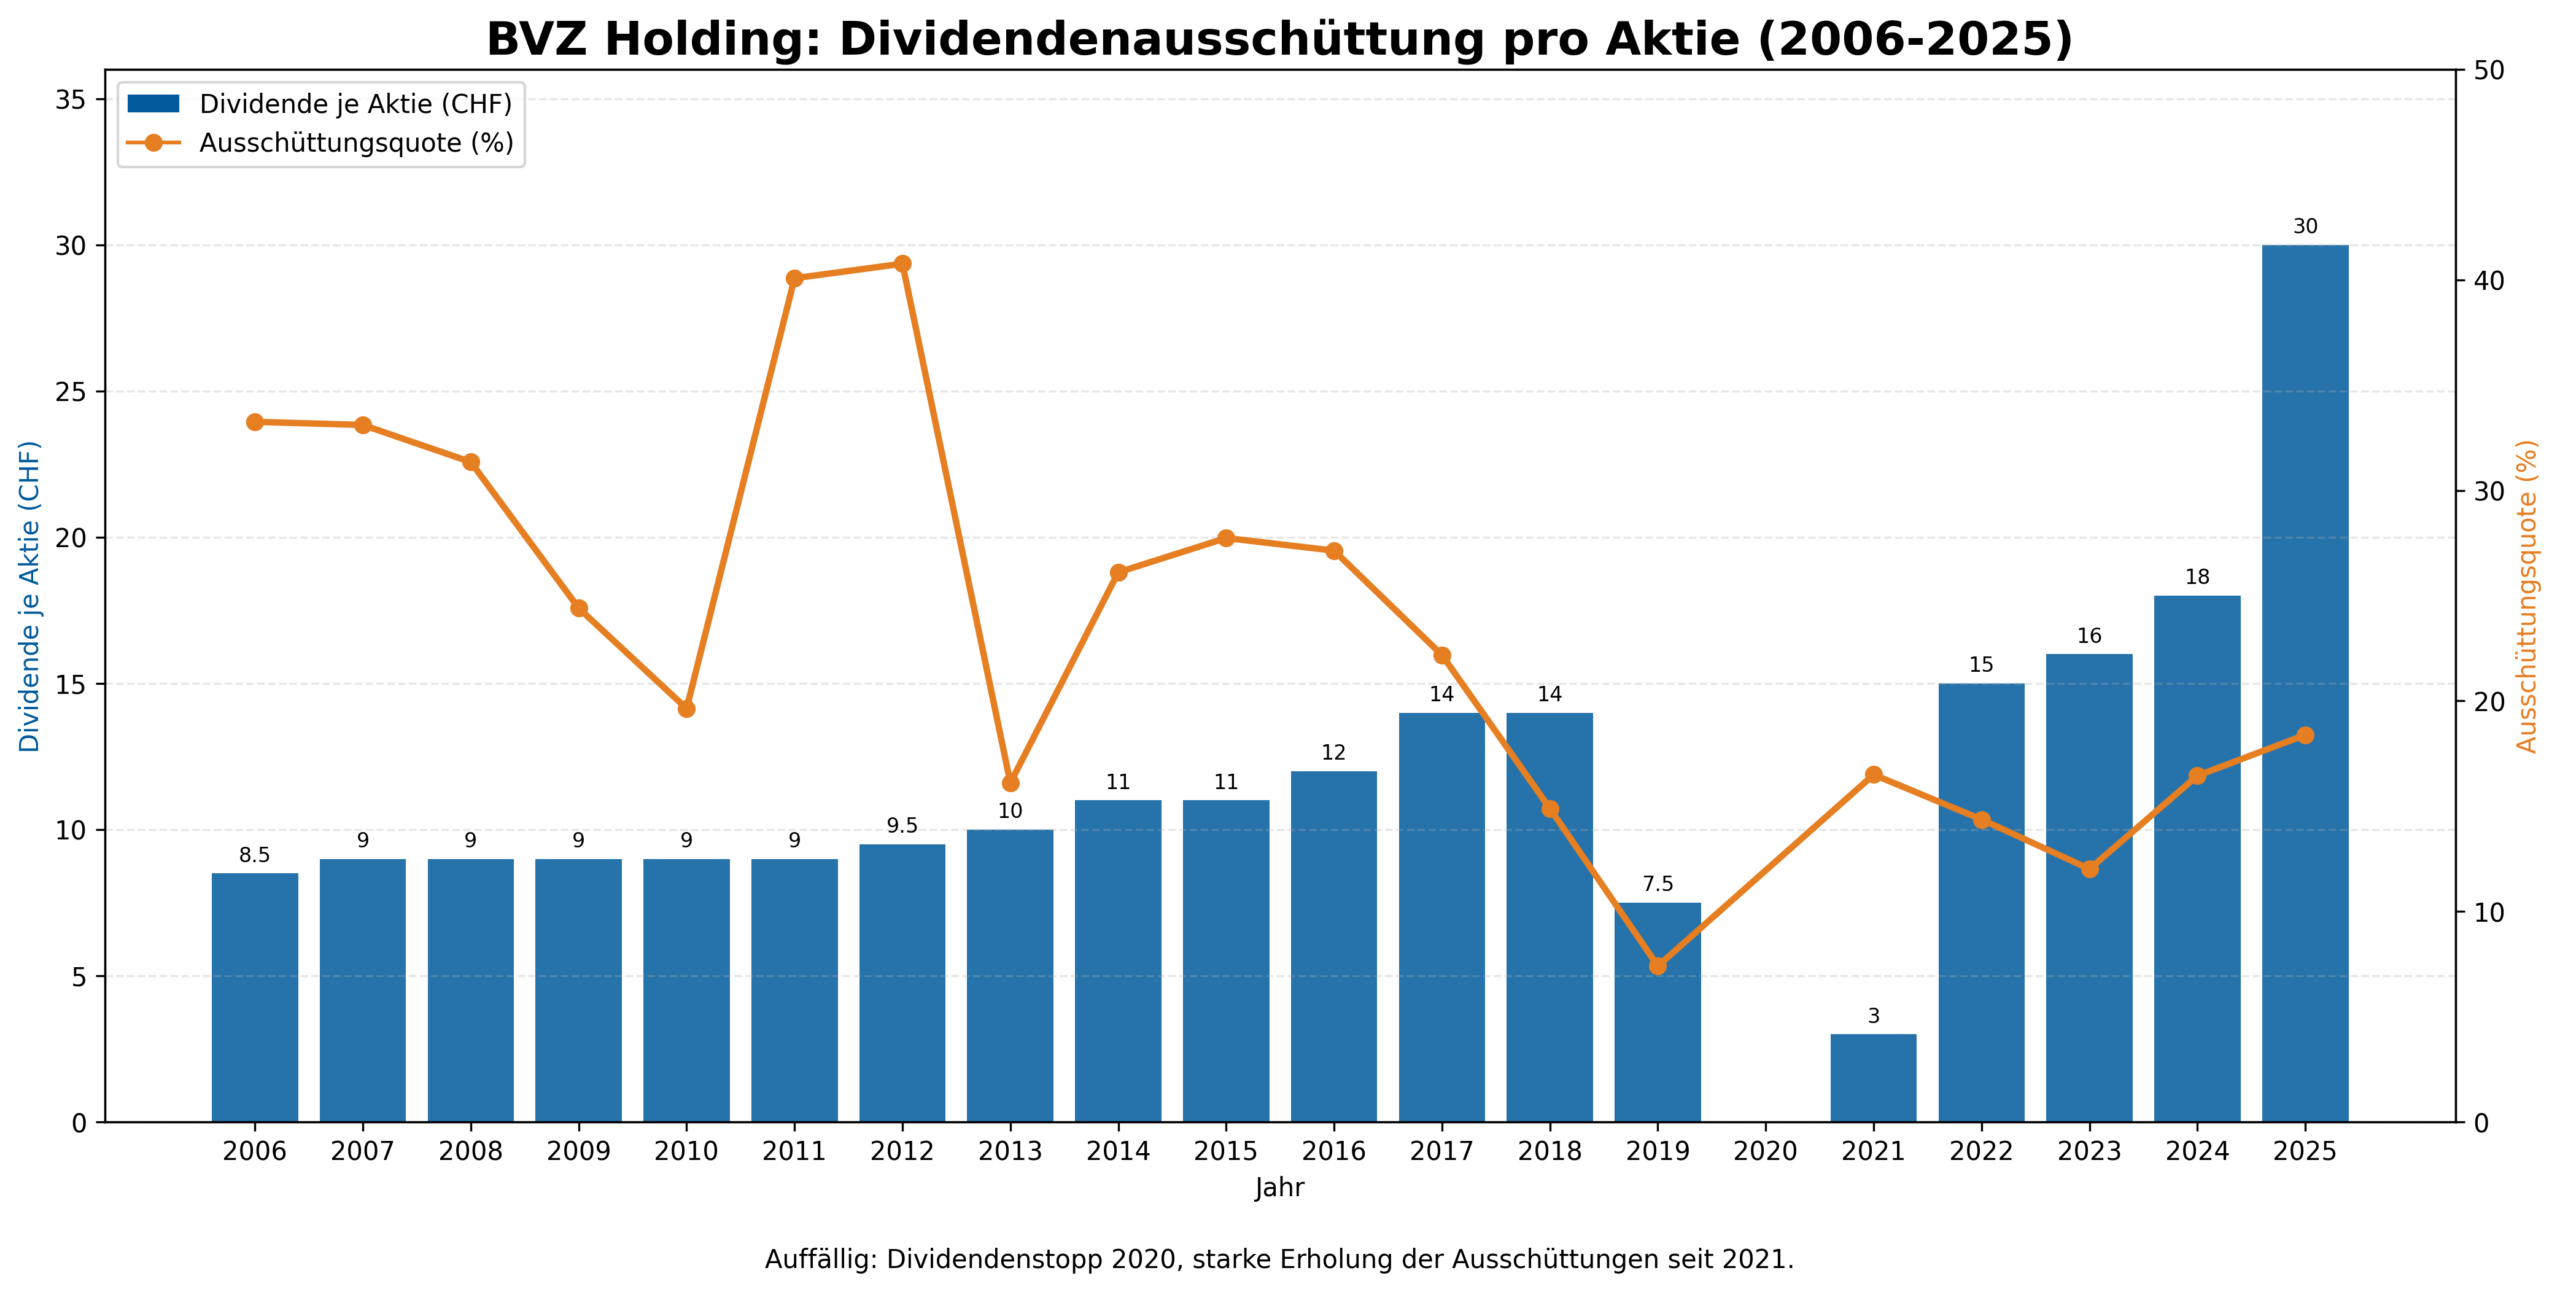
Die Investmentgesellschaft Alarick AG hat im Vorfeld der letzten Generalversammlung der BVZ Holding eine deutlich höhere Ausschüttungspolitik gefordert. Neben einer ordentlichen Dividende von 50 CHF statt der vom Verwaltungsrat beantragten 30 CHF je Aktie verlangte sie zusätzlich eine Sonderdividende von 50 CHF sowie die Einführung eines Aktienrückkaufprogramms. Zur Begründung verwies Alarick auf die im Vergleich mit den Jungfraubahnen tiefe Ausschüttungsquote der BVZ und auf aus ihrer Sicht nicht mehr benötigte Liquiditätsreserven nach dem Scheitern eines Immobilienprojekts in Zermatt.
Der Verwaltungsrat und die Konzernleitung stellten sich klar gegen diese Forderungen. Zwar wird die Dividende für das Geschäftsjahr 2025 mit 30 CHF je Aktie markant erhöht, doch verweist die BVZ auf den hohen Investitionsbedarf der kommenden Jahre. Bis 2032 sind Investitionen von rund 470 Mio. CHF geplant, insbesondere in die Bahninfrastruktur und das Rollmaterial der Gornergratbahn, in Angebots- und Erlebnisprojekte sowie in die Finanzierung neuer ORION-Triebzüge. Zudem will sich die Gruppe finanzielle Flexibilität für künftige Entwicklungs- und Immobilienprojekte sowie für mögliche konjunkturelle und geopolitische Unsicherheiten bewahren.
An der Generalversammlung vom 6. April 2026 folgten die Aktionärinnen und Aktionäre der Argumentation des Verwaltungsrats mit überwältigender Mehrheit. Sowohl der Antrag auf eine höhere Dividende als auch die Forderung nach einer Sonderdividende und einem Aktienrückkaufprogramm wurden sehr deutlich verworfen. Damit bestätigten die Eigentümer die bisherige Strategie der BVZ, die auf eine kontinuierliche, aber zurückhaltende Ausschüttungspolitik und die Finanzierung künftiger Wachstums- und Infrastrukturprojekte aus eigener Kraft setzt.
Tiefe Bewertung
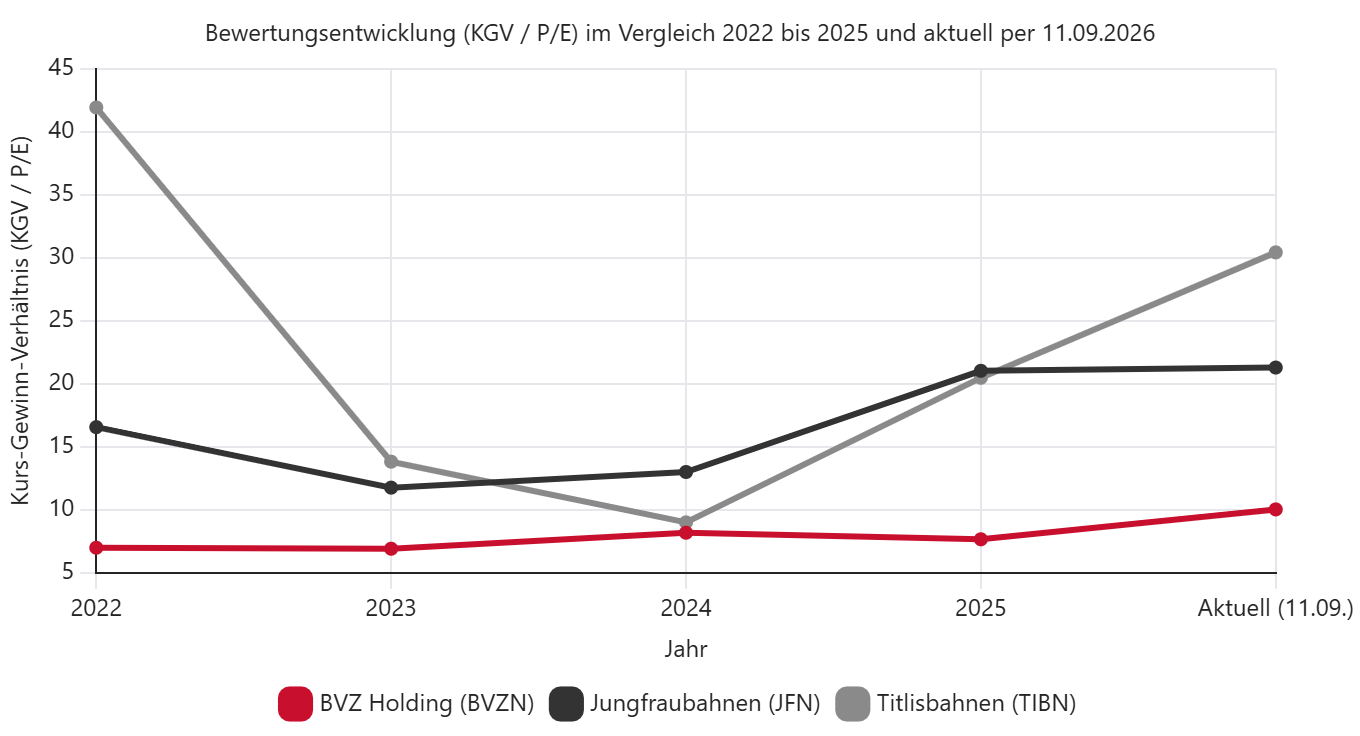
Ein Argument der Alarick AG für die Etablierung eines Aktienrückkaufprogramms war die Ansicht, dass die Aktie stark unterbewertet ist und durch das Programm der Kurs näher an den fairen Wert des Unternehmens gebracht werden soll. Ein Blick auf die Bewertung des Unternehmens im Branchenvergleich mit den Tourismus- und Bergbahnunternehmen Bergbahnen Engelberg-Trübsee-Titlis AG und Jungfraubahn Holding AG zeigt tatsächlich einen deutlichen Bewertungsabschlag hinsichtlich aller üblichen Kennzahlen bezüglich Umsatz, Gewinn und Buchwert. Diese konservativere Bewertung der BVZ Holding ist aber zu grossen Teilen auf das Geschäftsmodell und dessen Eigenheiten zurückzuführen. Während BVZ zwar stark vom Tourismus profitiert, erwirtschaftet das Unternehmen einen wesentlichen Teil der Erträge im regionalen Bahnbetrieb und öffentlichen Verkehr. Dadurch sind die Wachstumsraten tendenziell geringer, gleichzeitig aber auch (wie im aktuellen Umfeld) stabiler.
Immobilienprojekte
Im Immobiliengeschäft stellt die BVZ Holding die Weichen für weiteres Wachstum. Für die nächsten sechs Jahre sind Investitionen von mindestens 20 Mio. CHF vorgesehen, wobei der Schwerpunkt auf dem Ausbau und der Modernisierung des Immobilienportfolios im Umfeld des Bahnhofs Andermatt liegt. Ein zentrales Element dieser Strategie ist das Projekt Andermatt Central, mit dem die BVZ ihre Präsenz an einem der dynamischsten Tourismus- und Wohnstandorte der Alpen weiter ausbaut.
Mit der zweiten Etappe von Andermatt Central entstehen direkt beim Bahnhof 51 Mietwohnungen, 825 qm Büroflächen sowie zusätzliche Einstellplätze. Die Überbauung wird von der Andermatt Central AG realisiert, an der die BVZ über ihre Immobiliengesellschaft mit 50% beteiligt ist. Die Lage zwischen dem historischen Dorfkern, dem Quartier Andermatt Reuss und den touristischen Infrastrukturen verspricht eine hohe Nachfrage nach Wohn- und Gewerbeflächen. Zudem sollen rund 70% der Wohnungen als Erstwohnungen vermietet werden, womit das Projekt auch einen Beitrag zur Entschärfung des angespannten Wohnungsmarktes vor Ort leistet.
Für Investoren ist relevant, dass die BVZ damit ihre Ertragsbasis ausserhalb des Transportgeschäfts verbreitert. Renditeliegenschaften liefern in der Regel stabile und konjunkturresistentere Cashflows als das touristisch geprägte Kerngeschäft. Darüber hinaus verfügt die Gruppe mit weiteren Projekten, unter anderem in Brig, über zusätzliche Entwicklungsperspektiven. Sollten diese Vorhaben realisiert werden, könnten Investitionen von rund 50 Mio. CHF ausgelöst werden. Damit entwickelt sich das Immobiliensegment zunehmend zu einem strategisch wichtigen Werttreiber innerhalb der BVZ-Gruppe.
Ausblick bleibt von Unsicherheit geprägt
Für alle drei Unternehmen werden die kommenden Monate wesentlich von der Entwicklung des internationalen Reiseverkehrs abhängen. Die Nachfrage aus Europa und der Schweiz bleibt zwar robust, doch insbesondere die asiatischen Märkte zeigen weiterhin Zurückhaltung. Die Jungfraubahnen meldeten für Juli und August weiterhin rund 10% weniger Gäste auf dem Jungfraujoch als im Rekordjahr 2025. Auch die BVZ und die Titlisbahnen rechnen für das Gesamtjahr mit einem anspruchsvollen Marktumfeld.
Fazit
Die Schweizer Bergbahnbranche bewegt sich zwar weiterhin auf hohem Niveau, die Zeiten des nahezu ungebremsten Wachstums nach der Pandemie sind aber vorerst vorbei. In diesem Umfeld gehört die BVZ Holding zu den Unternehmen, die dank ihrer breiten Aufstellung am besten gegen externe Schocks gewappnet sind. Während die Jungfraubahnen die höchste Ertragskraft aufweisen und die Titlisbahnen mit operativer Robustheit überraschen, überzeugt die BVZ vor allem durch Stabilität. Genau diese Eigenschaft könnte in einem von Unsicherheit geprägten Umfeld für Anleger wieder an Bedeutung gewinnen.
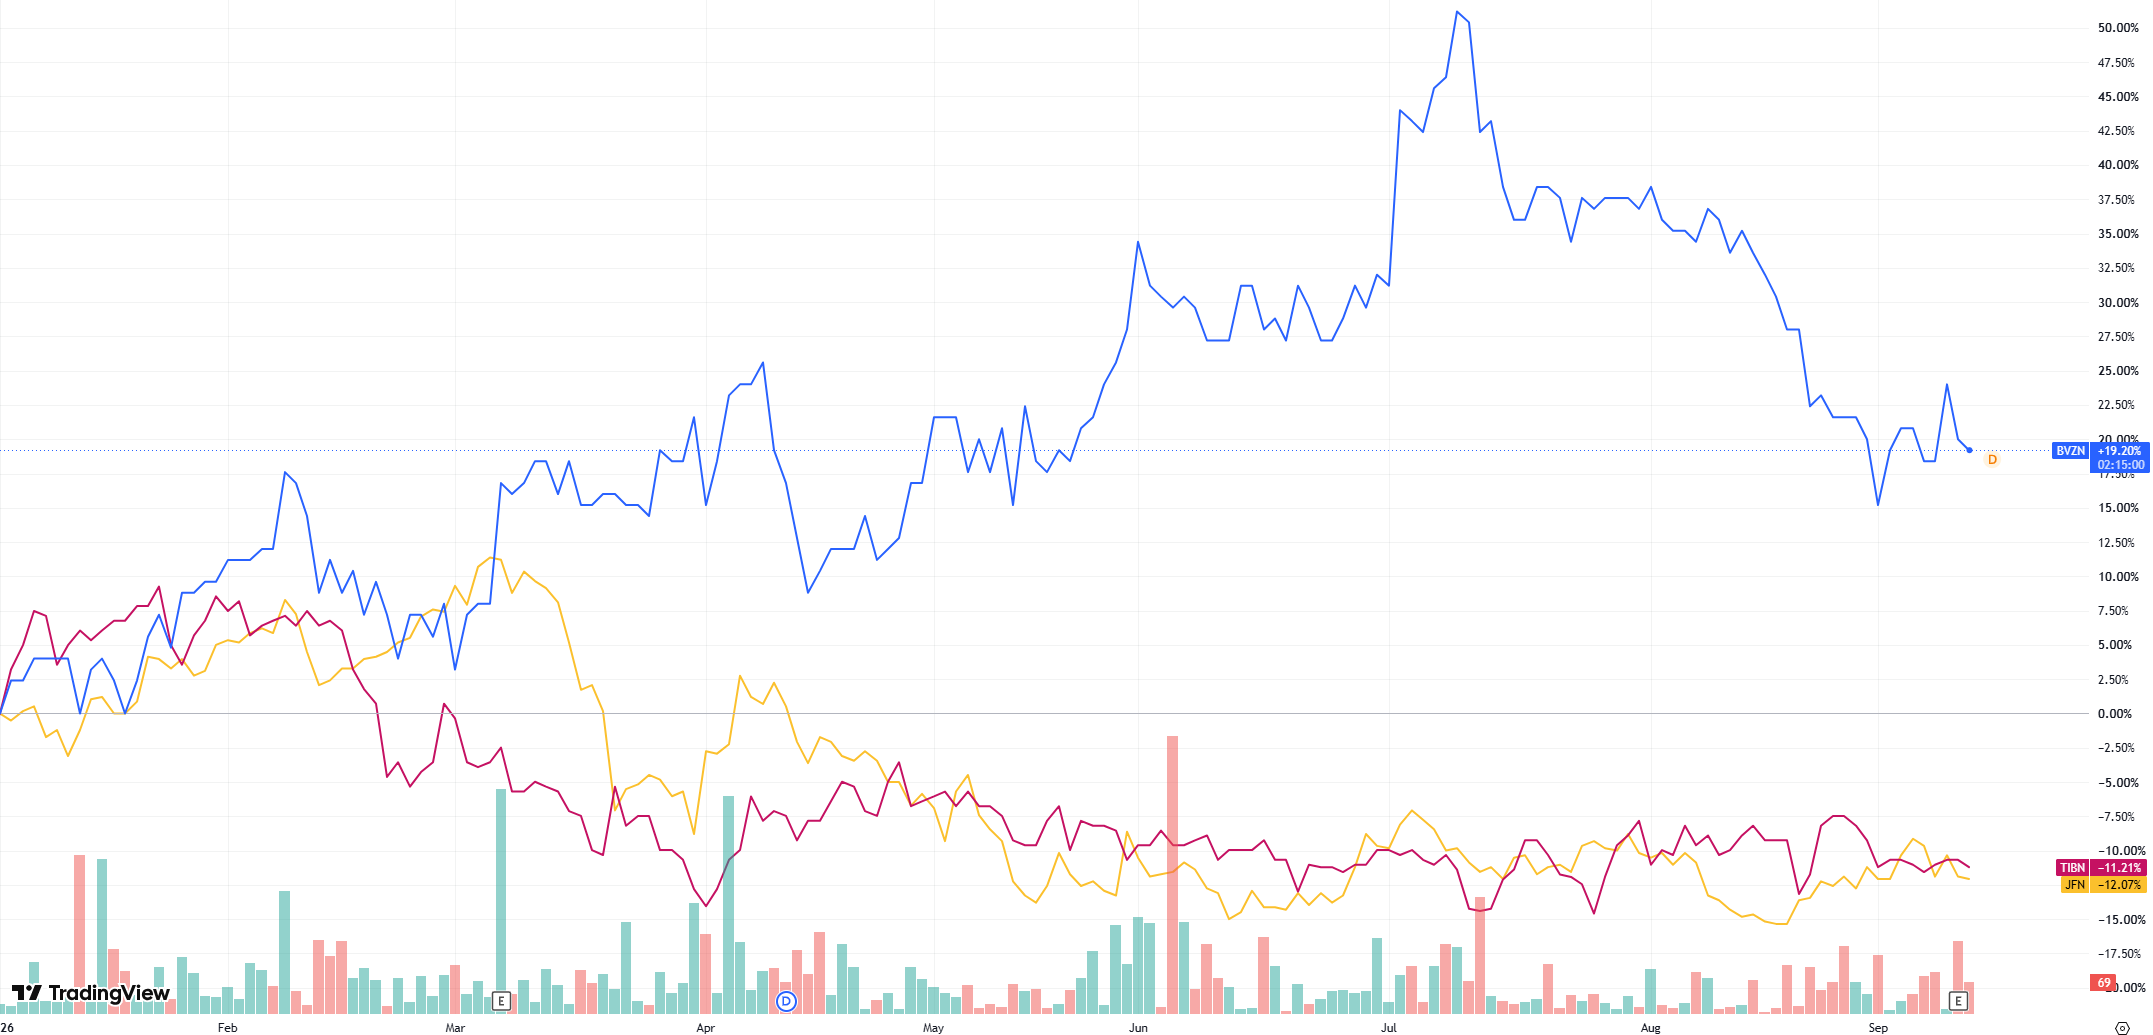
Die Aktien der BVZ Holding sind an der SIX Swiss Exchange unter dem Valor BVZN kotiert. Zuletzt wurden 1520 CHF pro Aktie bezahlt.


