Die Aktien von Regional- und Kantonalbanken sind gefragt. In den letzten drei Jahren legte der Bankenindex der SIX um mehr als 45% zu, während die Aktie der Hypothekarbank Lenzburg stagnierte. Nicht nur der starke Kursgewinn der UBS-Aktie war für die gute Performance des Bankenindex verantwortlich. Auch die Aktien von Regionalbanken wie der Valiant Bank verzeichneten in diesem Zeitraum mit einem Plus von über 50% deutliche Kursgewinne.
Nun zeichnet sich ein Zinsanstieg ab, was zumindest kurzfristig den Druck auf die Zinsmargen der Schweizer Retailbanken verringern dürfte. Auch das Anlagegeschäft entwickelt sich angesichts der nach wie vor positiven Stimmung an den Kapitalmärkten erfreulich. Doch weshalb kommt die Aktie der «Hypi» nicht vom Fleck?
IT-Tochterunternehmen Finstar
Lange galt die Bank unter der Führung der heutigen Verwaltungsratspräsidentin Marianne Wildi als «digitalste Bank» der Schweiz. Mit ihrer eigenen Kernbankenlösung Finstar wollte das Finanzinstitut weitere Banken als Kunden gewinnen. Heute stehen 15 kleinere Banken und Finanzdienstleister auf der Kundenliste von Finstar. Eine grössere Regional- oder Kantonalbank konnte bisher jedoch nicht gewonnen werden.
Per 1. Januar 2026 wurde das Informatikgeschäft schliesslich in die hundertprozentige Tochtergesellschaft Finstar AG ausgegliedert, was zusätzlichen Raum für Wachstum schaffen soll.
Erste Erfolge sind bereits sichtbar. So konnte Finstar das Start-up Helvo als Kunden gewinnen und die Partnerschaft mit Neon verlängern. Bereits im vergangenen Jahr beteiligte sich die Hypi an der deutschen Sutor Bank, auch mit dem Ziel, mit Finstar in den deutschen Markt einzutreten. Wie profitabel Finstar bislang ist, lässt sich jedoch nur schwer beurteilen. Rund 15% beziehungsweise 13.9 Mio. CHF des Gesamtertrags von 112.8 Mio. CHF erzielte die Hypi 2025 im Geschäft mit Banking-as-a-Service (BaaS) und IT, zu dem auch Finstar gehört.
Kräftiges Wachstum in der Vermögensverwaltung
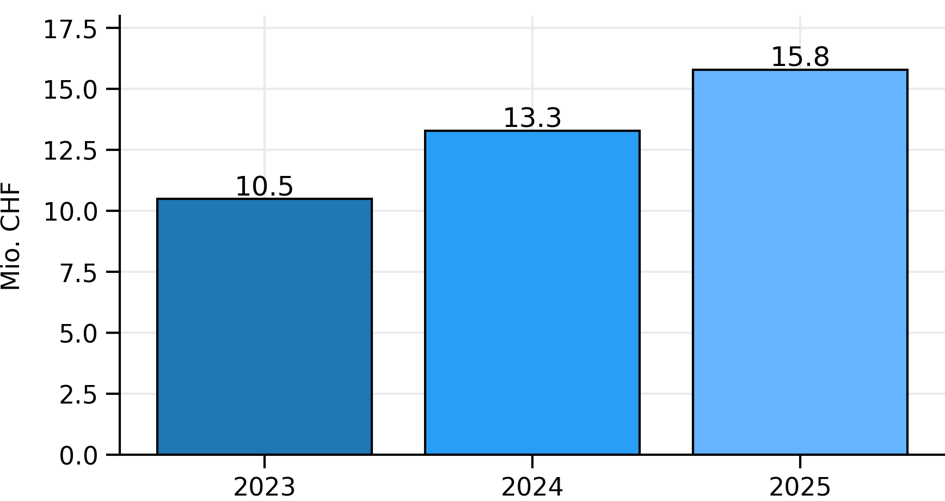
Auf Wachstumskurs ist die Hypi dagegen klar im Bereich der Vermögensverwaltung. Allein in den letzten drei Jahren stiegen die Depotvolumen auf beachtliche 4.8 Mrd. CHF per Ende des ersten Halbjahres 2026. Auch die Erträge aus dem Wertschriften- und Anlagegeschäft legten in diesem Zeitraum markant um mehr als 50% auf 15.8 Mio. CHF zu.
Profitiert hat die Vermögensverwaltung einerseits vom Erfolg der eigenen Marke HBL Asset, die seit 2017 professionelle Vermögensverwaltungsmandate sowie eigene Produkte, darunter Fonds und aktiv verwaltete Zertifikate, anbietet. Andererseits wirkte sich auch die Kooperation mit Neon positiv aus. Mit Neon Invest bietet die Smartphone-Bank einfache Anlagelösungen für Privatkunden an.
Neon bringt Wachstum bei den Kundengeldern
Neon ist auch ein wichtiger Treiber des starken Wachstums bei den Kundengeldern. Seit Beginn der Kooperation hat die Hypi erheblich vom Neukundenwachstum der Smartphone-Bank profitiert.
Per Ende 2025 belief sich der Bestand der Kundengelder von Neon-Kunden auf 1.367 Mrd. CHF. Dies entspricht rund 20% der gesamten Kundengelder der Hypothekarbank Lenzburg. Auch im ersten Halbjahr 2026 wuchsen die Guthaben auf Privatkonten weiter um 4,1%, obwohl die gesamten Kundengelder um 0,7% auf 6.5 Mrd. CHF zurückgingen. Die Bank begründet dies mit der aktiven Reduktion von Geldern institutioneller Kunden.
Kerngeschäft stagniert
Das Kerngeschäft der Bank mit Immobilienfinanzierungen stagnierte im ersten Halbjahr 2026 weiterhin. Mit 4.934 Mrd. CHF lagen die Hypothekarforderungen nur minim über dem Niveau von Ende 2025. Bereits im Geschäftsjahr 2025 hatte die regional tätige Bank einen Rückgang des Hypothekarvolumens um 2,1% hinnehmen müssen, was damals als strategischer Entscheid bezeichnet wurde.
Rund 82% der Ausleihungen waren per Ende Juni 2026 durch Kundengelder gedeckt. Der Nettoerfolg aus dem Zinsengeschäft ging deshalb im ersten Halbjahr um 5,9% zurück. Damit trug das Zinsengeschäft nur noch 53,4% zum Gesamtertrag der Bank von 69.5 Mio. CHF bei.
Eines der Ziele der heutigen Verwaltungsratspräsidentin war es seit Längerem, die Abhängigkeit vom Zinsengeschäft zu reduzieren. Dies scheint mittlerweile gelungen zu sein.
Ob auch die 2025 übernommene Kreditkartenfirma Swiss Bankers einen zusätzlichen Beitrag leisten wird, bleibt abzuwarten. Im Geschäftsjahr 2025 war das Tochterunternehmen jedenfalls noch defizitär. CEO Silvan Hilfiker skizzierte in einem Interview mit schweizeraktien.net vor einem Jahr die Perspektiven für das Geschäft: die Erfahrung im Payment-Bereich mit Kreditkarten, ein grosses Vertriebsnetz sowie die E-Geld-Lizenz in Liechtenstein, welche der Hypi den Zugang zum EU-Raum ermöglichen soll. Die konkrete Strategie für die künftige Ausrichtung von Swiss Bankers scheint jedoch noch in Arbeit zu sein.
Kosten kräftig gesenkt
Positiv zu werten ist der Halbjahresabschluss insbesondere hinsichtlich der konsequenten Kostendisziplin. So konnte der Sachaufwand um mehr als 4 Mio. CHF gesenkt werden. Obwohl der Personalaufwand um weitere 6,0% anstieg, lag der Geschäftsaufwand mit 50.5 Mio. CHF insgesamt deutlich unter dem Vorjahresniveau.
Die Cost/Income-Ratio liegt mit 72,7% allerdings weiterhin über dem Niveau der meisten Regional- und Kantonalbanken.
Fazit
Als Grund für die vergleichsweise schwache Kursentwicklung der Aktie wird häufig die geringe Liquidität genannt. Für professionelle Anleger ist es angesichts des tiefen Handelsvolumens schwierig, grössere Positionen auf- oder abzubauen.
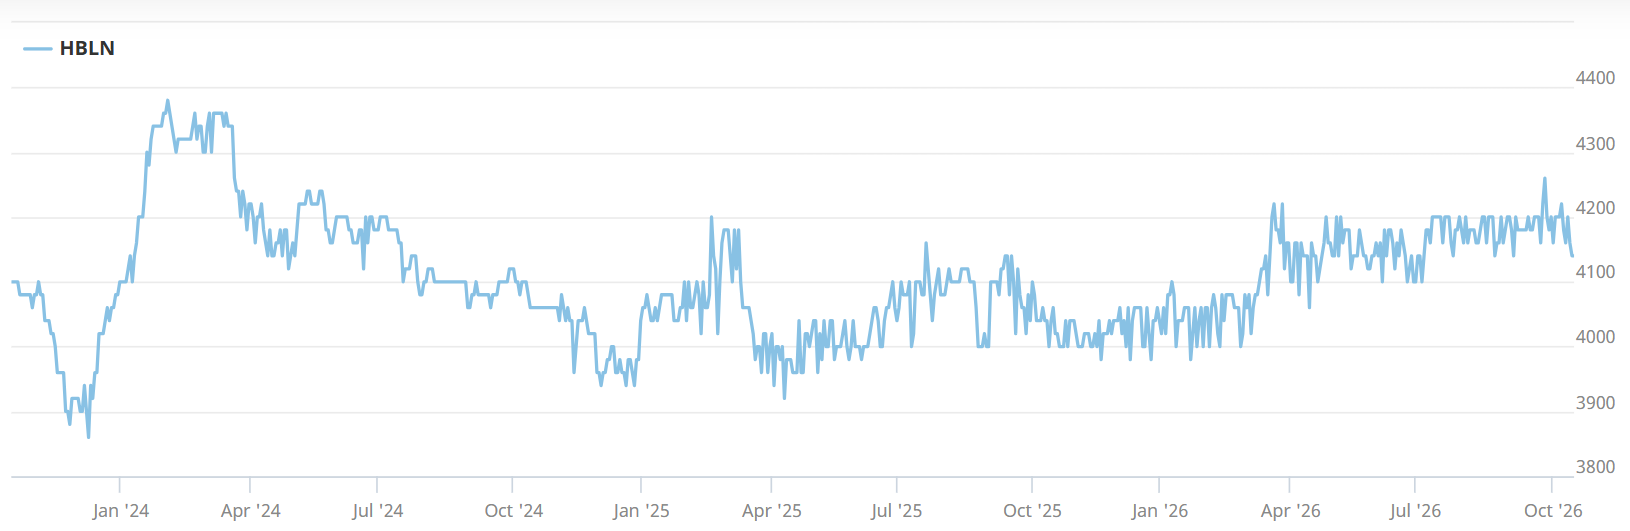
Dies dürfte jedoch nicht der einzige Grund sein. Für Investoren ist die Strategie der Hypi Lenzburg teilweise schwer greifbar. Zukäufe wie Swiss Bankers, Beteiligungen wie jene an der Sutor Bank sowie Partnerschaften mit Neon und anderen Fintechs werfen Fragen auf. Auch die vergleichsweise hohe Cost/Income-Ratio passt nicht vollständig ins Bild. Positiv zu bewerten ist deshalb die eingeleitete Kostenreduktion. Möglicherweise besteht hier weiteres Optimierungspotenzial.
Gleichzeitig muss es der Bank gelingen, weiteres Wachstum zu generieren. Das Vermögensverwaltungsgeschäft zeigt, welches Potenzial vorhanden ist. Im Hypothekargeschäft dürfte es angesichts steigender Zinsen hingegen schwieriger werden, zusätzliches Volumenwachstum zu erzielen. Umso wichtiger wird es sein, mit BaaS und Finstar sowie über die verschiedenen Kooperationen weiter zu wachsen.