Am vergangenen Mittwoch informierte das Management des Westschweizer Maschinenbauers Bobst Group im Hotel Schweizerhof in Zürich über die aktuelle Lage des Unternehmens und gab einen Ausblick auf die bevorstehenden Jahre.
Resultatverbesserung im zweiten Halbjahr
Nach einem äusserst negativ verlaufenen ersten Halbjahr, welches mit Verlust abgeschlossen wurde, wird das dritte Quartal gemäss CFO Jennifer Puligny wieder deutlich positiver Aussehen. Für das vierte Quartal wird ebenfalls ein besseres Ergebnis als im ersten Halbjahr erwartet, auch wenn dieses nicht an das dritte Quartal heranreichen wird. Die seit April neu in der Position des CFO befindliche Jennifer Puligny stellt folglich für 2026 ein im Vergleich zum Vorjahr signifikant tieferes EBIT, tiefere Margen, aber auch eine verbesserte Kostenstruktur in Aussicht. Die Frage, ob es über das Gesamtjahr hinweg für schwarze Zahlen reichen wird, wurde nicht beantwortet.
Geopolitisch und wirtschaftlich schwieriges Umfeld
CEO Jean‑Pascal Bobst zeichnet das Bild eines Umfelds, welches von geopolitischen Überlegungen und grosser Konkurrenz gezeichnet ist. Er geht trotz des politischen Umschwungs in den USA von keiner nennenswerten Änderung der Zollpolitik aus, zumal unter dem demokratischen Präsidenten Joe Biden die USA ebenfalls das damals bestehende und unter Vorgänger Donald Trump etablierte Zollregime grossmehrheitlich übernommen habe.
Während diese Zollpolitik in Kombination mit dem starken Schweizer Franken und den hohen Energie- und Fertigungspreisen in der Schweiz die Ausfuhren in den sehr lukrativen amerikanischen Markt erschwert – Bobst’s Endkundenpreise haben sich dadurch in den USA verdoppelt -, zeigen sich im wachstums- und chancenstarken Asien andere Problemfelder. Indien handelt sehr opportunistisch und in China erwächst eine grosse Konkurrenz von Anbietern, welche deutlich kostengünstiger produzieren können. Jean‑Pascal Bobst zieht immer wieder den (nicht sehr optimistisch stimmenden) Vergleich mit der Autoindustrie heran, wo unter anderem der chinesische Hersteller BYD den Markt mit Dumpingpreisen aufgemischt und insbesondere den europäischen Herstellern Marktanteile abgenommen hat.
Überkapazitäten führen zu Preiskampf
Die Branche konnte in den vergangenen Jahren von einem Trend weg von Plastik hin zu Karton profitieren. Dieser Trend kehrt sich aktuell um und verringert temporär die Nachfrage nach den Erzeugnissen der Bobst Group. Langfristig erwartet Jean‑Pascal Bobst aber weiteres Wachstum in der Verpackungsindustrie. Die Frage sei nur wann und wo es aufkommt. Solange sich dieses Wachstum nicht materialisiert, kämpft die Industrie mit Überkapazitäten, welche einen Preiskampf zur Folge haben. Bobst geht diesen Preiskampf nur bedingt mit und verzichtet stattdessen auf Volumen. Als Folge dieser strategischen Entscheidung ist die Profitabilität pro Linie bei Bobst weiterhin in Ordnung, es bestehen jedoch ungenutzte Überkapazitäten.
Kostensenkungen sollen Konkurrenzfähigkeit erhöhen
Bobst begegnet diesen Herausforderungen mit Investitionen in die Digitalisierung und einer neuen Organisation, welche ein «process streamlining» ermöglichen und Kostensenkungen bewirken soll. Unter anderem wurde die Geschäftsleitung mit Ausnahme von Jean‑Pascal Bobst in den vergangenen Monaten komplett neu aufgestellt. Diese Kostensenkungen sind für den zukünftigen Erfolg des Unternehmens denn auch zentral. Qualitativ ist Bobst weiterhin das Mass aller Dinge, der Preis dafür aber zu hoch. Gerade im wichtigen Markt China ist man weiterhin die Nummer 1, gewinnt aber keine Marktanteile hinzu. Ein Hoffnungsschimmer ist die Tatsache, dass man im Servicebereich der chinesischen Konkurrenz weiterhin überlegen ist und die qualitative Entwicklung der Konkurrenz im Vergleich zur Situation in der Autoindustrie langsamer verläuft. Das Servicegeschäft ist generell in einem guten Zustand. Das Unternehmen erwartet in diesem Bereich vor Fremdwährungseffekten ein stabiles Wachstum.
Verlagerung von Aktivitäten nur punktuell
Um Kosten zu senken und Zölle zu vermeiden, hat Bobst auch einzelne Aktivitäten in der Wertschöpfungskette in die entsprechenden Länder verlegt. Einzelne Arbeitsschritte erledigt Bobst beispielsweise neu direkt vor Ort in den USA. Qualitativ und kostenmässig sinnvoll ist dies aber nur fallweise. Eine ganze Fabrik vor Ort aufzubauen wäre finanziell nicht zielführend. Nichtsdestotrotz sieht Jean‑Pascal Bobst aber Deutschland, Frankreich und die Schweiz industriell in einer schwierigen Lage. Spanien und Italien seien innereuropäisch deutlich kompetitiver unterwegs.
Bezüglich einer möglichen Dividendenausschüttung für das aktuelle Geschäftsjahr hält sich Jean‑Pascal Bobst zurück: Eine Ausschüttung sei nur möglich, wenn das Geld auch erwirtschaftet werde.
Wenig Guidance für die kommenden Jahre
Gesamthaft zeigt sich ein Bild eines Managements, welches die Situation erkannt hat und nicht versucht, diese schönzureden. Entsprechende Massnahmen wurden in die Wege geleitet. Auch finanziell werden die Realitäten anerkannt – beispielsweise mit einer möglichen Aussetzung der Dividende, um die Bilanz nicht zusätzlich zu belasten. Ob das am Ende reicht, um in dieser sehr schwierigen Situation wieder auf einen guten Pfad zurückzufinden, wird sich weisen müssen. Es ist aber davon auszugehen, dass der Weg sehr steinig und noch einige Jahre in Anspruch nehmen wird.
Dazu passend möchte das Management auch keine EBIT-Guidance für die kommenden Jahre geben. Man erwartet für das Jahr 2027 lediglich einen Umsatz im Bereich des aktuellen Geschäftsjahrs sowie möglicherweise eine positive Entwicklung in der zweiten Jahreshälfte.
Die Aktie widerspiegelt den aktuellen Geschäftsgang
Der Kurs der seit Anfang 2023 ausserbörslich an der OTC-X gehandelten Bobst-Aktie, welche zu 85,29% im Besitz der Familienholding JBF SA ist und nur über einen kleinen Free-Float von 14,71% verfügt, entwickelt sich parallel zur schwierigen Geschäftslage seit Frühling 2025 negativ. Alleine im aktuellen Jahr hat die Aktie gut 37% an Kurswert verloren.
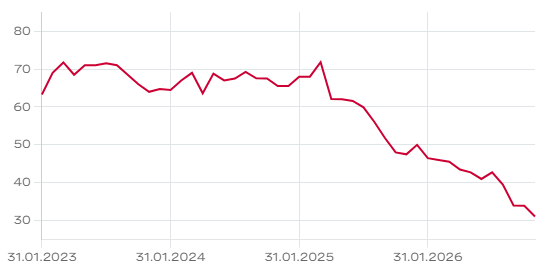
Noch Ende 2022 hat die JBF-Holding die damals an der SIX kotierte Firma den Aktionären ein freiwilliges Kaufangebot über 78 CHF pro Aktie unterbreitet, die Aktien von der SIX dekotiert und den verbleibenden Free-Float an die ausserbörsliche OTC-X gebracht. Eine Erhöhung dieses Anteils in Anbetracht des nun tieferen Aktienkurses wäre bei entsprechendem Vertrauen in die Zukunft der Firma zwar möglich, wird aber von an der Informationsveranstaltung anwesenden Investoren und Analysten mit Verweis auf die Finanzierungslage als unwahrscheinlich angesehen. Auch Aktienrückkäufe durch das Unternehmen dürften aufgrund der finanziellen Lage von Bobst mit Fokus auf Bilanzstabilität eher unwahrscheinlich sein. Eine entsprechende Anfrage wurde vom Unternehmen bisher nicht beantwortet.
Ratinganalyst Peter Gasser, welcher für die Ratingagentur fedafin das Unternehmen beobachtet, schreibt auf unsere Anfrage hin: «Das Unternehmen und seine Mehrheitsaktionärin, die Familienholding JBF SA, stehen vor zwei zentralen Herausforderungen. Zum einen das eingetrübte respektive sich verändernde Marktumfeld unter anderem mit der global festzustellenden Investitionszurückhaltung in Kapitalgüter sowie mit einer erstarkenden chinesischen Konkurrenz. Beides zwingt Bobst zu nachhaltigen Veränderungen in der Kostenstruktur. Zum anderen muss die Familienholding den durch das Going Private per Ende 2022 aufgenommenen Bankkredit amortisieren. Dafür greift sie auf die Dividendenausschüttungen von Bobst zurück, welche infolge der operativen Probleme die in jüngster Vergangenheit erzielten Reingewinne überstiegen.»
Die Anleihen signalisieren bisher kein erhöhtes Risiko
Im Gegensatz zur Aktienseite sind die Fremdkapitalgeber offensichtlich noch nicht nervös. Der Kurs der zwei an der SIX gehandelten Bobst-Anleihen sinkt zwar seit zwei Jahren kontinuierlich, liegt aber weiterhin noch über dem ursprünglichen Ausgabepreis. Es wird sich zeigen, zu welchen Konditionen die Refinanzierung dieser Anleihen in den Jahren 2029 und 2030 getätigt werden kann. Diese werden aktuell mit BBB- (UBS und ZKB) sowie Baa- (fedafin) eingestuft und gelten daher gerade noch als «Investment Grade» Anleihen. Inwiefern sich die negative Entwicklung der letzten Quartale in einem veränderten Rating niederschlagen wird, ist aktuell noch unsicher. Eine allfällige Abstufung in den «Sub-Investment-Grade» Bereich würde aber eine Refinanzierung zu attraktiven Konditionen deutlich erschweren und die Fremdfinanzierungskosten damit in die Höhe treiben. In einem kostensensitiven Umfeld, wie sich Bobst momentan befindet, wäre dies ein herber Gegenwind.
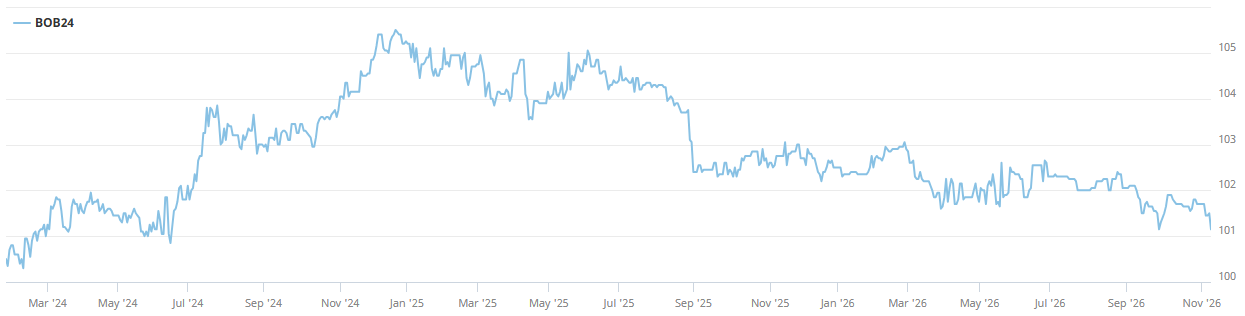
Die Aktie der Bobst Group wird auf OTC-X gehandelt. Die Dividendenrendite beträgt auf Basis einer gleichbleibenden Dividende von 2.50 CHF und unter Berücksichtigung des aktuellen Kurses von 31.10 CHF gut 8%. Eine massive Senkung oder sogar komplette Streichung der Dividende ist aber wahrscheinlich.


