
Die regional tätigen Banken in der Schweiz beurteilen ihre aktuelle Lage wieder etwas positiver als noch vor einem Jahr. Gleichzeitig nehmen die langfristigen Sorgen zu: Cyber-Security, Regulierung und hohe IT-Kosten erreichen neue Höchstwerte. Das Verhältnis zur FINMA ist auf einen Tiefpunkt gefallen. Auch bei der Gewinnung junger Kundinnen und Kunden zeigt sich Handlungsbedarf. Dies sind die wichtigsten Erkenntnisse aus der jüngsten Umfrage von schweizeraktien.net unter regional tätigen Banken.
Die mittlerweile 13. Branchenanalyse zeichnet das Bild einer Branche mit zwei Geschwindigkeiten. Operativ scheinen sich die Regional- und Kantonalbanken im aktuellen Umfeld gut behaupten zu können. Bei den strukturellen Herausforderungen und den langfristigen Aussichten nimmt die Skepsis dagegen deutlich zu.
An der diesjährigen Umfrage beteiligten sich 31 von 66 angeschriebenen Bank-CEOs. Dies entspricht einer Rücklaufquote von 47,0%. Zu den teilnehmenden Instituten gehören 25 Regionalbanken, vier Kantonalbanken sowie zwei weitere Institute.
Aktuelle Lage wird besser beurteilt
Nach dem Rückschlag im Vorjahr beurteilen die Banken-CEOs die Situation ihres eigenen Instituts wieder deutlich positiver. Auf einer Skala von eins bis zehn steigt der entsprechende Wert von 7.46 auf 8.03. Dies ist der zweithöchste Wert seit 2017. Nur 2023 fiel die Einschätzung mit 8.14 noch besser aus.
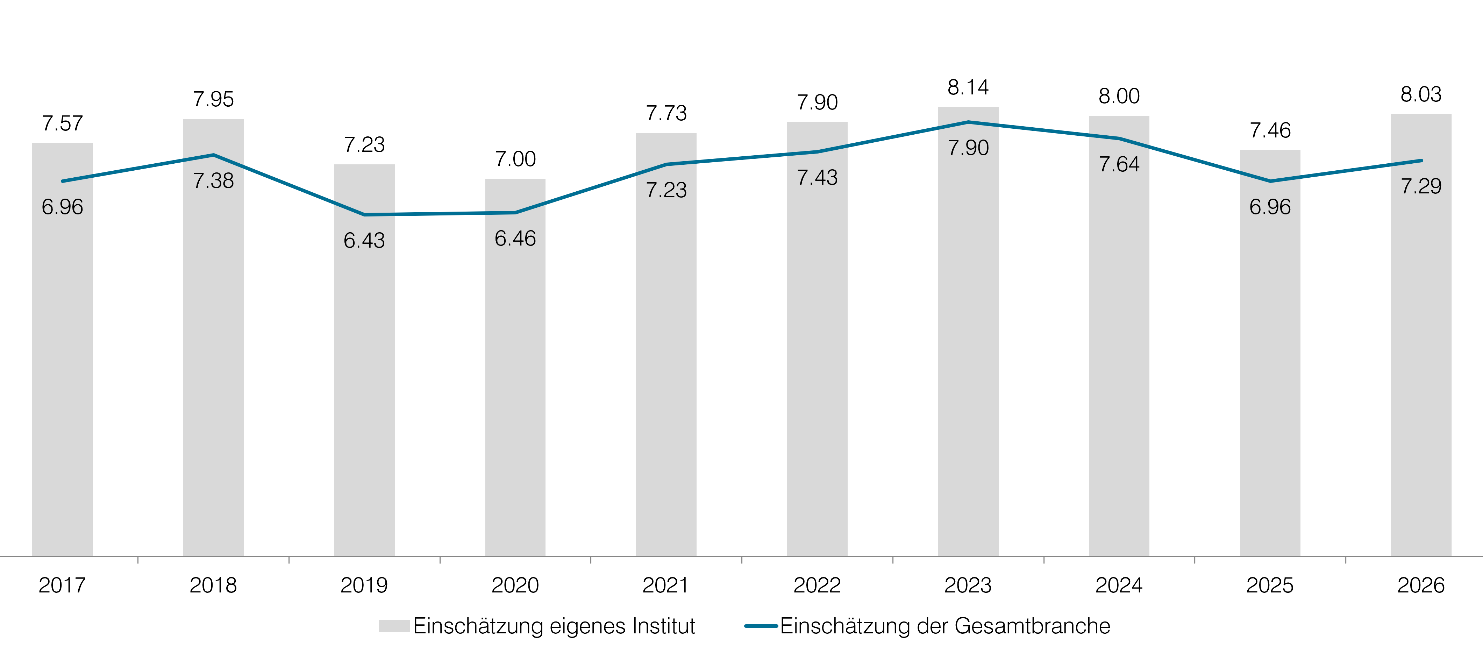
Auch die Lage der Gesamtbranche wird mit 7.29 wieder zuversichtlicher beurteilt als im Vorjahr, als der Wert bei 6.96 lag. Wie bereits in den vergangenen Jahren schätzen die Bankchefs die Situation des eigenen Instituts besser ein als jene der Branche insgesamt.
Ganz anders präsentiert sich der Blick in die weitere Zukunft. Nur noch 9,7% der Befragten erwarten, dass sich das Marktumfeld für Regional- und Kantonalbanken in den kommenden zehn Jahren verbessern wird. Im Vorjahr waren es noch 37,0%. Gleichzeitig rechnen 32,3% mit einer Verschlechterung. 58,1% gehen von einem weitgehend unveränderten Umfeld aus.
Die Banken haben sich somit im aktuellen Marktumfeld gut eingerichtet. Bei den langfristigen Rahmenbedingungen wachsen jedoch die Zweifel.
Cyber-Security, Regulierung und IT-Kosten belasten
Bei den grössten Herausforderungen erreichen gleich drei Faktoren neue Höchststände. An erster Stelle steht die Datensicherheit beziehungsweise Cyber-Security mit einem Wert von 8.84. Es folgen die verschärfte Regulierung mit 8.81 und die Kosten der notwendigen IT-Investitionen mit 8.45.
Auch die Integration von Big Data und künstlicher Intelligenz gewinnt an Bedeutung. Der Wert steigt von 6.64 auf 7.03 und liegt damit so hoch wie noch nie. Der technologische Wandel wird von den Banken folglich nicht nur als Chance, sondern zunehmend auch als finanzielle und organisatorische Belastung wahrgenommen.
Demgegenüber haben «traditionelle Sorgen» etwas an Bedeutung verloren. Die Wettbewerbsintensivierung durch Nicht-Banken wird mit 4.13 so tief bewertet wie noch nie seit Beginn der Umfrage. Auch die Konkurrenz durch andere Banken sowie die Volatilität am Immobilienmarkt bereiten den Instituten vergleichsweise wenig Sorgen. Die niedrige Zinsmarge bleibt mit 7.55 hingegen eine bedeutende Herausforderung.
Bei den Wachstumsmöglichkeiten steht die Diversifikation der Erträge mit 6.52 weiterhin an erster Stelle. Deutlich erholt hat sich zudem die Einschätzung zur Ausweitung der Kreditvergabe. Digitale Kanäle verlieren dagegen an Bedeutung und erreichen mit 5.58 den tiefsten Wert seit 2019. Offenbar werden sie zunehmend als notwendige Basisinfrastruktur und weniger als eigenständiger Wachstumstreiber betrachtet.
Verhältnis zur FINMA auf einem Tiefpunkt
Der auffälligste Einzelbefund der Umfrage betrifft die Finanzmarktaufsicht (FINMA). Auf die Frage, ob die Aufsichtsbehörde die Belange regional tätiger Banken ausreichend versteht und berücksichtigt, vergeben die Banken-CEOs im Durchschnitt nur noch 2.94 Punkte. Im Vorjahr lag der Wert bei 4.21. Damit fällt die Bewertung auf den tiefsten Stand seit 2015.
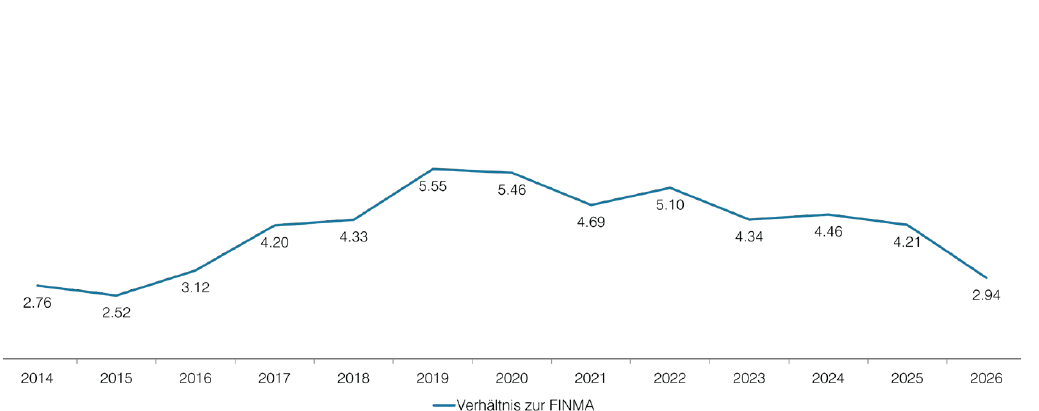
Eine mögliche Erklärung liefert das im August 2026 in die Vernehmlassung geschickte «Too-big-to-fail»-Massnahmenpaket. Dieses ist zwar in erster Linie auf systemrelevante Banken ausgerichtet, verschiedene Instrumente sollen jedoch für sämtliche Banken gelten. Dazu zählen die geplante Bussenkompetenz der FINMA sowie erweiterte Frühinterventionsrechte.
Deutlich besser fällt die Beurteilung der Schweizerischen Nationalbank aus. Die Zufriedenheit mit ihrer Arbeit und Mandatserfüllung seit der Finanzkrise 2008 liegt mit 7.65 weiterhin auf einem hohen Niveau.
Junge Kundschaft steht kaum im Fokus
Bei der Kundengewinnung setzen die Banken vor allem auf etablierte Zielgruppen. 77,4% nennen Familien als Schwerpunkt ihrer Wachstumsstrategie. Es folgen Pensionäre mit 54,8% sowie junge Familien und KMU mit jeweils 51,6%. Die Generation Z beziehungsweise Millennials stehen dagegen nur bei 19,4% der Institute im Fokus.
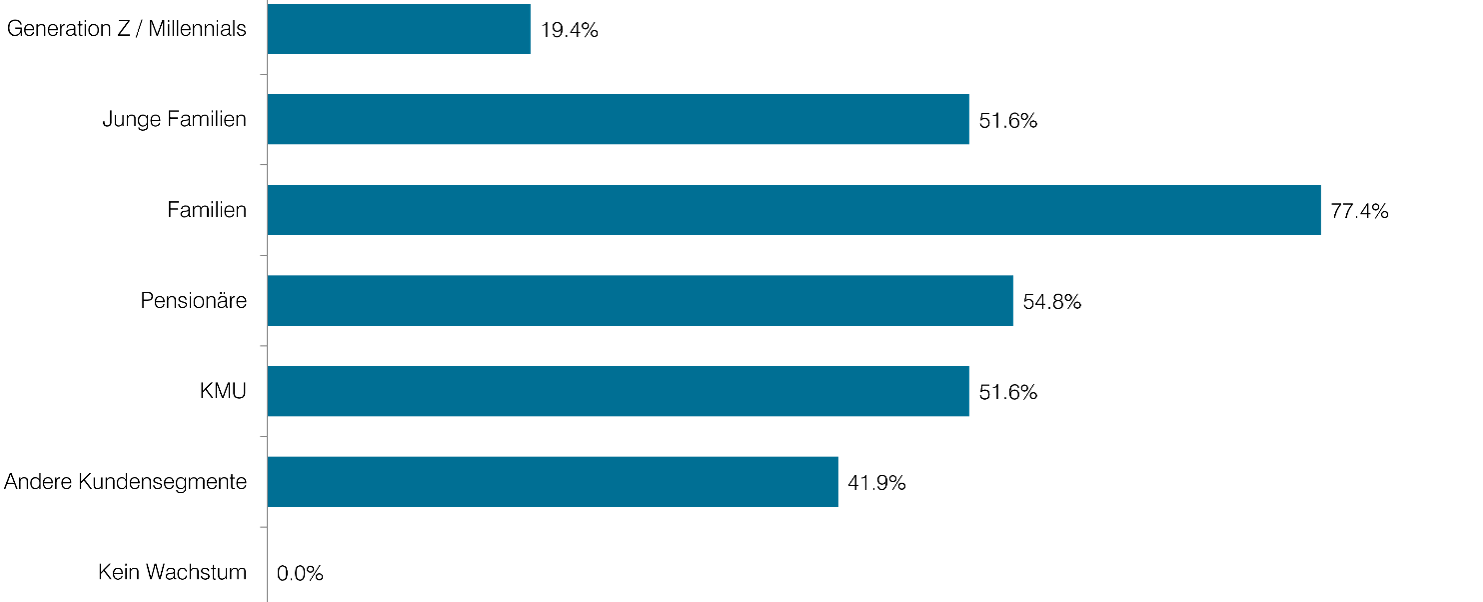
Dieses Ergebnis erstaunt, weil die Banken ihre Vertrauenswürdigkeit bei Menschen unter 30 Jahren mit 6.93 höher einschätzen als im Vorjahr. Allerdings handelt es sich dabei um eine Selbsteinschätzung der Banken-CEOs und nicht um eine direkte Befragung der jungen Generation.
Die Investitionen in die finanzielle Bildung junger Menschen bleiben überschaubar. 45,2% der Institute erstellen gar keinen entsprechenden Bildungscontent. Selbst bei den Banken, die solche Inhalte produzieren, erfolgt die Veröffentlichung überwiegend selten oder gar nie. Als Instrumente zur frühen Kundenbindung dominieren klassische Jugend- und Ausbildungspakete, Geschenke zur Geburt oder Kontoeröffnung sowie das Sponsoring von Vereinen und Veranstaltungen.
Auch in der Beratung bleibt das traditionelle Modell vorherrschend. 83,9% der Institute beobachten keinen Rückgang der physischen Beratung. Für die kommenden drei Jahre setzen 80,7% weiterhin klar auf die persönliche Beratung. Keine der befragten Banken hat bereits eine rein KI-basierte Beratung im Einsatz, und lediglich 6,5% haben einen KI-Berater ausdrücklich in ihrer Strategie verankert.
KI kommt bislang vor allem im Hintergrund zum Einsatz – etwa im Marketing, bei der Prozessoptimierung, der Vorbereitung von Kundengesprächen oder der Beantwortung von E-Mails. Microsoft Copilot wird von verschiedenen Instituten bereits genutzt oder getestet. Der Datenschutz bleibt dabei eine zentrale Hürde.
Neobanken setzen beim Trading den Massstab
Den grössten Vorsprung von Neobanken sehen die Institute beim Trading und im Zahlungsverkehr. 76,7% beziehungsweise 73,3% der Befragten sind der Ansicht, dass digitale Anbieter die Anforderungen junger Kundinnen und Kunden in diesen Bereichen besser erfüllen. Bei Hypotheken und Kontokorrentkrediten sehen die Banken dagegen keinen Vorsprung der Neobanken.
Damit wird eine strategische Lücke sichtbar: Während digitale Konkurrenten vor allem bei den alltäglichen Finanzdienstleistungen der jungen Generation punkten, konzentrieren sich die Regionalbanken weiterhin auf beratungsintensive Angebote für Familien, Pensionäre und vermögendere Kundengruppen.
Die persönliche Beratung bleibt damit vorerst ein zentraler Pfeiler des Geschäftsmodells. Langfristig stellt sich jedoch die Frage, ob die Institute genügend in jene Kundinnen und Kunden investieren, die erst in einigen Jahren Hypotheken, Vorsorgelösungen oder umfangreichere Anlageprodukte benötigen werden. Die nächste Generation Banking dürfte deshalb weniger an der Frage entschieden werden, ob persönliche Beratung oder Digitalisierung gewinnt. Entscheidend wird vielmehr sein, ob es den Regionalbanken gelingt, ihre persönliche Nähe frühzeitig mit überzeugenden digitalen Angeboten zu verbinden.
Die gesamte Studie können Sie hier als pdf herunterladen.