
Am 1. September fand im Hotel Schweizerhof in Bern zum 13. Mal der von schweizeraktien.net organisierte Branchentalk Banken statt. Es diskutierten Vertreterinnen und Vertreter der Schweizer Bankenbranche über die Zukunft des Bankings. Im Mittelpunkt standen der Einsatz Künstlicher Intelligenz (KI) im Anlagegeschäft, neue Outsourcing-Modelle und die Frage, wie Banken künftig Kundinnen und Kunden gewinnen und entwickeln können.
Wie schon in den Vorjahren wurde zu Beginn die jährliche Branchenanalyse Banken präsentiert, für welche die CEOs von 66 regional tätigen Banken befragt wurden. Björn Zern, Gründer von schweizeraktien.net, präsentierte die Resultate, welche einige spannende Sachverhalte an den Tag brachten. Grundsätzlich sehen die Banken ihre aktuelle Lage etwas positiver als im vergangenen Jahr und für das eigene Institut generell besser als für die gesamte Branche. Die Verhältnisse zu Finma und SNB werden sehr unterschiedlich bewertet. Herausforderungen werden insbesondere in den Bereichen Cyber-Security, Regulierung und IT-Kosten gesehen. Die Detailergebnisse der Umfrage gibt es hier.
Künstliche Intelligenz im Anlagegeschäft
Ein erster fachlicher Schwerpunkt der Veranstaltung widmete sich dem Einsatz von Künstlicher Intelligenz im Anlagegeschäft. Unter dem Titel «AI als Effizienzhebel im Anlagegeschäft» gaben Maurizio Porfiri, CIO, und Serge Nussbaumer, Head Public Solutions bei der Maverix Securities AG, Einblicke in konkrete Anwendungsfelder und praktische Erfahrungen.

Anhand verschiedener Beispiele zeigten sie auf, wie Künstliche Intelligenz bereits heute produktiv in bestehende Geschäftsabläufe integriert werden kann. Dabei steht weniger die Technologie selbst im Vordergrund als vielmehr ihr gezielter Einsatz zur Optimierung von Prozessen und zur Steigerung der Effizienz.
So unterstützt KI das Unternehmen unter anderem bei der Automatisierung operativer Abläufe, der Erstellung von Marketinginhalten sowie beim Portfolio-Reporting. Wiederkehrende Aufgaben können dadurch effizient automatisiert werden, während die fachliche Prüfung und Qualitätssicherung weiterhin in den Händen der Mitarbeitenden bleibt.
Ein zentrales Beispiel ist die Plattform portfoliochat.ai, die Portfoliodaten, Research-Erkenntnisse und aktuelle Marktinformationen in einer gemeinsamen Umgebung zusammenführt. Dadurch lassen sich Analysen sowie kundenrelevante Berichte schneller, transparenter und nachvollziehbarer erstellen als mit klassischen Arbeitsmethoden.
Die zentrale Erkenntnis des Vortrags: Der grösste Mehrwert entsteht nicht durch den isolierten Einsatz einzelner KI-Anwendungen, sondern durch die intelligente Einbettung von KI in bestehende Geschäftsprozesse. Erst wenn Künstliche Intelligenz als operativer Hebel systematisch integriert wird, kann ihr volles Potenzial ausgeschöpft werden.
Neue strategische Optionen beim Outsourcing
In «Build, Buy or Partner? – Strategische Optionen jenseits des klassischen Outsourcings» präsentierte Christian Bieri von Incore die verschiedenen Möglichkeiten zwischen Eigenentwicklung von Lösungen, Zukauf und Kooperation. Ergänzt wurde die Präsentation durch die Vision «Die Banking-App als Fernbedienung für KI-Agenten» von Nils Reimelt, Head Digital Banking der St. Galler Kantonalbank.
In der anschliessenden Diskussion wurden unter dem Titel «Wie verändert KI die Outsourcing-Strategie?» die Implikationen der aktuellen Transformation für die Bankenwelt diskutiert. Vertraulichkeit und Security wurden dabei als Schlüsselthemen identifiziert.
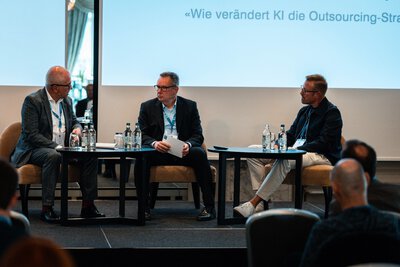
Podiumsgespräch «Kundengewinnung 2030»
Wie gewinnen Banken in Zukunft neue Kunden? Welche Rolle spielen Künstliche Intelligenz, digitale Kanäle und persönliche Beratung? Diesen Fragen widmete sich die abschliessende Podiumsdiskussion.
Gleich zu Beginn machte Moderator Björn Zern deutlich, dass hier gewissermassen «David gegen Goliath» diskutiert. Beide Banken sind in den Wirtschaftsräumen Bern und Solothurn tätig und verfolgen ein klassisches Bankgeschäft, jedoch mit ganz unterschiedlichen Möglichkeiten und Ressourcen.
Markus Schwab erläuterte seine Verantwortung innerhalb der BEKB. Als Verantwortlicher für die Bereiche Value Streams und IT beschäftigt er sich insbesondere mit Produktmanagement, Prozessmanagement und Projektmanagement. Sein Fokus liegt darauf, die Schnittstelle zwischen Business und Technologie effizient zu gestalten und dadurch Kosten zu senken sowie Innovationen schneller umzusetzen.
Erich Pfister wiederum schilderte seinen Weg von der Berner Kantonalbank zur deutlich kleineren Spar- und Leihkasse Wynigen. Nach vielen Jahren geprägt von Compliance-Themen reizte ihn die Möglichkeit, bei einer regionalen Bank näher am eigentlichen Bankgeschäft und den Kunden zu arbeiten.
Die Generation Z als Schlüssel zur Zukunft
Markus Schwab zeigte sich überrascht darüber, dass die Generation Z in der zu Beginn des Nachmittags präsentierten Umfrage vergleichsweise wenig Priorität erhielt. Aus seiner Sicht wird diese Kundengruppe häufig unterschätzt. Zwar seien junge Kunden heute noch nicht besonders profitabel, langfristig aber entscheidend für den Erfolg einer Bank. Wer junge Menschen früh für sich gewinnen könne, profitiere später davon.
Die Gen Z habe heute andere Erwartungen an Banken. Kontoeröffnungen, Zahlungen oder das tägliche Banking sollen vollständig digital funktionieren. Gleichzeitig werde diese Generation früh mit Themen wie Vermögensaufbau und Altersvorsorge konfrontiert. Genau darin sieht Schwab grosses Potenzial für die Banken, zumal die langjährige Loyalität der Kunden nach wie vor sehr gross sei.

Erich Pfister teilt grundsätzlich diese Einschätzung, weist jedoch auf die Herausforderungen kleiner Regionalbanken hin. Während Neobanken vollständig digitale Prozesse anbieten, fehlen kleineren Instituten teilweise noch Funktionen wie digitale Video-Identifikation oder eine vollständig digitale Kontoeröffnung. Dennoch sei klar, dass auch Regionalbanken die junge Generation nicht ignorieren können.
Persönliche Beratung bleibt ein Erfolgsfaktor
Trotz aller Digitalisierung waren sich beide Banker einig, dass persönliche Beratung nicht verschwinden wird.
Markus Schwab betonte, dass digitale und physische Beratung keine Gegensätze seien. Viele Standardprozesse würden künftig digital erfolgen. Bei wichtigen Lebensereignissen wie dem Kauf einer Immobilie, der Familiengründung oder Fragen zur Vorsorge bleibe jedoch der Wunsch nach persönlicher Beratung bestehen. Genau in diesen entscheidenden Lebensmomenten müssten Banken präsent sein.
Auch Erich Pfister sieht die Zukunft in dieser Kombination. Bestimmte Bedürfnisse könnten problemlos ohne Berater erfüllt werden. Bei komplexen Entscheidungen sei jedoch weiterhin ein Ansprechpartner gefragt, der Vertrauen schaffe und Orientierung biete.
Markus Schwab ist überzeugt, dass letztlich der Kunde selbst entscheiden wird, welchen Kanal er nutzt. Gleichzeitig warnte er davor, dass Banken zu austauschbaren Produktlieferanten werden könnten. Um ihre Relevanz zu sichern, müssten Banken das finanzielle Leben ihrer Kunden orchestrieren und zum richtigen Zeitpunkt mit den richtigen Produkten zur Stelle sein. Die BEKB will ihre Kunden über sämtliche Lebensphasen hinweg begleiten – von den ersten Sparzielen bis hin zu Vorsorge- und Nachlassfragen.
Was traditionelle Banken von Neobanken lernen können
Besondere Aufmerksamkeit erhielt auch die Frage, was etablierte Banken von modernen Neobanken lernen können.
Markus Schwab brachte Erfahrungen aus seiner Zeit bei der Neobank Yuh mit. Dort habe man konsequent vom Kunden her gedacht und nicht vom Produkt. Diese Perspektive versucht er nun auch bei der BEKB einzubringen. Statt zu überlegen, welches Produkt verkauft werden kann, müsse man sich fragen, welches konkrete Problem des Kunden gelöst werden soll.
Zudem hob Schwab die hohe Prozesseffizienz von Neobanken hervor. Jeder unnötige Prozessschritt werde hinterfragt, viele Abläufe würden vollständig digitalisiert und eine Kultur der End-to-End-Verantwortung anstelle von Gärtchendenken etabliert. Solche Ansätze seien auch für etablierte Banken zunehmend wichtig, um wettbewerbsfähig zu bleiben.
KI: Grosse Chancen, aber noch am Anfang
Natürlich durfte auch das Thema Künstliche Intelligenz in der Podiumsrunde nicht fehlen.
Markus Schwab sieht insbesondere in der Kundenanalyse, der Vorbereitung von Beratungsgesprächen und der Automatisierung administrativer Tätigkeiten grosses Potenzial. KI könne Informationen schneller verarbeiten und helfen, Kundenbedürfnisse präziser zu erkennen. Dadurch könnten Banken relevanter und persönlicher auf Kunden eingehen.
Gleichzeitig betonte er, dass es in der aktuellen Phase darum gehe, Datenschutz, Sicherheit, Governance und regulatorische Grundlagen sicherzustellen. Es werde wohl noch etwa vier bis fünf Jahre dauern, bis KI innerhalb der BEKB im grossen Stil genutzt werde.
Für die Spar- und Leihkasse Wynigen ist das Thema derzeit noch weniger weit fortgeschritten. Erich Pfister machte deutlich, dass sie als kleine Banken stark auf ihre Systempartner angewiesen sind. Aufgrund der hohen regulatorischen Anforderungen und begrenzter Ressourcen konzentriert sich seine Bank aktuell vor allem auf regulatorische Projekte, was leider auch dazu führt, dass die Kundengewinnung in den Hintergrund tritt. Dennoch sei klar, dass man sich der KI-Entwicklung nicht verschliessen könne.
Der Kundenberater der Zukunft

Interessant war auch die Diskussion über die Zukunft des Berufsbildes im Banking. Markus Schwab erläutert, dass etwa 60% der heutigen Tätigkeiten eines Kundenberaters Standardarbeiten sind und 40% komplexere Fälle. Er geht davon aus, dass KI die Standardaufgaben vollständig übernehmen wird. Dadurch bleiben den Mitarbeitenden zunehmend nur noch komplexe Fragestellungen, die Erfahrung, Fachwissen und Urteilsvermögen erfordern. Der Anspruch an Kundenberater werde deshalb steigen. Banken müssten ihre Mitarbeitenden auf diesem Weg mitnehmen und dafür ausbilden.
Fazit
Die Gewinner von 2030 werden jene Banken sein, die digitale Effizienz mit menschlicher Nähe verbinden. Technologie allein reicht nicht. Entscheidend bleibt die Fähigkeit, Vertrauen aufzubauen, Kundenbedürfnisse zu verstehen und Mitarbeitende erfolgreich durch die Transformation zu begleiten. Der angeregte Nachmittag schloss mit einem Apéro riche, bei welchem Kontakte geknüpft und die diskutierten Themen vertieft wurden.
Der nächste Branchentalk Banken findet am 26. August 2027 in Zürich statt.