An der 22. Generalversammlung der Westschweizer Energie- und Gebäudetechnikgruppe Holdinova beschlossen die Aktionärinnen und Aktionäre die Ausschüttung einer stabilen Dividende von 6 CHF je Aktie. Nach dem riesigen Abschreiber eines Investments in den USA richtete sich der Blick an der Generalversammlung auch nach vorn: Verwaltungsrat und Geschäftsleitung arbeiten an einer Zehnjahresstrategie, die das Unternehmen klar auf seine angestammten Märkte in der Schweiz ausrichten soll.
Operativ war 2025/26 ein Rekordjahr
Wie schweizeraktien.net bereits Ende Juli berichtete, musste die frühere Holdigaz im per 31. März abgeschlossenen Geschäftsjahr 2025/26 eine massive Wertberichtigung verkraften. Grund dafür waren Investitionen in erneuerbare Energien in den USA. Dieser Abschreiber trübte den Blick auf den ansonsten sehr guten Jahresabschluss: Der konsolidierte Umsatz ging zwar um 2,9% auf 321 Mio. CHF zurück. Gleichzeitig stieg das operative Ergebnis (EBITDA) um 22,3% auf 100,4 Mio. CHF. Der Reingewinn brach hingegen um 69,1% auf 8,2 Mio. CHF ein. Dieser Rückgang sei vollständig auf die Korrektur bei den US-Beteiligungen zurückzuführen, die laut Holdinova von der «Entwicklung des politischen und regulatorischen Umfelds in den USA» betroffen waren.
Die Generalversammlung genehmigte schliesslich auf Antrag des Verwaltungsrats eine Ausschüttung von 6 CHF je Namenaktie. Die Zusatzausschüttung, die im Vorjahr anlässlich des 20-jährigen Bestehens der Gruppe gezahlt worden war, entfiel.
Zehnjahresstrategie in Arbeit
Wie Holdinova in einer Medienmitteilung zur Generalversammlung schreibt, beschäftigt sich das Management des Westschweizer Unternehmens mit der künftigen Strategie. Trotz der hohen Wertberichtigung verfüge Holdinova weiterhin über «eine gesunde Finanzlage und eine intakte Investitionskapazität», betont das Unternehmen. Diese Mittel sollen künftig gezielter eingesetzt werden. Verwaltungsrat und Geschäftsleitung haben dazu eine strategische Überprüfung mit einem Zeithorizont von zehn Jahren eingeleitet.
Diese Arbeiten sind zwar noch nicht abgeschlossen, doch eine Richtung zeichne sich klar ab: Die Entwicklung von Holdinova soll sich auf jene Märkte konzentrieren, «auf denen die Gruppe über eine echte Legitimität verfügt und die Komplementarität ihrer Geschäftsfelder es ihr erlaubt, nachhaltig Wert zu schaffen», heisst es in der Mitteilung. Als mögliche Wachstumsachsen nennt die Gruppe Biogas, thermische Netze, das Wärme-Contracting und die Gebäudetechnik. Zudem könnten gezielte Akquisitionen die Kompetenzen und die Marktpräsenz der Gruppe verstärken.
Zwischen den Zeilen ist diese Formulierung auch eine Lehre aus dem US-Engagement. Künftig will man sich dort engagieren, wo man sich auskennt und Synergien nutzen kann, statt Diversifikation um ihrer selbst willen zu betreiben.
Neues Waadtländer Energiegesetz als Treiber
Rückenwind erhofft sich Holdinova von der laufenden Energiewende. Konkret verweist das Unternehmen auf das neue Waadtländer Energiegesetz, das am 1. Januar 2027 in Kraft tritt, sowie auf die zunehmende Elektrifizierung und den Ausbau der erneuerbaren Energien. Dadurch werde der Bedarf an flexibler Energie steigen. Gas, das schrittweise erneuerbar werde, werde zudem «weiterhin eine wichtige ergänzende Rolle spielen», und zwar neben thermischen Netzen, Energieeffizienz und Gebäudesanierung. Diese Entwicklungen eröffneten «neue Perspektiven in mehreren Bereichen, die den Kompetenzen der Gruppe nahestehen».
Für einen Versorger mit historischen Wurzeln im Gasgeschäft ist diese Einschätzung zentral. Holdinova setzt nicht auf einen raschen Ausstieg aus dem Gas, sondern auf dessen schrittweise Umstellung auf erneuerbare Quellen, ergänzt durch Wärmelösungen und Dienstleistungen rund ums Gebäude. Das Angebot im Bereich erneuerbares Gas wurde bereits im abgelaufenen Geschäftsjahr erweitert.
Dividende als Leitplanke
Für die Aktionärinnen und Aktionäre dürfte besonders relevant sein, wie das Unternehmen seine langfristigen Ziele formuliert. Die Strategie soll eine «nachhaltige Dividende» sichern, die Position von Holdinova als Referenzakteur für Energie und Gebäude in der Westschweiz stärken und ihre Rolle als bedeutende Arbeitgeberin in der Region festigen.
Die Gruppe umfasst 22 Gesellschaften und beliefert 152 Gemeinden in den Kantonen Waadt, Wallis und Freiburg mit Energie. Sie beschäftigt über 470 Mitarbeitende, darunter 50 Lernende, an fünf Standorten.
Fazit
Die ersten Informationen zur neuen Strategieperiode deuten an, dass die Holdinova Gruppe aus den Fehlinvestitionen der Vergangenheit gelernt hat. Viel Geld wurde in Explorationsprojekte (u. a. Gas aus dem Genfersee), Start-ups (u. a. Softcar SA) und Beteiligungen an erneuerbaren Energien gesteckt. Oftmals verliefen diese, wie jetzt auch die jüngsten Wertberichtigungen zeigen, wenig erfolgreich. Klar muss man den Misserfolg in den USA den veränderten politischen Verhältnissen zuschreiben. Aber die Frage stellt sich, warum die freien Mittel nicht in das Schweizer Geschäft investiert oder an die Aktionäre ausgeschüttet wurden. Gerade die Hauptaktionäre, Gemeinden aus der Genferseeregion, hätten sich über den finanziellen Zustupf sicher gefreut.
Positiv zu werten ist, dass sich nun ein Umdenken abzeichnet. Denn trotz des langsamen Abschieds von fossilen Energieträgern wird Gas noch viele Jahre eine wichtige Rolle für die Energieversorgung in der Schweiz und auch in der Genferseeregion spielen. Die freien erwirtschafteten Mittel, 2025/26 waren es über 100 Mio. CHF, dürften daher nicht so rasch versiegen. Aus Aktionärssicht wäre es zu wünschen, wenn diese umsichtig in der Schweiz investiert und vor allem an die Aktionäre zurückgeführt würden.
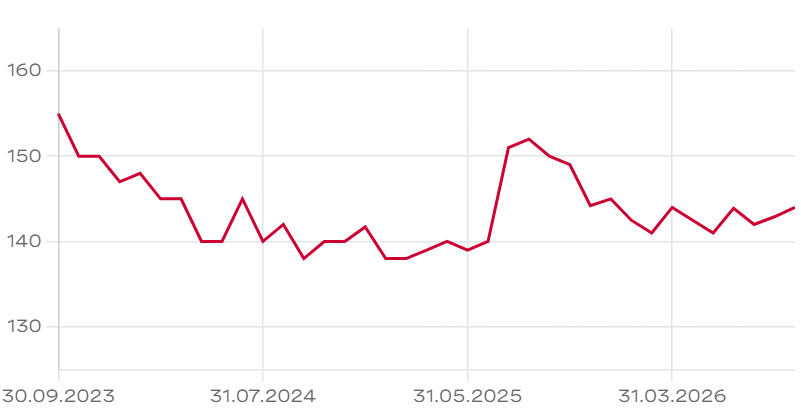
Bei Kursen um die 143 CHF, die zuletzt auf OTC-X für eine Holdinova-Aktie gezahlt wurden, beträgt die Marktkapitalisierung knapp 300 Mio. CHF. Dies entspricht gerade einmal dem Dreifachen des im letzten Geschäftsjahr erzielten EBITDA. Bei einer gleichbleibenden Dividende von 6 CHF je Aktie würde die Dividendenrendite 4,2% betragen. Da das Gasnetz weitestgehend abgeschrieben ist und die Gesellschaft über eine hohe Nettoliquidität verfügt, sind Dividendenerhöhungen nicht ausgeschlossen. Die Titel sind bei Kursen unter dem Buchwert von rund 163 CHF nicht teuer. Investoren müssen sich aber bewusst sein, dass das Geschäftsmodell in den kommenden zehn Jahren deutlich angepasst werden muss.