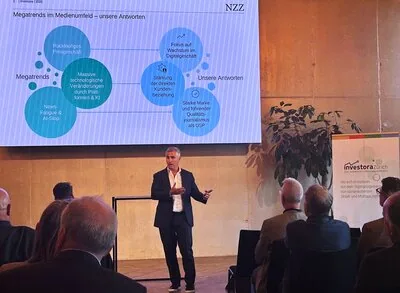
Es war ein Novum: Zum ersten Mal präsentierte sich die AG für die Neue Zürcher Zeitung an der Schweizer Aktienkonferenz Investora vor einem breiteren Investorenpublikum. Dies kommt allerdings nicht überraschend, denn der Kurs der ausserbörslich auf OTC-X gehandelten NZZ-Aktie ist seit Monaten unter Druck. Offenbar hat das Topmanagement des altehrwürdigen Medienhauses um CEO Felix Graf erkannt, dass es notwendig sein kann, die «Equity Story» auch potenziellen Aktionären schmackhaft zu machen. Graf und sein Finanzchef Christian Arnold nutzten daher die Gelegenheit, die Positionierung des Medienunternehmens, den Verlauf der digitalen Transformation, Produktentwicklungen sowie die finanziellen Eckdaten vorzustellen.
75% des Umsatzes im Lesermarkt
Die grösste Herausforderung für Medienunternehmen ist seit Jahren die digitale Transformation. Hier konnte Felix Graf Erfreuliches berichten. So ist der Anteil digitaler Abos innerhalb von zehn Jahren von 12 auf 64% gestiegen. Mittlerweile erwirtschaftet die Gruppe drei Viertel des Umsatzes mit den Lesern und nur noch ein Viertel mit Werbung. Dies sei eine «strukturelle Trendwende mit nachhaltiger Wirkung», so der CEO. Aus dem Werbemarkt hat sich die NZZ-Mediengruppe jedoch bei Weitem nicht verabschiedet: Sie vermarktet digitale Werbung über audienzz für die eigenen und fremde Medienprodukte. Durch die 45%ige Beteiligung an der APG|SGA hat sie zudem ein Standbein im Markt der Aussenwerbung. Felix Graf bezeichnete die Beteiligung als strategisch. Die erwarteten hohen Dividendenzahlungen der APG – das Unternehmen schüttet regelmässig 100% der Gewinne aus – dienen der weiteren Bilanzstärkung und der Rückzahlung der Kaufpreisfinanzierung.
Wachstum mit Innovationen und im Ausland
Die NZZ setzt auf neue digitale Dienste mit starker technologischer Komponente. Dazu zählt die geplante Einführung eines KI-unterstützten Recherche-Tools mit dem Namen «FragNZZ», das Leserinnen und Lesern einen einfachen Zugang zum umfangreichen Archiv ermöglicht. Auch stehe die NZZ vor der Lancierung eines neuen Familienproduktes, das jüngere Menschen ansprechen soll. Weitere digitale Services, individualisierte Kundenerlebnisse, Audio-Angebote und der verstärkte Einsatz künstlicher Intelligenz zur Entlastung der Redaktion stehen ebenfalls auf der Agenda.
Ein wichtiger Wachstumsschwerpunkt ist Deutschland, wo die NZZ bereits 50’000 Abonnentinnen und Abonnenten zählt. «Das mittelfristige Ziel sind 100’000 digitale Abonnements in Deutschland», kündigte Graf an. Auch sieht er generell Wachstumsmöglichkeiten in ausländischen Märkten. So sollen künftig die Inhalte automatisch in verschiedene Sprachen übersetzt werden. Graf verwies in seinem Referat auch auf die hohe Reputation des Zürcher Blattes: Die NZZ gehört laut einer Studie der Internationale Medienhilfe (IMH) zu den 10 besten Zeitungen der Welt; das Zürcher Traditionsblatt steht auf Platz 2, gleich hinter dem Wall Street Journal.
Solide Finanzierung und stille Reserven in den Immobilien
Finanzchef Christian Arnold zeigte die solide finanzielle Lage der Unternehmensgruppe in Bezug auf Eigenkapital und stille Reserven. Die Eigenkapitalquote lag Ende 2025 bei 60,8%. Er hob insbesondere den Immobilienbesitz an bester Lage in Zürich hervor. Das Stammhaus an der Falkenstrasse 11 und weitere Liegenschaften stehen aktuell mit 33,4 Mio. CHF in der Bilanz. Der tatsächliche Marktwert liegt nach Angaben des Unternehmens bei mehreren hundert Millionen CHF. Diese Substanz biete der NZZ auch für herausfordernde Marktphasen einen Sicherheitspuffer, so Felix Graf.
«Mehr als eine Kapitalanlage»
Per Ende Juni 2026 zählte die AG für die Neue Zürcher Zeitung 3’418 stimmberechtigte Aktionärinnen und Aktionäre. 3’003 halten nur 1 bis 10 Aktien, lediglich 87 Aktionäre mehr als 50. Das ist auch wenig überraschend, denn zum Schutz der redaktionellen Unabhängigkeit und der Eigenständigkeit des Unternehmens gilt eine Stimmrechtsbeschränkung auf 1% der Aktien. Felix Graf räumte zudem mit dem Mythos auf, dass nur FDP-Mitglieder NZZ-Aktien erwerben dürften. Es würden aber nur natürliche Personen mit liberaler Grundhaltung als Aktionäre eingetragen. Neben der aktionärsfreundlichen Ausschüttungspolitik – die Ausschüttungsquote lag in der Vergangenheit stets zwischen 40 und 50% des Reingewinns – verwies der CEO auch auf den speziellen Charakter einer NZZ-Aktie. Man übernehme Verantwortung für unabhängigen Qualitätsjournalismus und die liberale Haltung. Gleichzeitig erhalte man Zugang zu einem exklusiven Netzwerk, sagte Graf mit Blick auf die Generalversammlung und die Aktionärsanlässe.
«Wir sind überzeugt, dass starke Marken und unabhängiger Journalismus gerade in anspruchsvollen Zeiten verlässliche Orientierung bieten – inhaltlich wie substanziell», fasste CEO Felix Graf zusammen.
Fazit
Es ist erfreulich, dass sich die AG für die Neue Zürcher Zeitung nun etwas in Richtung Kapitalmarkt öffnet und transparenter werden möchte. Denn publizistisch geniesst die 246 Jahre alte Zeitung weltweit nach wie vor ein hohes Renommee. Und auch wirtschaftlich hat das Unternehmen NZZ mit der frühen Einführung einer «Bezahlschranke», dem Abschied aus dem Regionalzeitungsgeschäft und der Expansion nach Deutschland vieles richtig gemacht. Allerdings gab es auch Fehlschläge, wie die Expansionsversuche nach Österreich, die Beteiligung am Zürich Film Festival und an verschiedenen Plattformen, von denen sich das Unternehmen inzwischen wieder getrennt hat. Ob sich die Beteiligung an der APG mittelfristig als werthaltig erweisen wird, muss sich noch zeigen. Ebenso muss sich zeigen, in welcher Form die beiden Unternehmen operativ enger zusammenarbeiten und neues Erlöspotenzial erschliessen können. Zumindest dürften die hohen Dividenden der APG dazu beitragen, dass die Schulden – per Ende Juni 2026 lagen diese bei über 90 Mio. CHF – zurückgezahlt werden und auch die NZZ-Aktionäre eine Ausschüttung erwarten können.
Ende Juni 2026 wies die AG für die NZZ einen (bereinigten) Verlust in Höhe von 1,2 Mio. CHF aus. Dies wird damit begründet, dass beim Verkauf der restlichen Beteiligung an CH Media der zurückgeführte Goodwill den erzielten Buchgewinn überstieg. Operativ lag der Gewinn (auf Stufe EBITDA) mit 6,6 Mio. CHF leicht über den Vorjahreszahlen. In der Bilanz haben sich die Kennzahlen aufgrund der APG-Transaktion deutlich verschlechtert: Das langfristige Fremdkapital stieg um 90 Mio. CHF auf 92,2 Mio. CHF. Die Eigenkapitalquote ging von 60,8% auf 44,0% zurück. Ebenso reduzierte sich das Eigenkapital (ohne Minderheiten) auf 168,8 Mio. CHF, was einem Anteil von 4’220 CHF je Aktie entspricht.
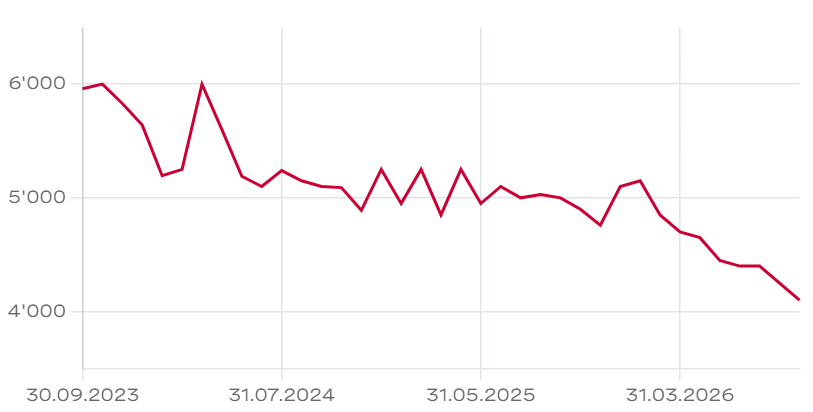
Bei den zuletzt auf OTC-X bezahlten Kursen von 4’250 CHF je Aktie werden die Titel in etwa auf dem Niveau des per Ende Juni ausgewiesenen Buchwerts gehandelt. Die stillen Reserven im Immobilienvermögen sind darin noch nicht enthalten. Es wäre wünschenswert, wenn die AG für die NZZ Details zum Immobilienportfolio nennen und eine Marktwertschätzung vornehmen würde, um Angaben über den Wert des vorhandenen Immobilienportfolios zu erhalten.
Bei einer gleichbleibenden Dividende von 200 CHF je Aktie liegt die Dividendenrendite bei etwa 4,7%. Angesichts der Perspektiven des Unternehmens, der abgeschlossenen Portfoliobereinigung sowie der zu erwartenden Dividendenzahlungen aus der Beteiligung an APG scheint die Aktie auf dem aktuellen Kursniveau eher günstig bewertet.


