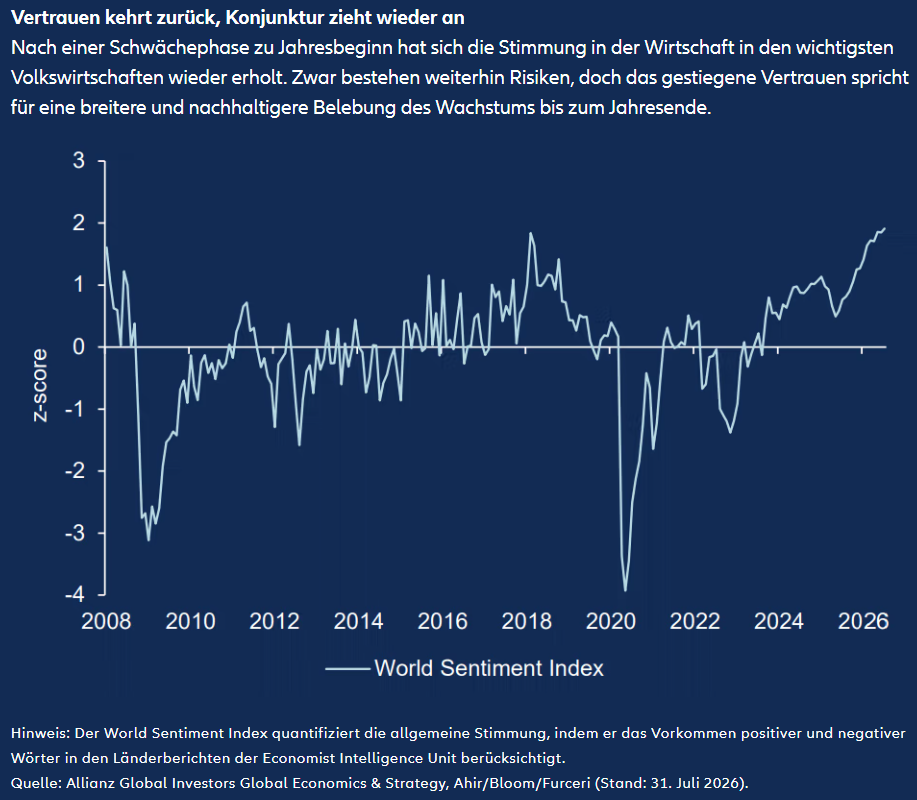
Das Geschäftsjahr 2026 neigt sich dem Ende entgegen. Trotz Kriegen und der wieder aufgeflammten Inflation zeichnet sich ein Jahr mit neuen Rekordgewinnen der Unternehmen ab. 22,4% Gewinnzuwachs für die EuroStoxx 600-Unternehmen prognostiziert der Asset Manager Allianz Global Advisors. Die Dividendenrendite für 2027 wird auf 3,2% geschätzt. Die Unterschiede der einzelnen Sektoren sind jedoch gross.
Die Aktienmärkte bewegen sich seit dem Märztief zwar stetig nach oben, doch der Schein trügt. Wie schon vor Beginn des Krieges in Nahost ist der Aufschwung der Leitindizes hauptsächlich auf hochgewichtete Mega- und Large-Caps und einige wenige Sektoren beschränkt. Das gilt auch für den Schweizer Aktienmarkt. Das dritte Quartal schlossen nur fünf der 20 SMI-Aktien mit einem Pluszeichen ab, darunter Swiss Re und Roche aus der Liste der Dividendenstrategie von schweizeraktien.net. Seit Anfang Jahr halten sich die Anzahl der Gewinner und Verlierer etwa die Waage.
Aktien vs. Anleihen
Die Inflation und die Renditen der Anleihen haben 2026 deutlich angezogen. Die zukünftigen Cash-Flows der Unternehmen werden dadurch mit höheren Diskontsätzen abgezinst. Das Resultat sind niedrigere Gegenwartswerte (NPV) und somit theoretisch auch tiefere Bewertungen der Aktien. Das zeigt sich bei der Mehrheit der Aktien in der Kursentwicklung der letzten Monate.
Prozentual zweistellige Gewinnsteigerungen in den USA
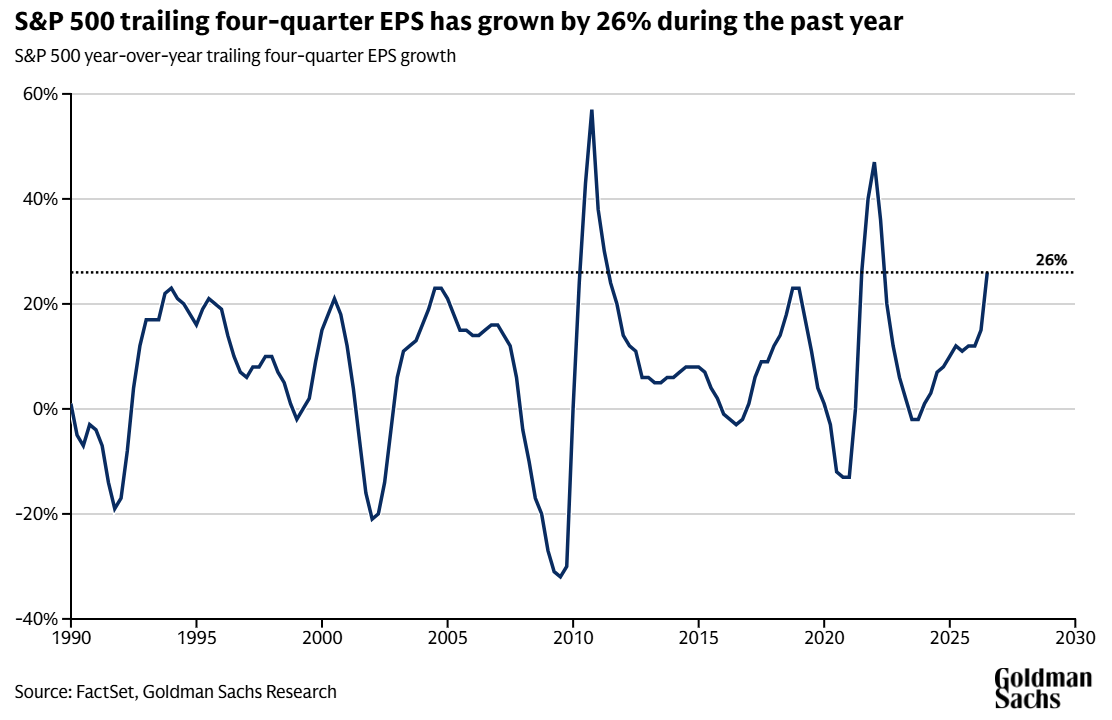
Gestützt werden die Bewertungen an den Aktienmärkten durch die positive Entwicklung der Unternehmensgewinne, sowohl in den USA wie in Europa. Die Zahlen des ersten Halbjahres liegen über den Erwartungen. Laut Goldman Sachs erhöhten sich die S&P 500 Gewinne im zweiten Quartal um 51% zur Vorjahresperiode und um 26% in den letzten vier Quartalen. Die Hälfte davon resultiert aus den KI-Investitionen der sogenannten Hyperscaler. Bei genauerer Betrachtung erschliesst sich die Struktur der Gewinnsteigerungen. Im ersten Quartal trugen Amazon, Alphabet, Meta, Microsoft zu 34% zu den aggregierten Gewinnsteigerungen des S&P 500 bei. Nvidia und Micron steuerten weitere 31% bei. Die anderen 494 Indexmitglieder steuerten im ersten Quartal folglich nur einen Drittel zum Gewinnwachstum bei.
Positive Prognose bis 2028
Zwischenzeitlich verbreitert sich das Gewinnwachstum zunehmend auch auf andere Industrien. Für 2026 erwartet der Analystenkonsens für die S&P 500 Unternehmen ein Gewinnwachstum von 30% bis 35%. Im 30-Jahresdurchschnitt bewegt sich der Vergleichswert bei rund 7%. Zu den Gewinnen des zweiten Quartals trugen auch 150 Mrd. USD an Bewertungsgewinnen von Tech-Aktien bei, die von den Unternehmen gehalten werden. Für 2027 und 2028 prognostiziert Goldman Sachs jeweils ein Gewinnwachstum von 11%. Obwohl die KI- und Datencenter Investitionen in den nächsten zwei Jahren weiter auf 1.2 Billionen USD respektive 1.4 Billionen USD steigen sollen, wird sich der daraus resultierende Beitrag zur Gewinnsteigerung der S&P 500 Unternehmen abschwächen, weil die meisten anderen Sektoren ihre Gewinne prozentual stärker erhöhen können. Das gilt vor allem für Unternehmen, die einen zyklischen oder strukturellen Nachfrageschub erfahren. Das zuletzt mit 23 hohe KGV des S&P 500 geht durch die starke Gewinnentwicklung auf den Medianwert von 19 zurück.
Zyklische Erholung in Europa
Für Europa zeichnet sich ein ähnlich zyklisches Muster ab, allerdings mit dem Unterschied dass der Kontinent keine Mega-Tech Unternehmen aufbieten kann und daher der mächtige Gewinntreiber Technologie weitgehend fehlt. Laut Allianz Global Advisors steigerten die EuroStoxx 600 Unternehmen ihre Gewinne im laufenden Jahr um 22,4%. Finanzunternehmen hatten einen wesentlichen Anteil daran. Die Dividendensumme für 2026 wird 4% höher gesehen.
Solide Gewinn- und Dividendensteigerungen in der Schweiz
Für die Schweizer Unternehmen erwartet der Analystenkonsens ein durchschnittliches Gewinnwachstum von 9% in 2026. Für die SMI-Unternehmen prognostiziert UBS einen Gewinnanstieg von 11%. Und auch für 2027 wird ein Anstieg von 8% erwartet. Für die Unternehmen des Small- und Mid-Cap Bereichs, die im SPIEXX enthalten sind, zeichnet sich laut Swisscanto für 2026 ein Gewinnanstieg von 16% ab. Bei den Dividendensummen werden Steigerungen von 4% bis 5% für 2026 und 5% bis 6% für 2027 erwartet.
Wie haben sich die 12 Dividendentitel im zurückliegenden Quartal entwickelt? Zwei blieben quasi unverändert, vier Aktien zogen an sechs gaben nach. 11 der 12 Titel haben ihre Ausschüttungen für das vorige abgeschlossene Geschäftsjahr 2026 erhöht.
Trendwende bei Galenica?
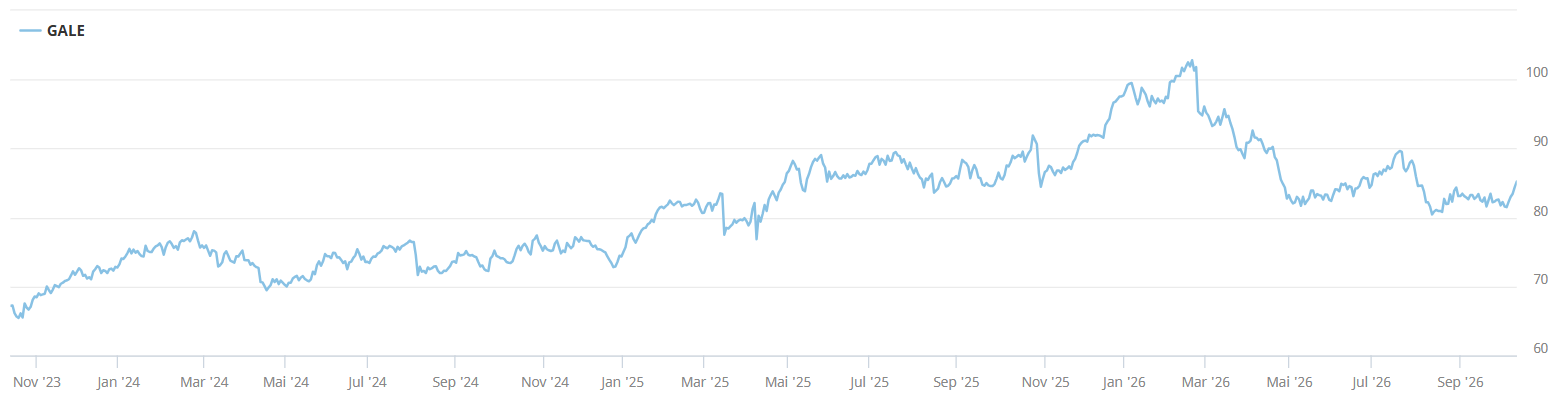
Dabei folgt die Kursentwicklung auf kurze Sicht nicht immer der Unternehmensentwicklung. Galenica ist so ein Fall. Die Aktie liegt fast 20% unter dem Hoch, das im Februar 2026 verzeichnet worden war. Im ersten Semester lag das Wachstum bei 7,1%. Alle Geschäftsbereiche trugen dazu bei. Für das Gesamtjahr 2026 erwartet Galenica 5-7% Umsatzwachstum und eine Steigerung des bereinigten operativen Gewinns von 6-8%. Zwischen 2024 und Anfang 2026 war die Aktie kräftig angestiegen, was nun zu einer Korrekturphase geführt hat. Die Bodenbildung seit Mai könnte inzwischen abgeschlossen sein. Der langfristige Aufwärtstrend der Aktie ist intakt.
Roche und Novartis mit hohem Gewinnwachstum
Dass Roche und Novartis auch über längere Zeitspannen nicht unbedingt gleich laufen, ist nichts Neues. Seit der vorangegangenen Dividendenstrategie vom 22. Juli hat Roche zum Stichtag zugelegt, Novartis jedoch verloren. Novartis war bis Anfang September auf über 130 CHF vorgerückt, stürzte dann jedoch bis auf 110 CHF ab, nachdem die Phase III-Studie zu einem neuen Herzmedikament keine signifikante Verbesserung bei den Patienten zeigte. Inzwischen ist der Grossteil der Korrektur wieder aufgeholt. Roche war lange ein Underperformer, beeindruckte jedoch zuletzt mit positiven Studienergebnissen. Beide Schweizer Pharma-Riesen profitieren jedoch vom starken Gewinntrend im Sektor. Für Pharmaunternehmen wird ein durchschnittliches Gewinnwachstum von 9% prognostiziert. Novartis dürfte den Jahresgewinn 2026 um über 20% gegenüber dem Vorjahr steigern. Für 2027 sehen die Konsensprognosen eine weitere Erhöhung um rund 10%. Bei Roche erwartet das Management ein Gewinnwachstum von 7-9% für 2026, wobei im ersten Semester bereits ein währungsbereinigter Anstieg der Messgrösse Core-EPS-Plus von 9% verzeichnet wurde,
HBM Healthcare mit Bewertungsdiscount
Zum Healthcare-Sektor zählt auch HBM Healthcare. Durch Aufwertungen, IPOs und M&A-Transaktionen hat sich der NAV der Beteiligungen im laufenden Jahr per 30. September um 9,1% auf 297.30 CHF je Aktie erhöht. Der aktuelle Aktienkurs der Beteiligungsgesellschaft bewegt sich jedoch bei 232 CHF. Die Marktkapitalisierung von rund 1.5 Mrd. CHF liegt somit deutlich unter dem NAV von 2.1 Mrd. CHF. Der Titel dürfte vom starken Trend im Healthcare-Sektor profitieren. Nach dem historischen Kursmuster holt HBM Healthcare im Verlauf eines Branchenaufschwungs überproportional auf, der Discount verschwindet dann. Die Dividendenrendite beträgt 3,9%.
Swiss Re läuft weiter
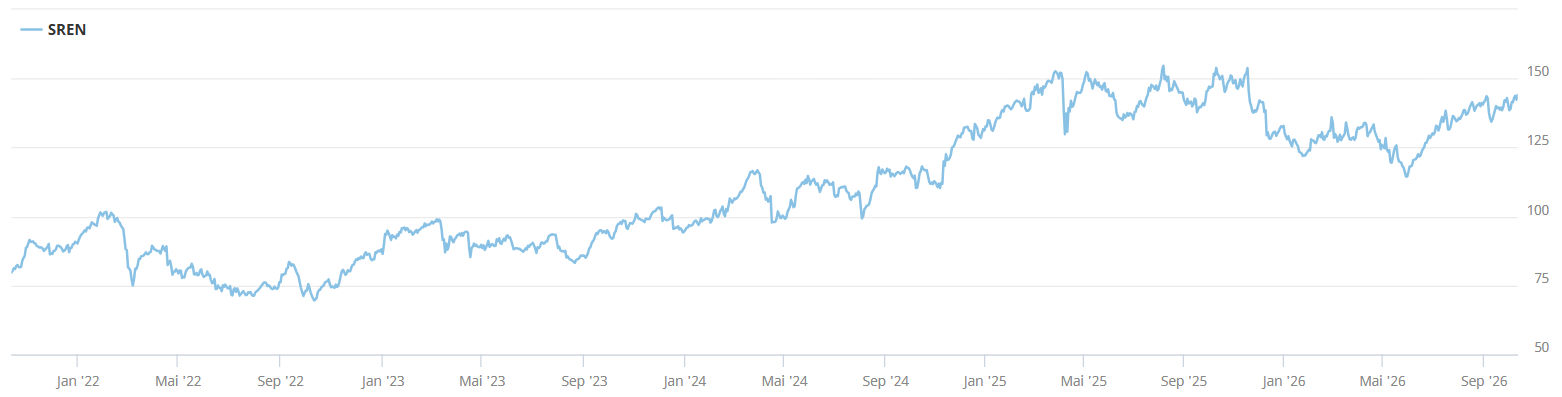
Auch bei den beiden Finanzwerten Swiss Re und CFT liefen die Kurse in der letzten Zeit auseinander. Zwischen Oktober 2025 und Juni 2026 war die Swiss Re Aktie im Korrekturmodus, hat jedoch zwischenzeitlich rund 25% zugelegt. Zum letzten Hoch bei über 150 CHF fehlt nur noch ein Katzensprung. Das historische Hoch bei über 200 CHF aus dem Jahr 1998 ist dann das nächste Kursziel. Denn solche historischen Gaps wollen geschlossen werden, wie die Beispiele von Nikkei-Index und Halbleiteraktien zeigen. Im ersten Halbjahr 2026 kletterte der Gewinn um 9% auf 2.8 Mrd. USD. Die Dividende wird entsprechend der Dividend Policy weiter erhöht werden. Trotz zahlreicher Verkaufsempfehlungen von Bankanalysten hat Swiss Re dieses Jahr rund 10% zugelegt, während sonstige Versicherungsaktien meist rote Vorzeichen aufweisen.
Algo-Korrektur bei CFT?
Der Interdealer-Broker CFT profitiert von der erhöhten Volatilität an den Finanzmärkten. Die starken Gewinnsteigerungen haben bei der Aktie seit 2024 zu mehr als einer Kursverdoppelung auf 323 CHF geführt. Auch im ersten Halbjahr 2026 setzte sich der Wachstumskurs mit 10,4% in Lokalwährungen fort. Die Verwerfungen an den Devisenmärkten forderten jedoch ihren Tribut. Das führte ab Juli zu Verkäufen, wobei auch die charttechnischen Marken der 50- und 200-Tageslinien nach unten durchbrochen wurden. Das alte Aktienrückkaufprogramm war zu diesem Zeitpunkt bereits abgeschlossen, das neue noch nicht gestartet. Da die weiteren Perspektiven positiv einzuschätzen sind und auch das Potenzial für weiterhin steigende Dividenden intakt bleibt, dürfte die Aktie ihren langfristigen Aufwärtstrend wieder aufnehmen.
Sulzers Profitabilität steigt
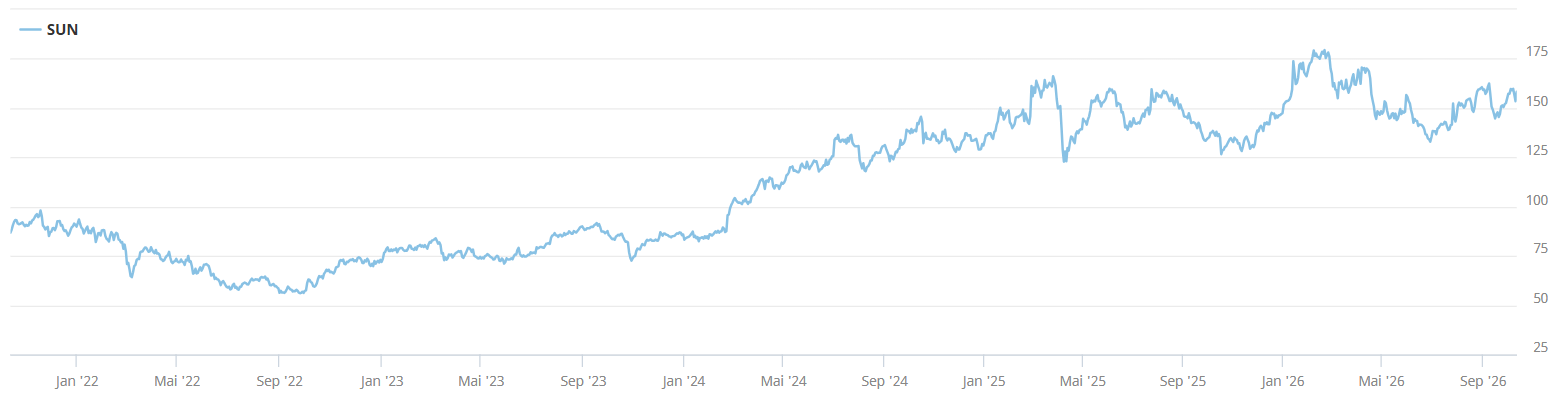
Im Industrie-Sektor glänzte Sulzer mit einem kräftigen Kursanstieg seit Beginn des zweiten Semesters. Im ersten Halbjahr fiel der Auftragseingang um 8,9% respektive 3,9% organisch. Der Umsatz ging um 4,1% zurück, organisch stieg der Umsatz um 1%. Ursache sind die Kriegsfolgen seit März. Gleichzeitig entstehen neue Geschäftsmöglichkeiten durch den Wiederaufbau der Infrastrukturen. Die EBITDA-Marge stieg jedoch um 1.1 Prozentpunke auf 15,5%. Sulzer erwartet ein stärkeres zweites Halbjahr. Der Auftragsbestand beträgt 2.4 Mrd. CHF. Für das Gesamtjahr wird eine EBITDA-Marge von 16,5% angepeilt.
Industrie-Sektor Überblick
Differenziert ist die Lage bei den anderen Industrietiteln. ABB hält sich auf dem hohen Kursniveau. Der Geschäftsgang verläuft dynamisch. Spezialisierte Angebote für Rechenzentren kurbeln das Wachstum weiter an. Belimo verzeichnet einen leichten Kursrückgang. Der Geschäftsverlauf bleibt belebt. Im ersten Semester stieg der Umsatz um 20%, währungsbereinigt sogar um 30%. Im Gesamtjahr soll die EBIT-Marge 20% erreichen. Die Aktie von Phoenix-Mecano bewegte sich leicht aufwärts. Im ersten Halbjahr war der Umsatz um 2,3% gestiegen, bereinigt um Währungsveränderungen und Veränderungen des Konsolidierungskreises lag das Wachstum bei 3,9%. Auftragseingang und Gewinn stiegen um jeweils 2%. Ein durchwachsenes Bild zeigt sich auch beim Intralogistiker Kardex. Im ersten Semester nahm der Umsatz um 6% zu, der Auftragseingang stieg um 26%. Aufgrund von Verzögerungen und teilweise Unterauslastung litt der Gewinn. Für das zweite Halbjahr wird eine dynamischere Entwicklung erwartet. Für das Gesamtjahr wird mit einem Umsatzanstieg von 15% gerechnet, die EBIT-Marge soll 8-10% erreichen. Mittelfristig will Kardex EBIT-Margen von 10-14% erzielen.
Dividendenstar Sunrise
Der Telekom-Titel Sunrise gab leicht nach. Durch diverse Massnahmen soll die Profitabilität in den nächsten steigen. Dabei spielt der Einsatz von KI eine Rolle, was sich schon im Personalabbau zeigt. Die Dividende erscheint sicher. Damit ist bei 8,6% Dividendenrendite die Daseinsberechtigung in der Dividendenstrategie gegeben.
Fazit
Das Umfeld wird schwieriger. Der Wettbewerb durch Anleihen nimmt zu, und die geopolitische Lage bleibt angespannt. Dennoch steigen die Unternehmensgewinne – durch Innovationen, neue Nachfrage und auch durch Produktivitätssteigerungen, die aus dem KI-Einsatz resultieren. Für Dividendentitel starker Unternehmen spricht, dass kein anderes Asset langfristig vergleichbar steigende Ausschüttungen bringt. Das ist der beste Inflationsschutz.


