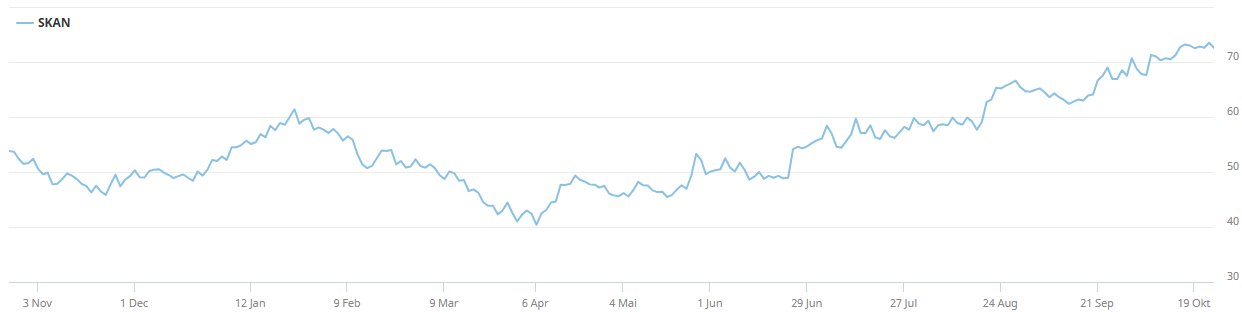
Noch im April lotete die Aktie der SKAN Group mit 40 CHF den Tiefstkurs seit dem IPO 2021 aus. Inzwischen steht der Kurs über 80% höher. Vieles spricht für eine Fortsetzung des Trends, doch manches auch dagegen. Wie sind Chancen und Risiken abzuwägen?
Mit einer Marktkapitalisierung von 1.6 Mrd. CHF ist die SKAN Group mittlerweile wieder ein Mid-Cap. Der Free-Float beträgt rund 44%. Das täglich gehandelte Volumen kann durchaus auch über 100’000 Stück betragen, doch meist sind es einige 10’000 Stück. Der Titel wird nur von drei Bankanalysten gecovered und spielt bei Börsenpublikationen kaum eine Rolle.
Semesterzahlen beflügeln Aktienkurs
Bis zur Publikation der Zahlen des ersten Semesters am 18. August hatte sich die Aktie vom Tief bereits wieder bis auf 60 CHF vorgearbeitet. Das Zahlenwerk fiel besser aus als erwartet. Der Umsatz stieg um 22,2% auf 164.5 Mio. CHF. Der Auftragseingang erhöhte sich um 16,3% und der Auftragsbestand sogar um 27,8% auf nun 442.3 Mio. CHF. Die Aufträge reichen teilweise bis ins Jahr 2028. Der Turnaround schlug sich deutlich in den Gewinnzahlen nieder. Das EBITDA stieg von 0.9 Mio. CHF auf 25.3 Mio. CHF, was einer EBITDA-Marge von 9,3% entspricht. Der Semestergewinn belief sich auf 5.4 Mio. CHF, nach einem Verlust von 8.4 Mio. CHF im ersten Halbjahr 2025.
Konsensgewinnschätzungen angehoben
Inzwischen lauten die Konsensgewinnschätzungen der drei Bankanalysten auf 1.44 CHF je Aktie für 2026, auf 1.84 CHF für 2027 und auf 2.45 CHF für 2028. Die jeweils höchsten und tiefsten Schätzungen bewegen sich in einer Bandbreite von 5% für 2026 und von 15% für 2028. Doch Einigkeit herrscht bei Vontobel, ZKB und Berenberg über das hohe Steigerungspotenzial. Der Gewinn soll nach Ansicht der Analysten stärker als der Umsatz wachsen, da das margenstarke Service-Geschäft mehr und mehr zum Gesamtumsatz beiträgt und Skalierungseffekte zunehmend wirksam werden. Für 2026 wird ein Umsatz von rund 400 Mio. CHF erwartet, der bis 2028 auf dann 550 Mio. CHF ansteigen soll.
Stetiges Wachstum oder erneuter Knick im Kursverlauf?
Aus den Konsensschätzungen errechnet sich auf der aktuellen Kursbasis von 72 CHF ein KGV 2026 von rund 50, von rund 40 für 2027 und von rund 30 für 2028. Das ist eine ambitionierte Bewertung, die allerdings durch die herausragenden Gewinnwachstumsraten auch untermauert ist. Wird sich der Nachfrageboom weiter fortsetzen oder ist ein erneuter Knick wie 2025 zu erwarten? Damals hatte der Ende 2024 erneut gewählte US-Präsident Trump den Impfstoffskeptiker Robert Kennedy zum Gesundheitsminister ernannt.
Aufgeschoben ist nicht aufgehoben
Die daraus folgenden Unsicherheiten und Massnahmen im Gesundheitswesen hatten global den Effekt, dass viele Life Sciences Unternehmen ihre Investitionen im Segment der flüssigen Arzneimittel und der Isolatorsysteme für aseptische Produktionssysteme erst einmal aufgeschoben haben. Inzwischen hat sich zwar das Impf-Regime in den USA geändert, doch der Trend zu flüssigen, injizierbaren Arzneimitteln ist ungebrochen, beispielsweise im GLP-1 Marktsegment und in der Onkologie sowie inzwischen auch im Segment Biosimilars.
Servicegeschäft wächst um 47%
Im ersten Halbjahr 2026 wurden viele aufgeschobene Aufträge realisiert – und noch mehr neue Bestellungen sind dazu gekommen. Die Book-to-Bill Ratio beträgt 1.5, was bedeutet, dass der Auftragsbestand das Anderthalbfache des Umsatzes ausmacht. In den USA stieg der Auftragseingang im ersten Semester 2026 um 49% gegenüber der Vorjahresperiode. Und das Segment Services & Consumables überzeugte mit einer Umsatzwachstumsrate von 47,2%. Mit einem Semesterumsatz von 64.6 Mio. CHF steuert das Segment bereits 39% zum Gesamtumsatz bei. Hierzu trugen allerdings die beiden Akquisitionen aus dem Jahr 2024, Metronik und ABC Transfer, nicht unwesentlich bei.
Profitabilität steigt
Das Zahlenwerk zeigt auch, dass die Profitabilität gestiegen ist. Das liegt zum Teil daran, dass die Wertschöpfung bei den verzögerten Projekten ebenfalls verschoben worden war. Andere Faktoren sind das starke Wachstum im margenstarken Service & Consumables Segment, aber auch die inzwischen fortgeschrittene Integration der Akquisitionen. Nicht zuletzt wurde der Personalstand um 3,6% leicht reduziert, die Personalkosten stiegen dennoch um 13,2%. Da der Umsatz noch stärker anzog, fielen die Personalkosten auf 55,3% des Umsatzes, gegenüber 59,7% im ersten Semester 2025.
Aktuelle Entwicklungen
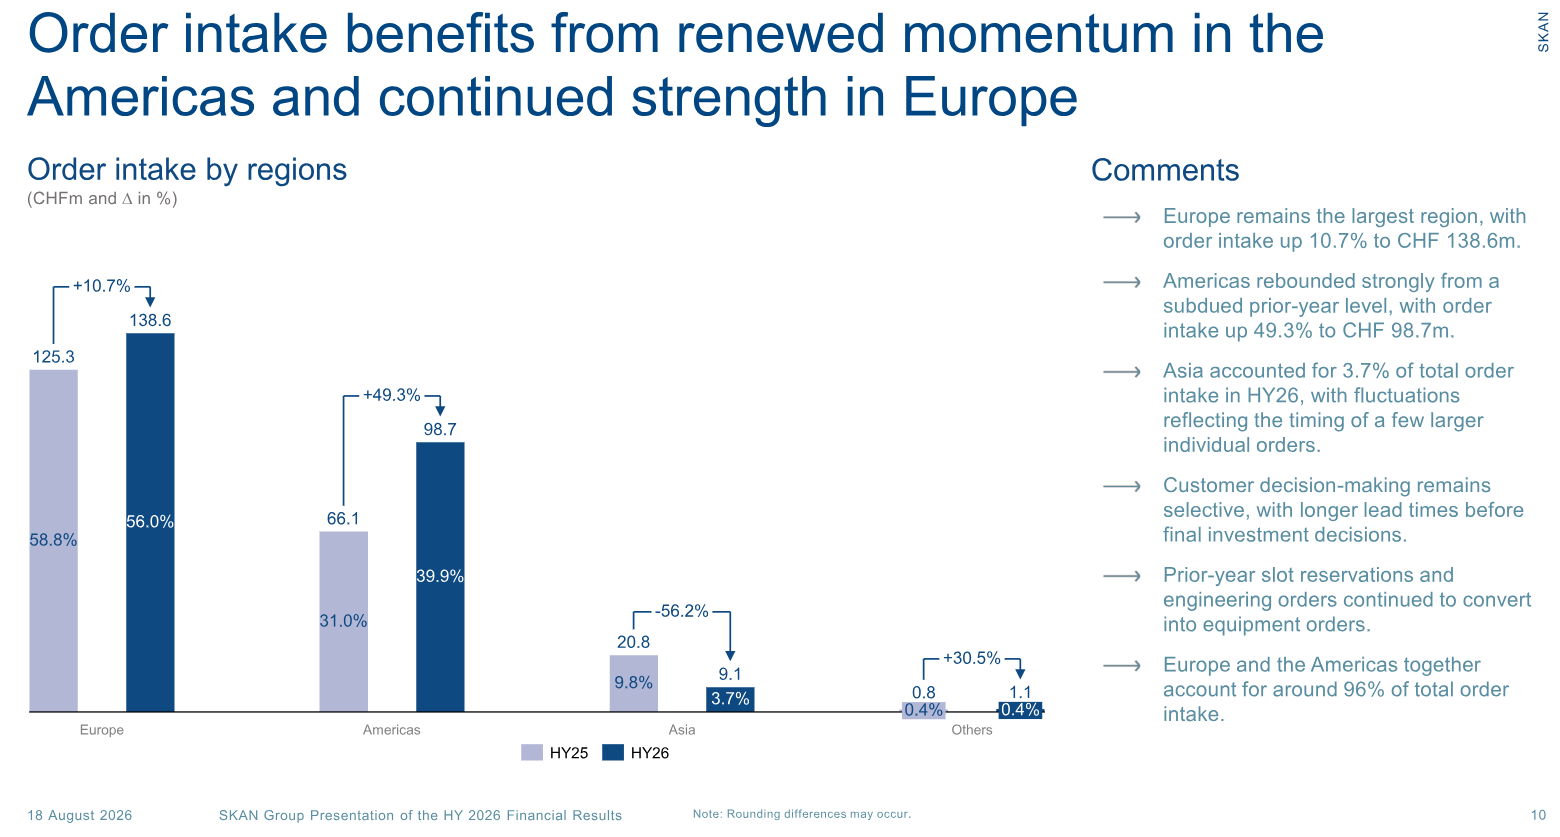
Auf Nordamerika und Europa entfallen 96% des Auftragseinganges im ersten Semester. Beide Regionen verzeichneten zweistellige Wachstumsraten. Die Region Asien-Pazifik dagegen war von mehr als einer Halbierung des Auftragseingangs auf 9.1 Mio. CHF gekennzeichnet. Dies wird auf den Einfluss einiger grösserer Orders zurückgeführt. Die SKAN Group hebt hervor, dass Reservierungen und Engineering-Aufträge verstärkt in Equipment-Aufträge gewandelt werden. Dennoch bleiben die Kunden selektiv und erteilen Aufträge schrittweise. Im High-End Marktsegment der Isolatoren für aseptische flüssige Arzneimittel hält die SKAN Group einen globalen Marktanteil von 90%. Noch für 2026 erwartet das Unternehmen die Zulassung für die «Pre-Approved Services» durch Swissmedic. Diese Mehrwertdienste sollen die Kundenbindung stärken und das Wachstum weiter ankurbeln.
Ausblick
Für das Geschäftsjahr 2026 lautet die bestätigte Guidance der SKAN Group auf ein Umsatzwachstum im oberen 10%-Bereich und eine EBITDA-Marge von 13% bis 15%. Auch mittel- und längerfristig bleibt der Markt für die SKAN Group vielversprechend. Forschungsdurchbrüche wie erste Langzeitstudien von Moderna und Merck, die zeigen, dass personalisierte Krebsvakzine hocheffektiv sind, bahnen den flüssigen Arzneimitteln den Weg. Patentabläufe bei eingeführten, wirksamen und oft teuren Krebsmedikamenten führen zu einem hohen Wachstum bei Biosimilars. Auch die Hersteller in diesem Marktsegment benötigen wachsende Kapazitäten und damit mehr Isolatoren und Service. Die Gesellschaft will die Chancen des Marktes nutzen und weiterhin mit Innovationen effizienter machen. Die EBITDA-Marge soll in den kommenden Jahren gesteigert werden.
Fazit
Das Trendwachstum des Weltmarktführers hat nach dem Kennedy-Schock inzwischen wieder auf seine Spur zurückgefunden. Die grossen technologischen Makro-Trends sprechen für eine kontinuierliche Nachfragesteigerung bei den Produkten und Services der SKAN Group. Die Frage ist, ob der aktuelle Kurs im Wesentlichen auf die Wiederentdeckung nach dem Kennedy-Knick zurückzuführen ist. Oder lassen die erwarteten hohen Umsatz- und Gewinnwachstumsraten der kommenden Jahre noch Spielraum für weitere Bewertungsgewinne?
Im gegenwärtigen Börsenumfeld, das von Inflation und Zinsanstieg, Kriegen und Unsicherheiten geprägt ist, verläuft die Kursentwicklung sehr differenziert. Sie wird auch vom KI-Narrativ und seinen wechselhaften Auswirkungen auf Halbleiter- und andere Tech-Aktien mitbestimmt. Doch der Life Sciences-Sektor profitiert inzwischen von Gewinnmitnahmen im Tech-Bereich und der Wiederanlage im anderen Sektor mit herausragenden langfristigen Wachstumsraten, wovon auch SKAN als Top-Zulieferer profitiert. Realisieren die Anleger erst einmal, welche Unternehmen sowohl nachhaltig überdurchschnittlich hohe Wachstumsraten als auch hohe Gewinnmargen erzielen, werden auch höhere Bewertungen akzeptiert. Ein gutes Beispiel für solche Ausnahmeunternehmen ist VAT, ein anderes Galderma.