Die kotierte Mühlengesellschaft Groupe Minoteries SA (GMSA) führt ein ruhiges – zu ruhiges – Börsenleben an der Schweizer Börse SIX. Das hat sich jüngst geändert. Die Verwaltungsratspräsidentin (VRP) Céline Amaudruz will sich für die SVP in den Bundesrat wählen lassen. In den Medien wurde nebst der Einschätzung, ob sie geeignet wäre für einen Sitz in der Landesregierung, auch über ihre Ämterkumulation und die daraus resultierenden Bezüge berichtet. Thematisiert wird auch ihr «Kampf» als Nationalrätin gegen strengere Regeln der Finanzmarktaufsicht Finma, die ihren damaligen Arbeitgeber, die kleine Privatbank Reyl, betroffen hätten. Zuvor arbeitete sie bereits bei der UBS und Julius Bär. Mittlerweile ist sie auch nicht mehr für Reyl tätig. Als Parlamentarierin forderte sie in diesem Jahr den Anbau von Hülsenfrüchten, Ackerbohnen und Eiweisserbsen mit 20 Mio. CHF zu fördern, was Kritiker als Lobbyismus bezeichneten.
Ethos findet’s zu viel
Die Ämterkumulation der Dame ist beeindruckend. So vertritt Céline Amaudruz seit Dezember 2011 den Kanton Genf im Nationalrat. In dieser Funktion ist Amaudruz Mitglied in der Kommission für Wirtschaft und Abgaben sowie auch in jener für soziale Sicherheit und Gesundheit. Zudem ist die Politikerin stellvertretendes Mitglied der Delegation zur Parlamentarischen Versammlung des Europarates. In der Schweizerischen Volkspartei ist sie Präsidentin der Kantonalpartei Genf und Vizepräsidentin der SVP-Schweiz. Neben der Tätigkeit als VRP der GMSA ist Amaudruz auch im Verwaltungsrat der Spitalbetreiberin Infracore und des Genfer Flughafens, bei welchem sie auch als Geschäftsführerin amtet. Weitere operative Tätigkeiten sind Geschäftsführerin der Fical SA sowie Asset Managerin und Mitglied der Geschäftsleitung für Vision Asset Management.
Die Anlage-Stiftung Ethos fordert Amaudruz solle als Verwaltungsratspräsidentin der börsenkotierten Mühlengruppe Groupe Minoteries SA (GMSA) zurücktreten. Unter anderem sei sie nicht unabhängig, da sie selbst Aktionärin sei, und habe zu viele Mandate. In einem Kommentar nennt der Chefredaktor der «Sonntagszeitung» die Parlamentarierin «maximal verbrannt» als Kandidatin für den Bundesrat. Ihre Vorstösse für die Förderung von Hülsenfrüchten und die Einschränkung der Finanzmarktaufsicht werden in seinem Kommentar mit ihren Tätigkeiten als GMSA-Präsidentin und Managerin in einer Privatbank in Verbindung gebracht.
In den Fussstapfen von Vater und Mutter
Céline Amaudruz wurde im Mai 2023 in einer ausserordentlichen Verwaltungsratssitzung in diese Position gewählt, nachdem der bisherige umstrittene VRP Pierre-Marcel Revaz nach Wiederwahl mit knappem Resultat auf sein Mandat verzichtete. Sie ist die Tochter von Michel und Dominique Amaudruz, zweier reicher Wirtschaftsanwälte und auch SVP-Politikern, die einst ebenfalls im VR von GMSA sassen. Michel Amaudruz war lange als VRP tätig und gilt als «Erbauer» der heutigen Gesellschaft. Doch 2019 gab er seinen Rücktritt aus dem VR. Sein Name tauchte in den «Panama Papers» auf, weil seine Kanzlei angeblich als Sitzgesellschaft für einen russischen Investor gedient und für diesen Immobiliengeschäfte an der Cote d’Azur abgewickelt habe.
GMSA hat ihre Wurzeln im vorletzten Jahrhundert. Das Unternehmen wird am 18. April 1885 in Genf als Minoteries de Plainpalais SA gegründet. Es ist die erste nicht-familiengeführte Aktiengesellschaft der Schweizer Mühlenbranche. Im Jahre 1969 beginnt das «Kapitel Amaudruz» des Unternehmens. Der Wirtschaftsanwalt Michel Amaudruz, der Vater von Céline, tritt in den Verwaltungsrat ein und übernimmt in den Folgejahren die Führung sowie den schrittweisen Aufbau des Aktionärsbindungspools der Familie. Mit der Übernahme der Eberle Bruggmühle AG in Goldach durch die Genfer 2002 entsteht die heutige, an der SIX kotierte, Groupe Minoteries SA.
Aktionärswiderstand bricht zusammen
Mit dem Wechsel des VR-Präsidiums zu Tochter Céline im Jahr 2023 wurde auch der Widerstand der oppositionellen Aktionärsgruppe um den Vermögensverwalter Paul Zingg «gebrochen». Er hielt lange über seine Firma Gamma Stawag einen Anteil von 5,7% und konnte auf rund einen Viertel der Aktienstimmen zählen. Zingg und seine Mitstreiter forderten für die Generalversammlung 2024 die Absetzung von Amaudruz und zwei weiteren Verwaltungsräten, einen Einsitz in den Verwaltungsrat und eine aktionärsfreundlichere Geschäftsstrategie, mit unter anderem einer Dividendenerhöhung von 11 auf 15 CHF. Der Vorstoss hatte keinen Erfolg – im Gegenteil. Der von der Aktionärsgruppe im Vorjahr platzierte Verwaltungsrat wurde wieder abgewählt.
«Den Personen, die Frau Amaudruz in ihre Ämter gewählt haben, ist bewusst gewesen, dass sie durch ihre Mandate ordentlich in Anspruch genommen wird», sagt ein institutioneller Aktionär. Sie seien wohl überzeugt gewesen, dass sie die beste Lösung auf diesem Posten sei, fügt er an. Nicht alle Aufgaben seien zudem sehr bedeutend, was die Arbeitsbelastung betreffe. Sie sei zudem oft, nicht wegen ihrer Fähigkeiten als Geschäftsfrau, sondern wegen ihren Verbindungen ins Bundeshaus in die Ämter berufen worden.
«CEO ist wichtiger»
«Ich bin mit der aktuellen Lage der GMSA unter der Führung von Frau Amaudruz zufrieden», sagt ein Aktionär. Es sei aber so, dass der CEO deutlich mehr zum Firmenerfolg beitrage als die Präsidentin des Verwaltungsrats. Er findet es erstaunlich, wieso diese Fragen immer wieder auftauchen würden, wenn man Bundesratskandidat ist. Sollte man gewählt werden, müsste man die Ämter sowieso abgeben, fügt er an. GMSA will die mögliche anstehende Neubesetzung der VR-Präsidentin nicht kommentieren. «Eine solche Kommunikation wird, falls erforderlich, zu einem späteren Zeitpunkt erfolgen», sagt ein Sprecher.
Er sei mehrfach mit Frau Amaudruz als VRP in Kontakt gestanden und habe den Eindruck erhalten, dass sie den Job professionell und sehr gut mache, sagt Erhard Lee, Gründer und Geschäftsführer vom Vermögensverwalter AMG. GMSA sei ein Unternehmen wie er es als Substanzinvestor suche, «seriös, langweilig und gut – ein Unternehmen, das einen hohen Cashflow erzielt – eine richtige Cashcow», so Lee. Grosses Wachstum dürfe man in diesem Bereich nicht erwarten, auch wenn die Bevölkerung in der Schweiz noch leicht wachse. Der Markt sei grösstenteils aufgeteilt. GMSA beliefert vor allem die Migros und Coop hat mit Swissmill, der Nummer eins im Markt, eine eigene Mühle.
Kaum Wachstum möglich
Das Geschäftsergebnis von GMSA ist wie bei allen Unternehmen, die im Bereich Agrargüter- und Lebensmittelproduktion tätig sind, von zahlreichen externen Faktoren abhängig, die das Management nur bedingt beeinflussen kann. GMSA verarbeitet zu mehr als 90% Getreide aus der Schweiz. Die Preise werden vom Wetter, d.h. vom Ernteertrag, und der Agrarpolitik getrieben. Zudem sind die Getreidemühlen sehr energieintensiv – was in den vergangenen Jahren ein Belastungsfaktor war. Das Unternehmen hat in den letzten Jahren einige Anpassungen am Mühlenportfolio vorgenommen, was zu einmaligen Sonderaufwendungen führte.
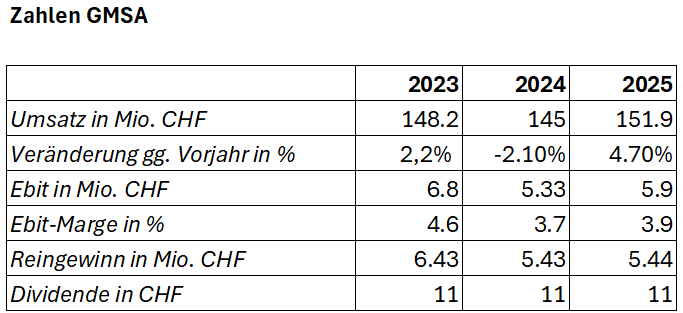
Ein «Amaudruz-Effekt» lässt sich im Unternehmensresultat nicht erkennen, was von einer Verwaltungsratspräsidentin auch nicht erwartet werden kann. Im ersten Halbjahr 2023 stiegen die Einnahmen leicht, aber der Reingewinn lag unter dem Wert des Vorjahres. Wegen einer gemäss dem Unternehmen «katastrophalen» Ernte fiel der Umsatz im Jahr 2024 und der Reingewinn gab 16% auf 16.44 CHF/Aktie nach. Im folgenden Jahr legte der Umsatz wieder fast 5% zu. Der Betriebsgewinn EBIT erholte sich um 9,1%. Wegen höherer Steuern konnte der Reingewinn aber nur marginal verbessert werden.
Gewinn sinkt, Umsatz steigt
Im ersten Halbjahr 2026 ist die Mühlengruppe in die roten Zahlen gerutscht. Der Betriebsgewinn erreichte mit 1.42 Mio. CHF nur noch die Hälfte des Vorjahreswertes. Höhere Personal- und Betriebsaufwendungen, sowie Rückstellungen wegen der Schliessung der Mühle Zollbrück und der Integration der Schälmühle E-Zwicky drückten auf den Ertrag. Dagegen wirkte sich die volle Integration der Mühle bei den Einnahmen positiv aus: Der Umsatz kletterte um über 10%.
Das Jahr 2026 sei eine Zeit des Übergangs und der Investitionen, mit denen sich die Gruppe besser für die Zukunft rüsten wolle, schrieb das Unternehmen mit dem Halbjahresresultat. «Ohne grössere unvorhergesehene Ereignisse bis zum Jahresende bleiben die Aussichten im Rahmen der zu Beginn des Geschäftsjahres formulierten Erwartungen». Demzufolge dürfte der Umsatz von GMSA 2026 im Rahmen der Vorjahre zunehmen, der Betriebsgewinn aber auf dem gleichen Niveau verharren.
Ein fast vergessener Wert
Die Aktien von GMSA notieren aktuell auf 228 CHF. Seit Jahren bewegt sich der Wert seitwärts. Im Sommer 2021 notierten die Titel in einer kurzen Stärkephase deutlich über 400 CHF. Diese anhaltende Baisse ist angesichts der Stabilität des Geschäfts, der tiefen Verschuldung und der kontinuierlichen Cashflow-Generierung eher überraschend. Ein Einfluss könnte die Dividendenpolitik haben: Über die vergangenen drei Jahre wurden konstant 11 CHF ausgeschüttet – im Jahr 2022 belief sich die Ausschüttung dank Jubiläumssonderdividende auf 15 CHF. Dank der Kursschwäche errechnet sich aktuell eine solide Dividendenrendite von über 4,8%. Gemäss Lee hätte der erarbeitete Cashflow der vergangenen Jahre auch eine doppelt so hohe Dividendenausschüttung erlaubt. «Grosse Investitionen sind in diesem Markt kaum möglich – auch aus wettbewerbsrechtlicher Sicht», fügt er an.
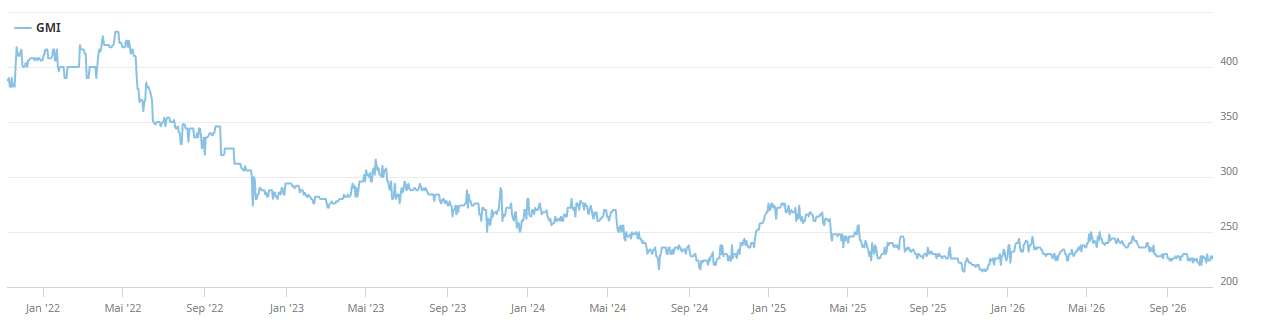
Ein Blick auf das Schweizer Aktientableau zeigt, dass in den vergangenen Jahren Lebensmittelaktien nicht hoch im Kurs standen. Das hängt einerseits mit der Vorliebe der Investoren für wachstumsstarke Aktien – oft aus dem Technologiesektor – zusammen und auch mit individuellen Managementfehlern – von Nestlé, über Lindt & Sprüngli, bis Hochdorf, Aryzta und Orior. Bei GMSA kommt die tiefe Bekanntheit, die bescheidene Grösse und die geringe Liquidität hinzu – über 80% befinden sich in den Händen langfristiger Investoren. Für Lee wäre GMSA ein Kandidat, um in den ausserbörslichen Bereich zu wechseln. So liesse sich einiges an Kosten einsparen.


