
Seit Jahren bestimmen KI- und Tech-Aktien das Börsengeschehen. Erst der sensationelle Anstieg, dann der scharfe Ausverkauf. Unbeeindruckt davon hat der Biotech-Sektor seit dem Sommer 2025 eine Bilderbuch-Trendwende vollzogen – ausserhalb des Radars der meisten Investoren und ohne bombastische Schlagzeilen.
 Der Nasdaq Biotech-Index hat in den vergangenen drei Jahren um mehr als 60% zugelegt. Chart: indexes.nasdaqomx.com/Index/Overview/NBI
Kaum eine Woche vergeht, ohne dass Merck, Novartis oder Eli Lilly weitere Akquisitionen von Biotech-Unternehmen bekannt geben. Lilly verkündete im ersten Halbjahr 2026 insgesamt 10 Übernahmen von Biotech-Gesellschaften, darunter im Mai drei Akquisitionen an einem Tag. Die dabei bezahlten, teils üppigen, Prämien über den Aktienkurs sind nicht nur ein Zeichen der Attraktivität des Sektors für Big Pharma, sondern auch einer der wichtigsten Gründe für den beschleunigten Anstieg des Nasdaq Biotech Index (NBI). Auf 12-Monatssicht legte der NBI um 49% zu und stellt damit die meisten Sektorindizes in den Schatten.
Schweizer Beteiligungsgesellschaften auf der Sonnenseite
Zu den Profiteuren zählen Beteiligungsgesellschaften wie BB Biotech und HBM Healthcare. Allein seit Jahresbeginn wurden drei Portfoliogesellschaften von BB Biotech übernommen, insgesamt acht in den letzten eineinhalb Jahren. Das treibt die Gewinne, den Nettoinventarwert (NAV) und den Aktienkurs nach oben. Im zweiten Quartal stieg die Aktie um 9,7%, der NAV jedoch um 17,2%. Ähnlich ist das Bild bei HBM Healthcare. Im ersten Quartal des Geschäftsjahres 2026/2027 per Ende Juni erhöhte sich der NAV um 13%, der Aktienkurs stieg um 8,9%. Die Performance der NAVs beider Beteiligungsgesellschaften liegt damit auf der Höhe des NBI oder leicht darüber.
Unterschiede trotz ähnlichem Fokus
Die Unterschiede bestehen darin, dass BB Biotech nahezu vollständig in börsenkotierte US-Aktien investiert ist, während bei HBM Healthcare rund die Hälfte der Investments auf privat gehaltene Beteiligungen entfällt. 59% des Beteiligungsvolumens entfällt auf Amerika, 24% auf Asien und 17% auf Europa. Gleich ist allerdings die Fokussierung auf Unternehmen, die in der fortgeschrittenen Produktentwicklung sind, vor der Zulassung stehen oder bereits Produkte am Markt haben und profitabel sind oder werden.
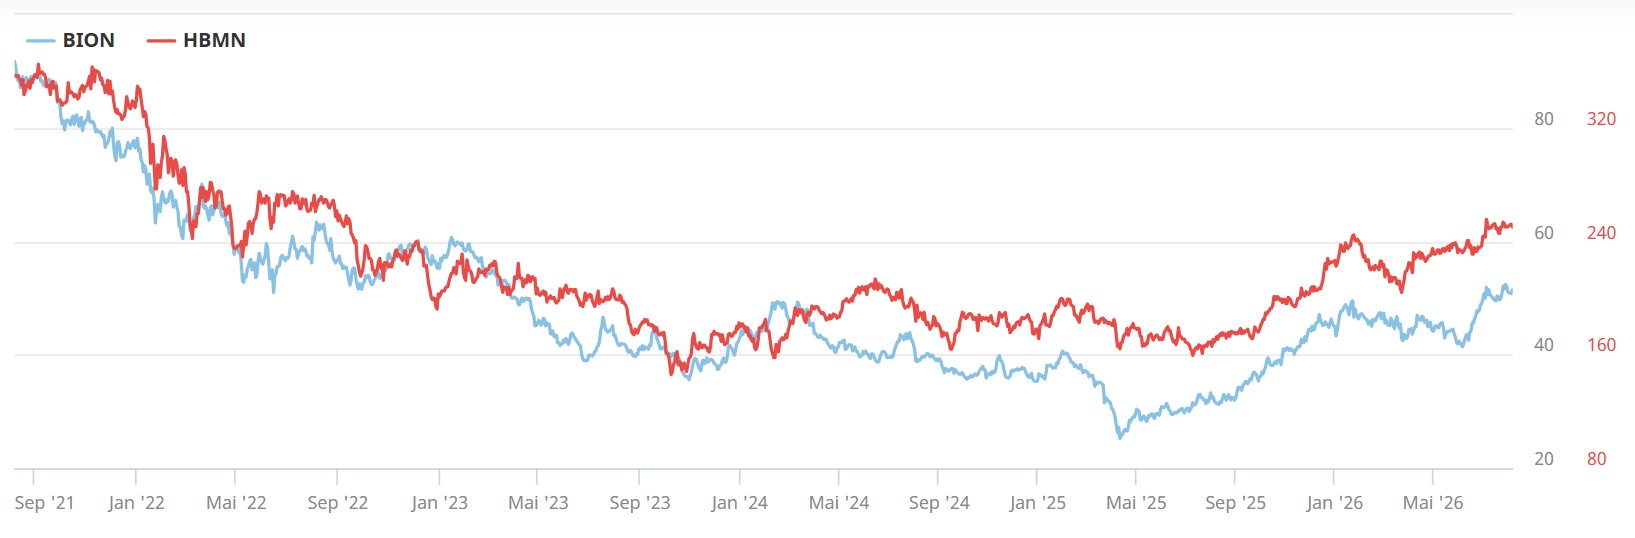 Die Aktien von HBM Healthcare (HBMN) und BB Biotech (BION) haben sich nach mehreren Jahren von ihren Tiefstständen gelöst und befinden sich im Aufwärtstrend. Charts: six-group.com
Akquisitionen sollen Patentklippe kompensieren
Sowohl BB Biotech wie HBM Healthcare weisen einen Discount zum NAV aus, BB Biotech von rund 10%, HBM Healthcare von um die 20%. Die Wachstumstreiber sind identisch: Die Medikamentenentwicklung der Portfoliounternehmen beschleunigt sich durch neue Technologien, mehr verfügbares Kapital, Kooperationen und M&A-Transaktionen. Für die Big Pharma Player geht es um viel. Die Industrie befindet sich in einer Phase, die als Patentklippe bezeichnet wird. Bei vielen Medikamenten, oft sogenannte Blockbuster mit mehr als 1 Mrd. USD Jahresumsatz, läuft der Patentschutz ab. Billigere Generika ersetzen sie. Was die eigene Forschungs-Pipeline von Big Pharma nicht hergibt, wird durch teilweise milliardenschwere Übernahmen ergänzt. Es handelt sich um rund 250 Mrd. USD Jahresumsatz, der bis 2030 wegfallen wird.
Attraktive Übernahmeziele
Die beiden Schweizer Beteiligungsgesellschaften betätigen sich nicht als Übernahmespekulanten. Doch je vielversprechender die Entwicklungen der Portfoliogesellschaften sind, untermauert durch klinische Studienergebnisse, desto wahrscheinlicher wird auch, dass das Interesse von Schwergewichten wie Johnson&Johnson und Novartis wächst. Die wichtigsten Indikationsgebiete sind Onkologie, Immunologie, Neurologie, Zentrales Nervensystem und Herz-Kreislauf-Erkrankungen. Das sind Massenmärkte mit entsprechenden Umsatzpotenzialen. Dazu kommen u.a. Seltene Krankheiten und Infektionskrankheiten, die andere Vergütungsmodelle erfordern, aber auch Diagnostik, Tele- und Digitalmedizin sowie Medizintechnik.
Dominanz der USA
Mehr als zwei Drittel der globalen Biotech-Marktkapitalisierung entfallen mit 68% auf die USA. Dort finden auch die meisten IPOs, Finanzierungen durch VC-Gesellschaften sowie Zulassungen durch die Arzneimittelbehörde statt. Nicht zuletzt sind die USA der grösste globale Markt für Medikamente. Beim Anteil an der globalen Biotech-Market Cap folgen die Schweiz mit 12%, dann UK mit 5% sowie Dänemark, China, Japan, Südkorea, Belgien, Deutschland und Frankreich mit 4% bis 1%. Berücksichtigt werden bei dieser Methodik kotierte Unternehmen mit einem Biotech-Umsatzanteil von mehr als 50%. Deshalb fallen «Pharma-Unternehmen» wie Roche, Novartis, Novo Nordisk, Lilly und Merck inzwischen unter die Kategorie Biotech. In den meisten Ländern sind nur 1 oder 2 Titel relevant wie ArgenX in Belgien, Biontech in Deutschland oder Sanofi in Frankreich. In der Schweiz fallen jedoch Basilea, Kuros oder Cosmo bei der Betrachtung nach Marktkapitalisierung kaum ins Gewicht, die beiden Mega-Caps dagegen schon.
Schatten der Marktkonzentration
Obwohl Lilly auf eine Market Cap von 1.1 Billionen USD kommt, nach einer Kursverachtfachung seit Anfang 2020, und JNJ auf 635 Mrd. USD, liegt doch die Market Cap der KI-Aktie schlechthin, Nvidia, mit aktuell 5.3 Billionen USD wesentlich höher. Höher sogar als die Top-10 des Healthcare-Universums zusammengenommen. Ein noch klareres Bild der Marktkonzentration in Tech-Aktien ergibt sich aus der Berechnung der Investment Bank Stifel, derzufolge alle 1775 börsenkotierten Healthcare-Unternehmen weltweit etwa das gleiche Gewicht auf die Börsenwaage bringen wie Nvidia + Apple mit 4.5 Billionen USD, also aktuell 9.8 Billionen USD.
Biotech-Bewertungen ohne Überhitzungserscheinungen
Trotz des starken Anstiegs des NBI sind die Bewertungen im Biotech-Sektor im historischen Vergleich nicht überzogen, sondern durchaus weiter steigerungsfähig. Die reifen Biotechs wie Amgen, Gilead oder Vertex melden starke Gewinnsteigerungen und verfügen über vielversprechende Pipelines. Und viele der jüngeren Biotechs entwickeln bahnbrechende Technologien und Medikamente, oft für Krankheiten, die bisher kaum behandelbar waren.
Marktkonzentrationsrisiken
Dennoch stellt die Marktkonzentration im Tech-Sektor ein Risiko dar. Bei einem weiteren Ausverkauf könnte die durchaus positive Marktstimmung auch schnell kippen und auch den Life-Sciences-Sektor mit sich reissen. Wahrscheinlicher ist jedoch, dass sich der aktuelle Trend der Diversifikation fortsetzt. Die ausserordentlichen Gewinne mit Halbleiter- und Tech-Aktien allgemein wurden in den letzten Wochen teilweise glattgestellt und in Healthcare, Industrie, Konsum und Finanztiteln reinvestiert. Ob sich der Zufluss fortsetzt, hängt auch von Faktoren ab, die derzeit schwer einzuschätzen sind, darunter die erratische Politik des US-Präsidenten. Dabei geht es nicht nur um Kriegsunsicherheiten und das wechselhafte Zoll-Regime, sondern auch um die Reformen bei der Arzneimittelbehörde FDA, die für den Markt konstruktiv oder verunsichernd ausfallen können. Nicht zuletzt haben Inflations- und Zinserwartungen der Marktteilnehmer einen potenziell grossen Einfluss auf den Biotech-Sektor.
Flatterhafte Zinserwartungen
Ein Faktor sind auch die populär gewordenen sogenannten «Prediction Markets» wie Kalshi. In der Vergangenheit wurden aussagekräftige Grundgesamtheiten von Konsumenten, Managern, Bankern etc. befragt. Veränderungen vollzogen sich langsam und meist im Einklang mit den objektiven Indikatoren wie Produzentenpreisindex oder Konsumentenpreisindex. Für die Zinserwartungen wurden Kreditnehmer und -geber befragt, die mit dem Sujet vertraut waren. Die Inflations- und Zinserwartungen waren «verankert», wie es heute heisst. Inzwischen ändern sich die Zinserwartungen nahezu täglich. Dies, weil die neu auf Kalshi & Co. abgeschlossenen Wetten jeweils herangezogen werden. Die Begründung ist, dass hier Geld eingesetzt wird und es somit mehr Gewicht und Aussagekraft hat als die abgefragten Erwartungen. Noch im April, also nach Beginn des Irankrieges und trotz hoher Ölpreise, wetteten mehr als die Hälfte auf sinkende Zinsen in den USA. Seit einigen Wochen wetten 80%, am nächsten Tag 68% und dann 58% und schliesslich wieder 75% auf Zinsanhebungen der Fed, je nachdem im September oder Dezember, und sogar darauf, ob es ein Zinsschritt sein wird oder mehrere. Bestimmend sind dabei die täglich schwankenden Ölpreise und neu publizierten Konjunkturzahlen, was Trump sagt, was Kevin Walsh, der Powell-Nachfolger und Gegner von Guidance durch die Fed, nicht sagt, und was der Bondmarkt daraus macht. Von «Verankerung» kann nicht mehr gesprochen werden. Die Renditen am US-Bondmarkt haben zwischenzeitlich mit 4,6% bei den 10-jährigen und 5,2% bei den 30-jährigen mehrjährige Höchststände erreicht.
Steigen die Zinsen weiter?
Hohe und steigende Zinsen sind insbesondere für den Biotech-Sektor nicht förderlich. Die zukünftigen Cash-Flows von neu zugelassenen und zukünftig zuzulassenden Produkten werden mit einem höheren Diskontsatz in der Gegenwart weniger wert sein – die Kurse rutschen. Das gilt zwar für alle Branchen, doch in kaum einer Industrie sind die Auswirkungen höher, weil ein so grosser Teil des Unternehmenswertes im Biotech-Sektor von der Zukunft abhängt, besonders bei den jüngeren Vertretern.
Fazit
Der Sektor ist in einem Aufschwung, von dem allerdings bisher im Wesentlichen die US-Biotechs profitieren können. Mit Blick auf die Entwicklungs-Pipelines und die rege M&A-Aktivität stehen die Zeichen für eine Fortsetzung des Trends gut. Ob dieser, von Ausnahmen abgesehen, auch auf die Börsen Europas und Asiens übergreift, bleibt abzuwarten. Aufgrund der beschriebenen geopolitischen Unsicherheiten sollten die Risiken nicht ignoriert werden. Die Auswahl von Einzeltiteln ist research-intensiv, weswegen Privatanleger mit den Aktien der beiden Schweizer Beteiligungsgesellschaften voraussichtlich eine bessere Rendite erzielen können. HBM Healthcare und BB Biotech passen sich den Marktbedingungen schnell an und identifizieren Chancen und Risiken früh.