
Die Pilatus-Bahnen erzielten bis Ende August mit 31.9 Mio. CHF einen neuen Höchstumsatz, obwohl 4% weniger Gäste auf den Berg kamen. Das Gruppengeschäft aus Asien litt unter der Irankrise, die Individualgäste blieben treu. Im Herbst kostet eine sechswöchige Revision Umsatz, ein Rekordjahr wird 2026 deshalb nicht.
Umfeld: Die Irankrise trifft die Gruppen, der Sommer füllt die Terrassen
Der Pilatus ist mehr als die steilste Zahnradbahn der Welt. Zum Unternehmen gehören zwei Seilbahnen, zwei Hotels, fünf Restaurants und der grösste Seilpark der Zentralschweiz. 2025 war mit 840’870 Gästen und 46.9 Mio. CHF Umsatz das beste Jahr der Firmengeschichte. Die Messlatte für 2026 lag entsprechend hoch. Diese Breite und ein Gästemix mit rund der Hälfte Schweizer Gästen federten 2026 ab, was im Frühjahr drohte. Nach dem Ausbruch der Irankrise stornierten asiatische Gruppen, weil gesperrte Flug-Hubs im Nahen Osten die Anreise verlängerten. Wie robust das Modell ist, hatte unsere Analyse vom 13. April 2026 nach dem Rekordjahr 2025 bereits beschrieben. Der Ausfall im Gruppengeschäft erklärt den Rückgang auf 573’951 Ersteintritte. Das sind 4% weniger als im Rekordjahr, aber 6% mehr als im Fünfjahresschnitt. Der prächtige Sommer sorgte dafür, dass die Terrassen auf Pilatus Kulm und Fräkmüntegg voll blieben.
Zahlen bis August: Verkehrsumsatz plus 2,2% bei weniger Gästen
Der Verkehrsumsatz stieg um 2,2% auf 19.7 Mio. CHF, obwohl die Frequenzen sanken. Der Grund sind die auf die Saison 2026 angehobenen Bahnpreise, rechnerisch stieg der Verkehrsumsatz je Gast um gut 6%. Die Preiserhöhung fing den Gästerückgang damit mehr als auf. Noch stärker legte die Gastronomie zu, ihr Umsatz wuchs um 5,2% auf 7.2 Mio. CHF. Individualgäste verweilen länger und konsumieren mehr als Gruppen im Zeitplan, das dürfte den Sommereffekt verstärkt haben. Im gleichen Mass wuchsen die Freizeitanlagen. Dort eröffnete der zweite Parcours im Pilu Seilpark, die Baumzelte zählten 54% mehr Übernachtungsgäste.
Die Kehrseite zeigen die gruppenabhängigen Sparten. Die Hotellerie verlor 5,5% auf 1.4 Mio. CHF, das Merchandising 2,3% auf 2.5 Mio. CHF. Der Nebenertrag sank um 12,6%, weil im Vorjahr Förderbeiträge für Bauprojekte enthalten waren. Unter dem Strich wuchs der Gesamtumsatz um 1,8% auf 31.9 Mio. CHF. Ein Marketingerfolg kommt hinzu, die begehbare Wolke «Breathe with Pilatus» zog rund 20% der Besucher eigens auf den Berg. Sie kehrt von Mitte Dezember bis Ende April 2027 in erweiterter Form zurück.
Aktie: Bei 3’000 CHF zählt der Cashflow, nicht der Gewinn
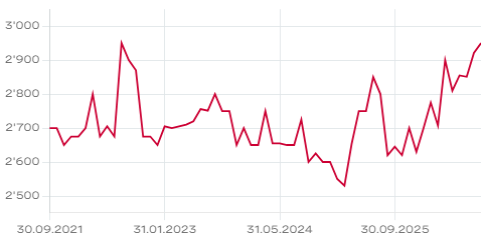
Die Namenaktien werden auf OTC-X gehandelt, zuletzt zu 3’000 CHF (Stand 17. September 2026). Seit Jahresbeginn hat der Titel 320 CHF oder 12% zugelegt. Bei 26’400 Aktien zu nominal 50 CHF entspricht das einer rechnerischen Marktkapitalisierung von 79.2 Mio. CHF. Der Handel ist dünn, 2026 wechselten erst 274 Aktien die Hand. Wer kaufen oder verkaufen möchte, braucht Geduld. Die im April auf 80 CHF erhöhte Dividende ergibt eine Rendite von 2,7%, auf Steuerwertbasis von rund 3,0%. Die Ausschüttung von total 2.1 Mio. CHF entspricht nur 12% des Cashflows, der Rest bleibt für die Grossprojekte im Haus. Die nächste Generalversammlung findet am 20. April 2027 im KKL Luzern statt.
Fazit
Auf Basis des Reingewinns 2025 von 2.3 Mio. CHF liegt das KGV bei rund 35. Der Wert täuscht, weil das Unternehmen den Gewinn bewusst klein hält. Allein 11.8 Mio. CHF wurden als zweckgebundene Rückstellungen für den Ersatz der Gondelbahn Kriens-Fräkmüntegg gebildet. Dieselben Rückstellungen erklären das hohe KBV von 6,2 und die auf 22% gesunkene Eigenkapitalquote. Sie stehen buchhalterisch im Fremdkapital, wirtschaftlich sind es eigene Mittel für die Investition. Zusammen mit 27.9 Mio. CHF flüssigen Mitteln per Ende 2025 ist die Finanzierung aus eigener Kraft realistisch. Aussagekräftiger als das KGV ist der Cashflow von 17.4 Mio. CHF, das rechnerische KCV liegt bei 4,6. Eine Cashflow-Marge von 37% ist für eine Bergbahn aussergewöhnlich. Sie stammt aus dem Preissetzungsspielraum, den ein Ausflugsberg vor den Toren Luzerns hat. Das Verhältnis von Marktkapitalisierung zu EBITDA beträgt rund 4. Diese Ertragskraft wird 2026 gebraucht.
Vom 19. Oktober bis 27. November stehen Gondelbahn und Dragon Ride still, doppelt so lange wie üblich. Die Luftseilbahn muss alle zwölf Jahre gross revidiert werden, die Kabinen gehen dafür zu Garaventa. Die Zahnradbahn fährt weiter, der Umsatz im vierten Quartal leidet trotzdem. Die Führung rechnet mit einem guten, aber keinem erneuten Rekordjahr. Das grössere Thema bleibt der Gondelbahn-Ersatz. Er steckt im Variantenstudium, informiert werden soll im Frühjahr 2027. Parallel läuft die Machbarkeitsplanung für das Hotel Bellevue. Das Risiko liegt weniger im Wetter als in der Geopolitik, denn der Gruppenanteil aus Asien reagiert auf jede Krise sofort. Nächster Beobachtungspunkt sind die Jahreszahlen im März 2027.
Hinweis in eigener Sache: Am 29. Oktober findet der Branchentalk Tourismus in Engelberg statt. Mit dabei wird auch Sandra Bütler, CEO der Pilatus Bahnen sein. Mehr Infos unter: www.schweizeraktien.net/branchentalk-tourismus-29-oktober-2026-2/