Die Zermatt Bergbahnen AG steigerten den Umsatz 2025/26 um 3,3% auf 103.4 Mio. CHF und erreichten bei EBITDA und Cashflow neue Höchstwerte. Das Wachstum kam fast vollständig aus dem Sommer, der Winter blieb knapp unter dem Rekord. Die Dividende steigt auf 5.50 CHF, die Dividendenrendite bleibt mit rund 1% aber bescheiden.
Sommer 2025: Fernmärkte und Skiteams bringen 18% mehr Ertrag
Die Zermatt Bergbahnen (ZBAG) verfolgen seit der Fusion 2002 eine Premiumstrategie. Das Skigebiet am Matterhorn reicht bis auf 3’883 Meter. Seit 2023 verbindet das «Matterhorn Alpine Crossing» Zermatt per Seilbahn mit Cervinia in Italien.
Das Geschäftsjahr endet jeweils Ende Mai, umfasst also den Sommer 2025 und den Winter 2025/26. Vor einem Jahr hatte unsere Analyse vom 30. September 2025 den ersten Umsatz über 100 Mio. CHF beschrieben. Nun folgte das dritte Rekordjahr in Serie.
Der Personenverkehrsertrag stieg im Sommer um 18,1% auf 26.1 Mio. CHF. Zwei Gründe erklären den Sprung: Einerseits wuchsen die Fernmärkte, vor allem die USA, stark. Auch Japan erholte sich weiter. Zudem kehrten die Skiteams auf den Theodulgletscher zurück. Die Partnerschaft mit Swiss-Ski sichert das Sommertraining bis 2034. Der Sommer ist damit keine Nebensaison mehr, er steuerte rund einen Viertel des Verkehrsertrags bei.
Winter 2025/26: Der Februar kostet den Rekord
Im Winter erreichte der Verkehrsertrag 70.5 Mio. CHF, was einem Rückgang um 1,2% gegenüber dem Rekordwinter davor entspricht. Vor Weihnachten fehlte der Naturschnee, die Beschneiung stellte das Angebot dennoch rechtzeitig sicher. Den Ausschlag gab der Februar. Intensive Schneefälle in der wichtigsten Ferienzeit drückten den Umsatz. Das sonnige Frühjahr mit dem Zermatt Unplugged holte einen Teil davon wieder auf. Die beiden 3S-Bahnen aufs Klein Matterhorn beförderten 946’239 Gäste, 5,5% mehr als im Vorjahr. Den im November eingeführten Gepäcktransport über die Grenze nutzten Reisende aus 33 Ländern. Rund 70% von ihnen übernachteten in der Zielregion.
Finanzen: 54.5 Mio. CHF Cashflow, davon 43 Mio. CHF investiert
Vom Umsatzplus von 3.3 Mio. CHF steuerte der Sommer allein 4.0 Mio. CHF bei, der Winter gab um 0.7 Mio. CHF ab. Das EBITDA stieg um 3,4% auf 58.2 Mio. CHF, die Marge blieb mit 56,3% stabil. Die Kosten wuchsen also im Gleichschritt mit dem Umsatz. Der Cashflow erreichte 54.5 Mio. CHF, was 52,7% des Umsatzes entspricht. Diese Innenfinanzierungskraft ist der Kern des Geschäftsmodells.
Von den 54.5 Mio. CHF flossen rund 43 Mio. CHF in Anlagen, allen voran in die neue 8er-Sesselbahn Gifthittli mit einer Kapazität von 3’400 Personen pro Stunde sowie in die Beschneiung. Ziel ist, die wichtigsten Pisten künftig innert 72 Stunden einzuschneien. Nach Investitionen und Dividende bleiben rechnerisch rund 8 Mio. CHF für den Schuldenabbau.
Aktie: Bei 530 CHF zahlt der Markt für den Cashflow, nicht für den Gewinn
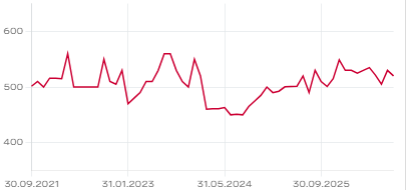
Die Namenaktien werden auf OTC-X gehandelt, zuletzt zu 530 CHF (Stand 29. September 2026). Seit Jahresbeginn hat der Titel rund 5% verloren und pendelt seit Monaten zwischen 500 und 550 CHF. Bei 629’200 Aktien zu nominal 50 CHF entspricht der Kurs einer rechnerischen Marktkapitalisierung von 333.5 Mio. CHF.
Die Burgergemeinde Zermatt hält 23,6%, die BVZ Holding 22,0% und die Einwohnergemeinde 18,3% der Anteile. Der Streubesitz liegt damit bei rund einem Drittel, der Handel ist entsprechend dünn. 2026 wechselten erst 288 Aktien die Hand. Wer kaufen oder verkaufen möchte, braucht Geduld. Die Generalversammlung vom 25. September beschloss eine Dividende von 5.50 CHF nach 5.25 CHF im Vorjahr, was einer Rendite von 1,0% entspricht.
Fazit
Der Gewinn ist bei der ZBAG keine brauchbare Bewertungsgrösse. Der Einzelabschluss 2025/26 weist 3.5 Mio. CHF aus, der Konzern lag im Vorjahr bei gut 5 Mio. CHF. Je nach Basis liegt das KGV zwischen 60 und 100. Der Grund sind Abschreibungen von rund 50 Mio. CHF im Jahr, die fast den gesamten Cashflow aufzehren. Wer die Aktie kauft, zahlt deshalb für den Cashflow. Das rechnerische KCV liegt bei rund 6. Für eine Bergbahn mit dieser Marge und einer weiter gestärkten Bilanz ist das vertretbar, aber kein Schnäppchen.
Realistisch ist die Aktie ein Substanzwert ohne Ausschüttungsfantasie. Nur gut 6% des Cashflows werden als Dividende ausgeschüttet, die Rendite beträgt 1,0%. Der Ertrag fliesst in Anlagen und Schuldenabbau, nicht zu den Aktionären. Der Kurs pendelt seit Jahren seitwärts, die Rekorde sind eingepreist. Kurstreiber wäre erst der Ausbau des Alpine Crossing, der aber auch die Investitionslast erhöht. Das Risiko liegt in den Fernmärkten, die das Sommerwachstum tragen und auf jede Krise sofort reagieren. Geht der Gewinn zurück, steigt das KGV weiter an, die Aktie wird teurer, nicht günstiger. Nächster Beobachtungspunkt ist der Wintersaisonstart mit den Buchungen aus den USA und Japan.
Hinweis in eigener Sache: Am 29. Oktober findet der Branchentalk Tourismus in Engelberg statt. Mit dabei wird auch Martin Hug, CEO der Zermatt Bergbahnen AG, sein. Mehr Infos unter: www.schweizeraktien.net/branchentalk-tourismus-29-oktober-2026-2/