Die Weisse Arena AG hat im Geschäftsjahr 2025/26 ihre Berginfrastruktur an die Gemeinden verkauft und pachtet sie zurück. Das EBITDA brach deshalb um 61% auf 10.4 Mio. CHF ein, operativ blieb fast nichts übrig. Dass der Konzerngewinn trotzdem auf 7.5 Mio. CHF stieg, liegt an Erträgen ausserhalb des Betriebs. Der Umsatz trat bei 123.8 Mio. CHF auf der Stelle.
Umbau: 94.5 Mio. CHF für Bahnen, Stationen und elf Bergrestaurants
Die Weisse Arena Gruppe betreibt in Flims, Laax und Falera Bergbahnen, Hotels, Restaurants, Sportgeschäfte und Skischulen. Im Dezember 2025 folgte der Umbau, der das Geschäftsmodell verändert. Die Gruppe übertrug Bahnen, Stationen und elf Bergrestaurants für 94.5 Mio. CHF zum Restbuchwert an die Finanz Infra AG, die den drei Gemeinden gehört. Die Bevölkerung hatte deutlich zugestimmt, wie unser Beitrag vom 27. Oktober 2025 beschrieben hatte. Seither pachtet die Weisse Arena Bergbahnen AG die Anlagen zurück. Der Vertrag ist unbefristet und frühestens nach 30 Jahren kündbar. Zugleich gab die Gruppe der Käuferin 20 Mio. CHF Darlehen mit, sie ist damit Mieterin und Gläubigerin ihres Vermieters. Die Zahlen sind mit dem Vorjahr deshalb nur bedingt vergleichbar.
Betrieb: 1.09 Mio. Ersteintritte, das Wachstum kommt aus den Betten
Die Bergbahnen zählten 1’093’061 Ersteintritte, praktisch gleich viele wie im Vorjahr. Der Winter hielt das Niveau, obwohl der Naturschnee zu Saisonbeginn fehlte und die Beschneiung 13% mehr Strom brauchte. Der Sommer steuert erst 14% der Ersteintritte bei. Anders als in Zermatt oder am Pilatus ist er in Laax noch kein zweites Standbein. Gewachsen ist die Gruppe dort, wo sie nicht von der Piste abhängt. Die internationalen Logiernächte stiegen um 15% auf 66’517, das «rocksresort» wurde um zwei Häuser erweitert. In der Gastronomie sank der Umsatz dagegen um 1,6%.
Finanzen: 16 Mio. CHF weniger EBITDA bei gleichem Umsatz
Das EBITDA fiel um 16 Mio. CHF, die Marge hat sich mehr als halbiert. Der Grund liegt nicht im Geschäft, sondern in der Struktur. Der Betriebsaufwand ohne Personal stieg rechnerisch um rund 15 Mio. CHF. Darin stecken der neue Pachtzins an die Finanz Infra AG und höhere Energiekosten für die Beschneiung. Nach Abschreibungen von knapp 10 Mio. CHF blieb ein EBIT von nur 0.5 Mio. CHF, im Vorjahr waren es 7.3 Mio. CHF. Der Konzerngewinn stieg dennoch von 2.2 Mio. CHF auf 7.5 Mio. CHF. Unterhalb des EBIT kamen aus dem Finanz- und ausserordentlichen Ergebnis netto rund 7 Mio. CHF hinzu. Sie dürften mit der Transaktion zusammenhängen. Verwaltungsratspräsident Reto Gurtner ordnet das Jahr im Geschäftsbericht so ein: «Das Wirtschaftsjahr 2025/26 stand im Zeichen von Fokus. Nach einem intensiven Jahr des Wandels haben wir die neue Struktur weiter gefestigt.»
Der Cashflow sank um 27% auf 17.6 Mio. CHF. Das ist die ehrliche Kennzahl des Umbaus, denn der Pachtzins ist eine echte Auszahlung, die Abschreibungen waren es nicht. Die Bilanz wurde dafür leichter. Das Fremdkapital sank um 14 Mio. CHF auf 174 Mio. CHF, die Eigenkapitalquote stieg von 34,8% auf 37,4%. Investiert wurden noch 16.7 Mio. CHF nach 51.9 Mio. CHF im Vorjahr. Für das laufende Jahr fasst Reto Gurtner die Richtung so zusammen: «Wir wollen die Weisse Arena Gruppe wirtschaftlich stärken, operativ vereinfachen und die Wertschöpfung pro Gast erhöhen.» Konkret sollen die Märkte USA, China und Skandinavien gezielter bearbeitet werden.
Aktie: Bei 212 CHF täuscht das KGV von 18
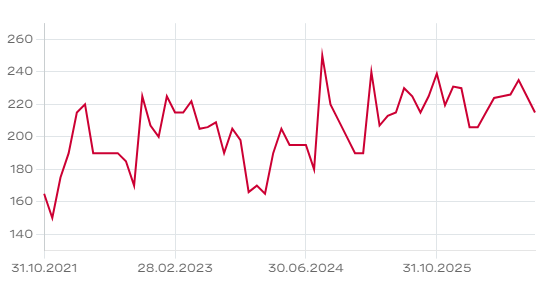
Die Namenaktien werden auf OTC-X gehandelt, zuletzt zu 212 CHF (Stand 9. Oktober 2026). Seit Jahresbeginn hat der Titel rund 7% verloren, die Jahresspanne reicht von 205 bis 240 CHF. Bei 650’000 Aktien zu nominal 10 CHF entspricht der Kurs einer rechnerischen Marktkapitalisierung von rund 138 Mio. CHF. Der Titel wird für OTC-X-Verhältnisse rege gehandelt, die Spanne zwischen Geld- und Briefkurs beträgt aber rund 9%. Wer kaufen oder verkaufen möchte, braucht Geduld.
Die Ausschüttung für 2025/26 stieg von 4.00 auf 5.00 CHF je Aktie. Sie stammt aus der Kapitaleinlagereserve und ist für Privatanleger steuerfrei. Das ergibt eine Rendite von 2,4%. Die nächste Generalversammlung findet am 16. September 2027 im Hangar auf dem Crap Sogn Gion statt.
Fazit
Auf Basis des Konzerngewinns 2025/26 liegt das KGV bei rund 18, nach über 60 im Vorjahr. Günstiger geworden ist die Aktie damit nicht, sie wird nur anders gerechnet. Wer sie bewertet, sollte sich am Cashflow orientieren. Das rechnerische KCV liegt bei 8, das KBV bei 1,3. Beide Werte stehen auf einem Übergangsjahr, denn der Pachtzins lief erst ab Dezember. Das volle Gewicht der neuen Struktur zeigt sich erst 2026/27.
Die Chance liegt in der Entlastung. Ohne Grossinvestitionen am Berg kann die Gruppe ihre Mittel in Hotels und internationale Gäste lenken, wo sie bereits wächst. Die Rendite von 2,4% ist für eine Bergbahn ansehnlich. Das Risiko liegt in der Abhängigkeit. Der Pachtzins ist fix, die Ersteintritte stagnieren. Ein schlechter Winter trifft den Cashflow künftig ungebremst, der Pachtzins ist auch dann fällig. Dazu kommt die offene Nachfolge von Reto Gurtner, der weiter alle Fäden in seiner Hand hält. Geht der Gewinn zurück, steigt das KGV weiter an, die Aktie wird teurer, nicht günstiger. Nächster Beobachtungspunkt ist der Halbjahresverlauf der Wintersaison 2026/27.