Die Skiregion Adelboden-Lenk zählte im Winter 2025/26 gleich viele Gäste wie im Vorjahr, der Betrieb verdiente aber weniger. Die Bergbahnen Adelboden AG als Eigentümerin der Anlagen schloss mit einem kleinen Verlust ab, eine Dividende gibt es nicht. Wichtiger für Aktionäre ist die neue Sillerenbahn für 35.5 Mio. CHF, die in der Planauflage ohne Einsprachen blieb.
Wer Aktien der Bergbahnen Adelboden AG (BAAG) hält, besitzt Bahnen und Bergrestaurants, führt den Betrieb aber nicht selbst. Das macht seit Oktober 2023 die Bergbahnen Adelboden-Lenk AG (BAL). An ihr halten die BAAG und die Genossenschaft Lenk Bergbahnen je die Hälfte. Die BAL zahlt beiden Eigentümerinnen Miete, berechnet nach den Anlage- und Abschreibungswerten der Infrastruktur. Wer mehr investiert, erhält also mehr Miete. Die neue Sillerenbahn baut die BAAG, wie unsere Analyse vom 10. November 2025 beschrieb.
Betrieb: Gleich viele Gäste, höhere Kosten
Die Skiregion zählte im Winter 1’083’545 Ersteintritte, praktisch gleich viele wie im Vorjahr. Der Winter-Verkehrsertrag der BAL sank trotzdem um 2,5%. Die Gesellschaft verweist auf zwei schwache Februarwochen. Der Sommer wuchs dagegen um 11% bei Gästen wie Ertrag. Der Gesamtertrag blieb stabil, der Betriebsaufwand stieg um 2,6%. Gründe sind die längere Wintersaison, mehr Ferientage für das Personal und viel technischer Schnee. Das EBITDA sank deshalb um 3,4% auf 11.4 Mio. CHF. Davon flossen 8.7 Mio. CHF als Miete an die Eigentümerinnen, der BAL blieb ein Gewinn von 0.2 Mio. CHF.
Eigentümerin: Die Miete sinkt mit dem Anlagewert
Im Einzelabschluss der BAAG sank der Mietertrag um 5,1% auf 4.8 Mio. CHF. Das dürfte weniger am Geschäftsgang liegen als an der Mietformel. Die Abschreibungen von 3.5 Mio. CHF übertrafen die Investitionen von 1.2 Mio. CHF, der Wert der vermieteten Anlagen sank. Das EBITDA von 3.6 Mio. CHF deckte Abschreibungen und Zinsen rechnerisch knapp nicht mehr. Ausserordentliche Posten, darunter Kosten der Kapitalerhöhung von 0.16 Mio. CHF, führten zum Jahresverlust von 0.15 Mio. CHF.
Die flüssigen Mittel verdreifachten sich auf 3.8 Mio. CHF, auch dank erster Einzahlungen aus der Kapitalerhöhung. Die Eigenkapitalquote liegt bei 67%. Der BAL schossen beide Eigentümerinnen je 1 Mio. CHF nach, als Basis für Investitionen.
Direttissima: Keine Einsprachen, aber noch keine Bewilligung
Die neue Zehner-Gondelbahn führt ohne Umsteigen von Oey auf den Sillerenbühl, in 10 statt 25 Minuten. Im Winter gelangen rund zwei Drittel aller Gäste über die Sillerenbahn ins Skigebiet. Die Planauflage beim Bund endete am 23. Oktober ohne Einsprachen. Bewilligt ist die Bahn damit noch nicht. Die kantonalen Fachstellen nehmen bis Anfang Dezember Stellung, danach entscheidet das Bundesamt für Verkehr. Hinzu kommt die kommunale Überbauungsordnung, die im Geschäftsjahr durch Einsprachen blockiert war. Der Baustart ist für das Frühjahr 2027 vorgesehen, eine Teileröffnung im Dezember 2027. Geschäftsführer Nicolas Vauclair nennt den Fahrplan extrem ambitioniert.

Von den Kosten von 35.5 Mio. CHF stammen 20% aus Eigenmitteln, der Rest aus zinslosen NRP-Darlehen, Leasing und Bankkrediten. Die Banken setzen genügend Eigenkapital voraus, deshalb soll es um mindestens 5 Mio. CHF steigen. Bis Ende Juni kamen 4.9 Mio. CHF zusammen. In der Bilanz stehen davon 1.4 Mio. CHF als Aktienkapital und 2.2 Mio. CHF als Wandeldarlehen. Diese werden später zwingend in Aktien gewandelt. Die Kapitalerhöhung läuft weiter.
Eine am 11. November vorgestellte Studie hält eine Seilbahn von der Lenk auf die Plaine Morte bei Crans-Montana für machbar. Der Trägerverein Cradle, in dem die BAAG mitwirkt, plant eine gut zehn Kilometer lange 3S-Bahn. Die Wirtschaftlichkeit wird erst gerechnet. Für die Aktie hat das Projekt noch keine Bedeutung.
Aktie: Seit einem Jahr kein Handel
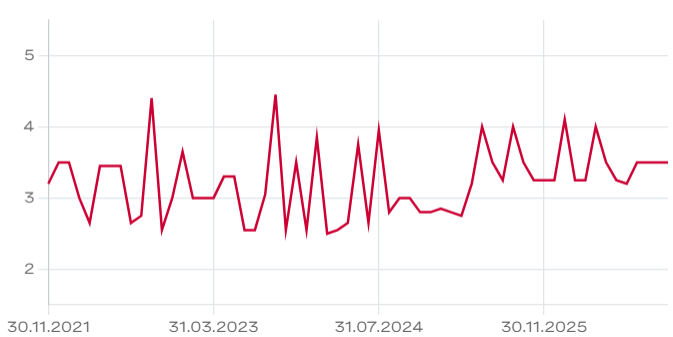
Die 1’806’102 Namenaktien sind auf OTC-X gelistet, der Handel ist auf Wunsch der Gesellschaft ausgesetzt. Der letzte Abschluss datiert vom Oktober 2025 zu 4.50 CHF. Wer kaufen oder verkaufen möchte, braucht Geduld. Neue Aktien gibt die Gesellschaft zum Nennwert von 10 CHF aus, mehr als das Doppelte des letzten Kurses. Statt einer Dividende gibt es Naturalleistungen: ab 2027 Tageskarten sowie Gutscheine ab 50 und 100 Aktien. Die Generalversammlung vom 21. November 2026 entscheidet über die Wiederwahl von Verwaltungsratspräsident René Müller.
Fazit
Die BAAG ist so gebaut, dass die Miete ihre Abschreibungen deckt und ein kleines bisschen Rendite generiert. Ein KGV lässt sich bei einem Verlust von 0.09 CHF je Aktie nicht berechnen, die Dividendenrendite ist null. Geht der Gewinn zurück, steigt das KGV weiter an, die Aktie wird teurer, nicht günstiger. Das KBV liegt beim letzten Kurs bei 0,35. Wer neue Aktien zeichnet, zahlt 10 CHF für einen Buchwert von knapp 13 CHF, der aber keinen Ertrag abwirft.
Die Direttissima bringt bei angenommenen 25 Jahren Nutzungsdauer rechnerisch 1.4 Mio. CHF Abschreibungen pro Jahr. Das ist knapp ein Drittel der heutigen Miete. Nach der Mietformel dürfte das die BAL tragen, die 2025/26 nur 0.2 Mio. CHF verdiente. Die Chance liegt darin, dass die schnellere Bahn mehr Gäste bringt oder höhere Preise erlaubt. Gelingt das nicht, trifft es die BAAG als hälftige Eigentümerin der BAL trotzdem. Die Aktie eignet sich für Einheimische und Stammgäste, die das Projekt mittragen wollen. Anlegern ohne Bezug zum Tal fehlt die Rendite. Nächster Beobachtungspunkt ist die Plangenehmigung des Bundes vor dem Baustart im Frühjahr 2027.