Die Andermatt-Sedrun Sport AG steigerte 2025/26 trotz wenig Naturschnee den Nettoertrag um 5,3% und das EBITDA um 38%. Wegen höherer Abschreibungen wuchs der Verlust dennoch auf 7.6 Mio. CHF. Die Aktie kostet auf OTC-X nur einen Bruchteil des Buchwerts. Die Publikumsaktionäre mit zusammen 5% erhalten weiterhin keine Dividende.
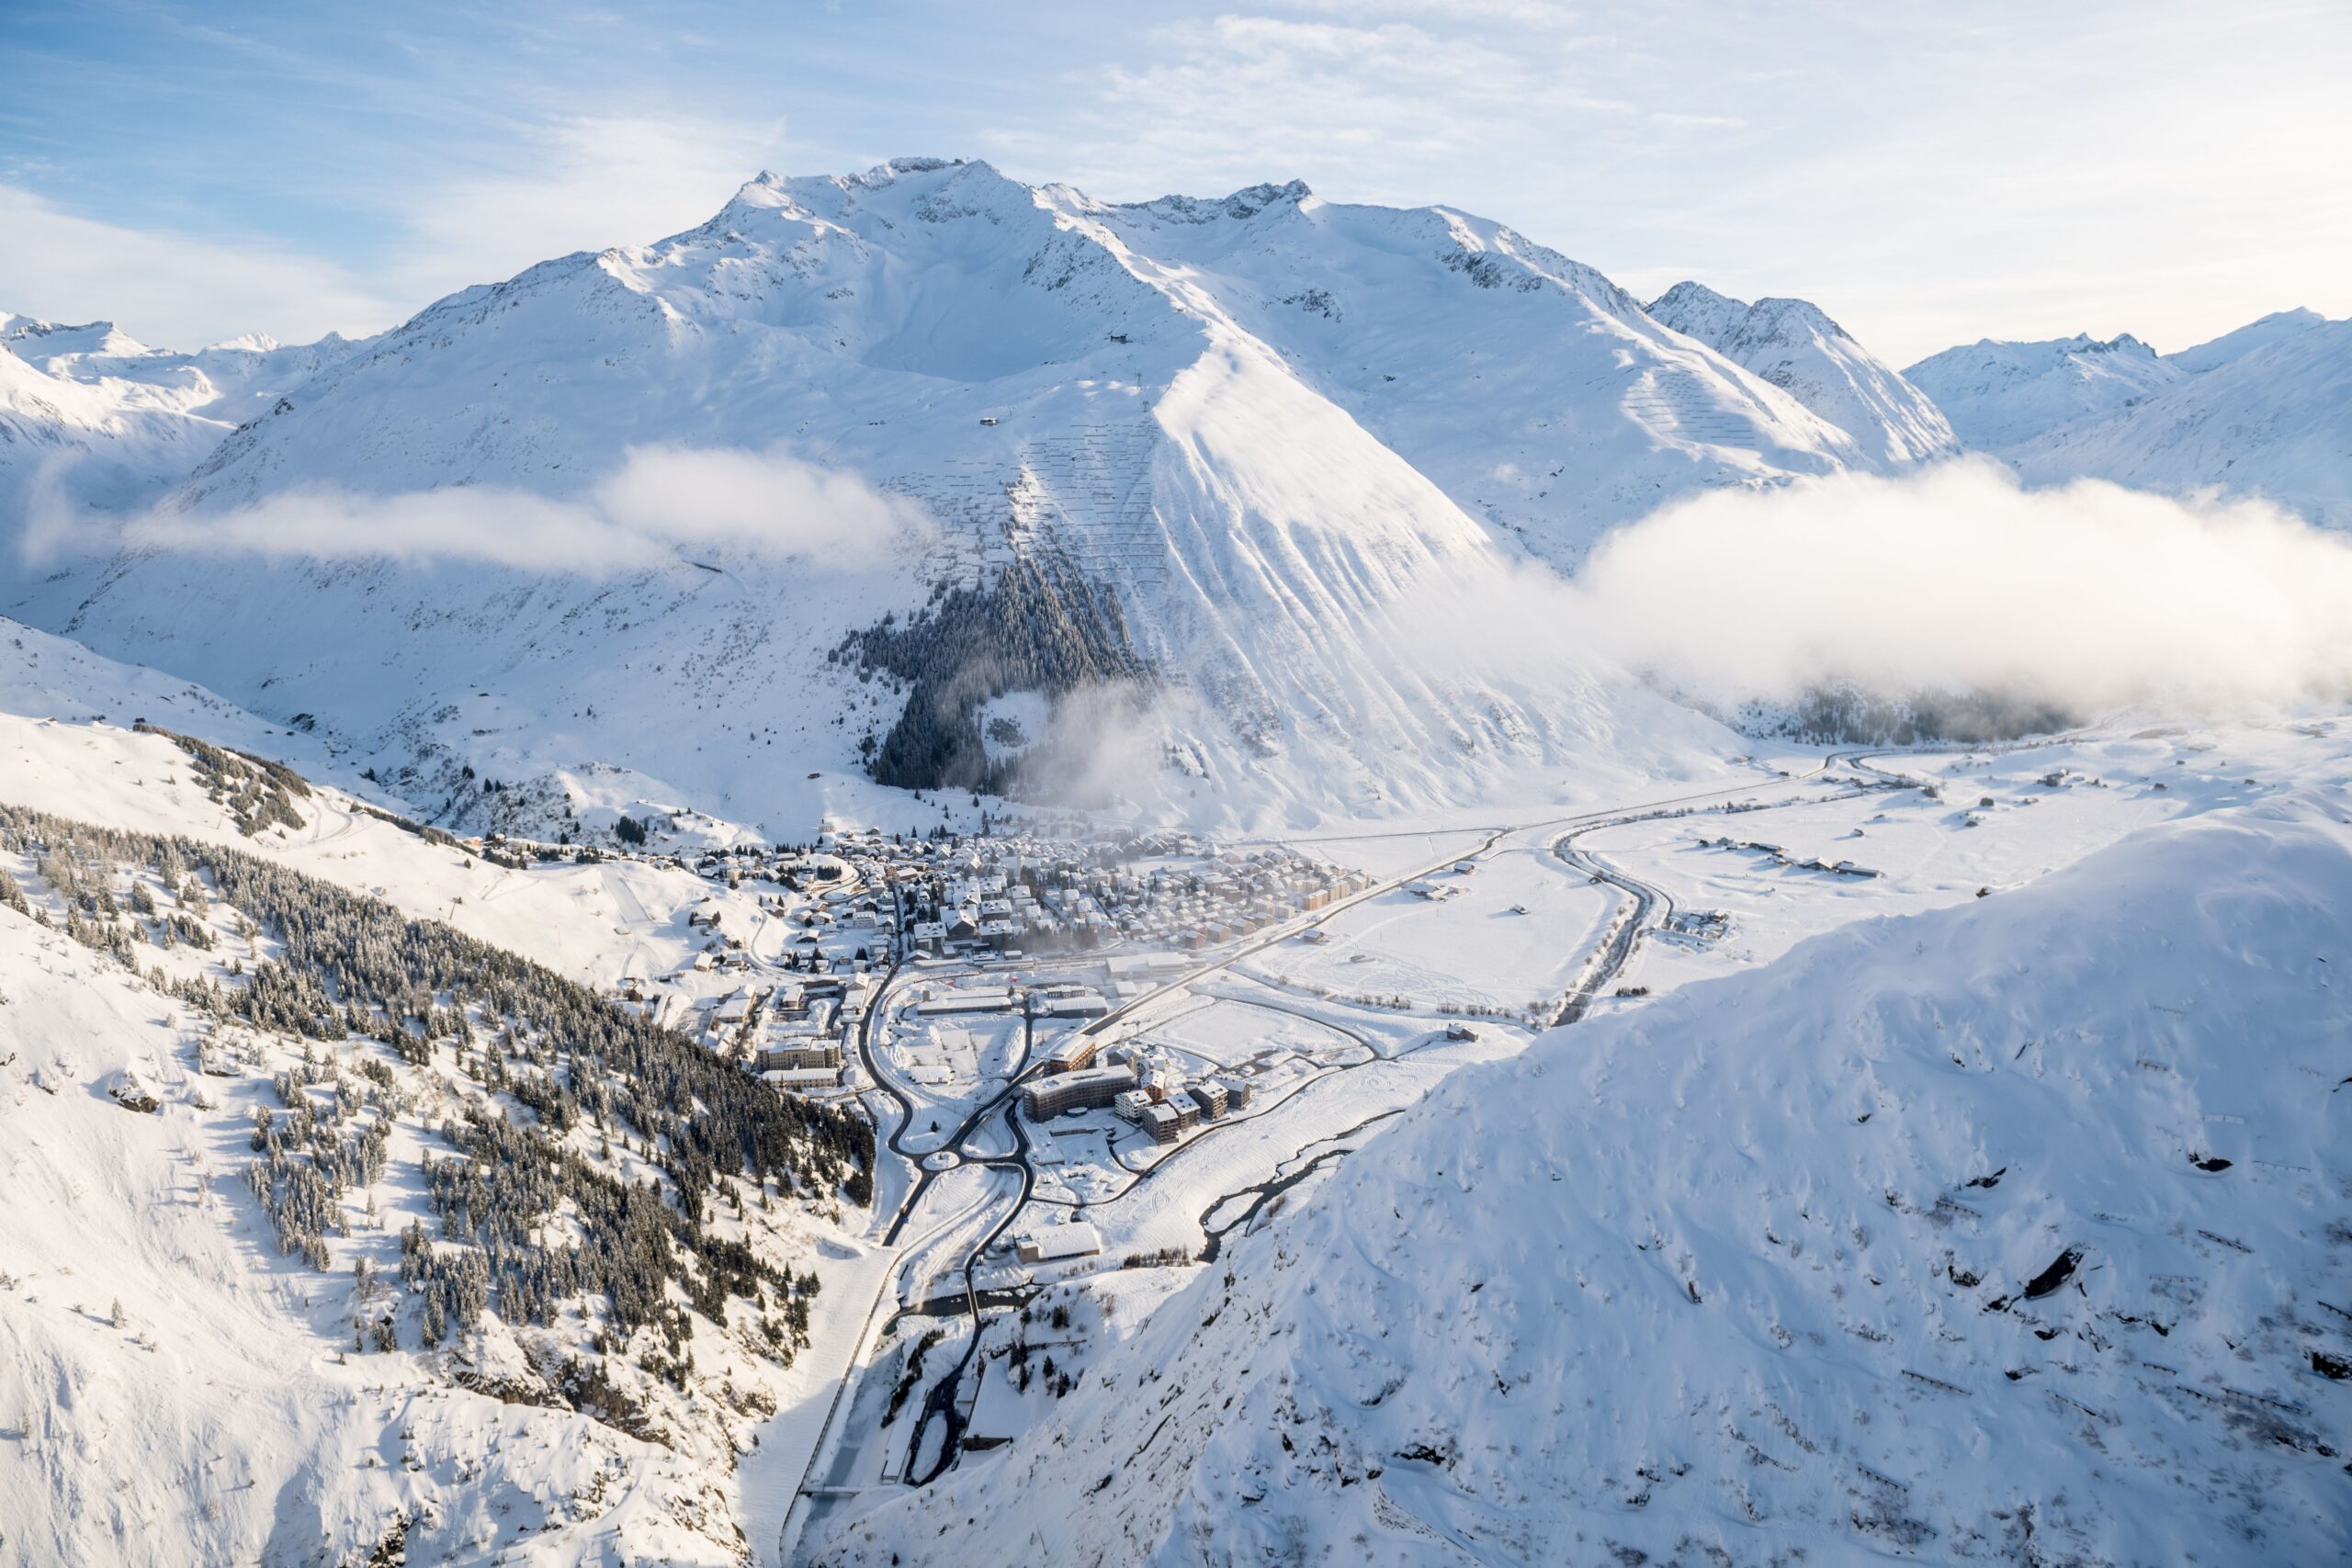
Die Andermatt-Sedrun Sport AG (ASS) betreibt die Bahnen am Gemsstock und zwischen Andermatt, Oberalppass und Sedrun. Seit August 2022 hält der US-Konzern Vail Resorts 55% der Aktien, die Andermatt Swiss Alps AG 40%. Der Rest liegt im Publikum. Vail brachte beim Einstieg 110 Mio. CHF für Investitionen am Berg ein und nahm das Gebiet in seinen Epic Pass auf. Der Anteil amerikanischer Hotelgäste in der Region stieg danach von 3% auf 11%, wie unsere Analyse vom 4. Oktober 2024 festhielt.
Betrieb: Wenig Naturschnee, mehr Umsatz
Der Winter 2025/26 brachte wenig Naturschnee. Dass die Pisten trotzdem bis Saisonende in gutem Zustand blieben, führt die Gesellschaft auf die erweiterte Beschneiung zurück. Dazu kamen zwei neue Sechsersesselbahnen im Val Val und die neue Gurschenbar. Der Verkehrsertrag stieg um 5,6% auf 23.3 Mio. CHF, die Gastronomie legte um 6,8% auf 8.2 Mio. CHF zu. Der Sommer 2026 lag bei warmem Wetter deutlich über dem Vorjahr. Verwaltungsratspräsident Mike Goar und Managing Director Ignaz Zopp ziehen im Vorwort Bilanz: «Besonders erfreulich ist, dass sich die Investitionen der vergangenen Jahre nachhaltig ausbezahlt haben.»
Ergebnis: Der Mehrertrag bleibt in den Kosten hängen
Der Einzelabschluss stützt diese Aussage nur zum Teil. Das EBITDA stieg zwar auf 6.3 Mio. CHF, die Marge erreichte 17,8%. Personalaufwand und direkter Aufwand wuchsen aber zusammen um 1.6 Mio. CHF. Sie zehrten den Mehrertrag von 1.8 Mio. CHF fast vollständig auf. Die Löhne stiegen um 6,6%, Material und Unterhalt um 7,3%. Ein Teil davon dürfte dem Mehrumsatz folgen, etwa in der Gastronomie mit der neuen Gurschenbar. Weitere Gründe nennt die Gesellschaft nicht. Die Verbesserung des EBITDA entspricht weitgehend dem Rückgang des übrigen Betriebsaufwands. Den grössten Beitrag leistete die Management Fee an die beteiligten Aktionäre, die von 1.4 Mio. CHF auf 0.5 Mio. CHF fiel. Auch dafür fehlt eine Begründung.
Die Abschreibungen stiegen von 10.8 Mio. CHF auf 13.0 Mio. CHF und sind damit doppelt so hoch wie das EBITDA. Anlagen im Bau von 20 Mio. CHF gingen in Betrieb und werden nun abgeschrieben. So resultierte ein Jahresverlust von 7.6 Mio. CHF, nach 7.0 Mio. CHF im Vorjahr. Der Bilanzverlust von 80.3 Mio. CHF entspricht gut einem Drittel des Aktienkapitals.
Bilanz: Solide finanziert, aber die Kasse leert sich
Die Bilanz hält die Verluste aus, die Eigenkapitalquote liegt bei 78%. Die flüssigen Mittel von 47.9 Mio. CHF übersteigen die verzinslichen Schulden um 14.7 Mio. CHF. Innert Jahresfrist sanken die flüssigen Mittel um 16.3 Mio. CHF. Investitionen von 17.5 Mio. CHF und die Schuldentilgung übertrafen das EBITDA weit. Bei diesem Tempo reicht die Reserve rechnerisch noch knapp drei Jahre. Danach muss das Berggeschäft die Investitionen selbst tragen. Sonst braucht es frisches Geld.
Aktie: Kaum Handel, tiefer Kurs
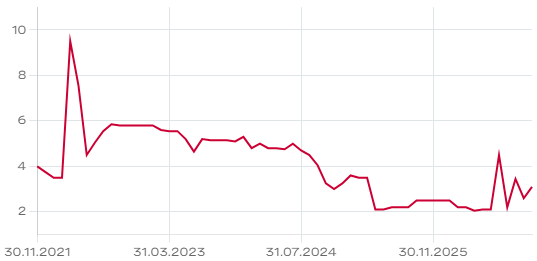
Die 8.87 Mio. Namenaktien werden auf OTC-X gehandelt, im laufenden Jahr erst für knapp 15’000 CHF. Wer kaufen oder verkaufen möchte, braucht Geduld. Wie dünn der Markt ist, zeigte der 5. November. Fünf kleine Abschlüsse drückten den Kurs innert einer Minute von 2.60 auf 2.00 CHF. Der Geldkurs liegt aktuell bei 3.00 CHF. Vor dem Einstieg von Vail wurden 6.50 CHF bezahlt.
Zum Geldkurs ist die Gesellschaft 26.6 Mio. CHF wert. Zieht man das Nettoguthaben ab, zahlt der Markt für Bahnen, Beschneiung und Restaurants rechnerisch nur 12 Mio. CHF. In der Bilanz stehen sie mit 163 Mio. CHF. Die Börse traut den Anlagen also kaum zu, für Publikumsaktionäre je Ertrag abzuwerfen.
Wie wenig Gewicht die Publikumsaktionäre haben, zeigte die Generalversammlung 2025: Vertreten waren 101 Aktionäre mit 99% des Kapitals, den Ausschlag gaben die beiden Grossaktionäre. Ein Aktionär wollte wissen, wie die ASS in die Gewinnzone kommen will. Verwaltungsratspräsident Goar verwies auf das damalige Rekord-EBITDA und stellte weitere Verluste in Aussicht, solange die Investitionen laufen.
Fazit
Das Berggeschäft der ASS wächst, erwirtschaftet aber nur die Hälfte dessen, was die Abnutzung der Anlagen kostet. Für ein ausgeglichenes Ergebnis müsste die EBITDA-Marge rechnerisch auf über 36% steigen. Das erreichen in der Schweiz nur wenige Bergbahnen. Vail investiert mit langem Atem, für die Publikumsaktionäre zahlt sich das bisher nicht aus. Ein KGV lässt sich bei einem Verlust von 0.86 CHF je Aktie nicht berechnen, die Dividendenrendite ist null. Geht der Gewinn zurück, steigt das KGV weiter an, die Aktie wird teurer, nicht günstiger. Das KBV von 0,11 auf Basis des letzten Kurses ist kein Kaufargument. Die Substanz gehört zu 95% zwei Aktionären, die über Investitionen und Ausschüttungen allein entscheiden.
Die Aktie eignet sich damit für Einheimische und Stammgäste mit Bezug zur Region, nicht für Anleger, die Rendite suchen. Eine Chance wäre die Abfindung der Minderheit durch die beiden Grossaktionäre. Hinweise darauf gibt es keine. Das Risiko liegt darin, dass weitere Verluste den Buchwert von knapp 19 CHF je Aktie abtragen. Nächster Beobachtungspunkt ist der Winter 2026/27. Er zeigt, ob die Marge auch ohne weitere Entlastung im übrigen Betriebsaufwand steigt.