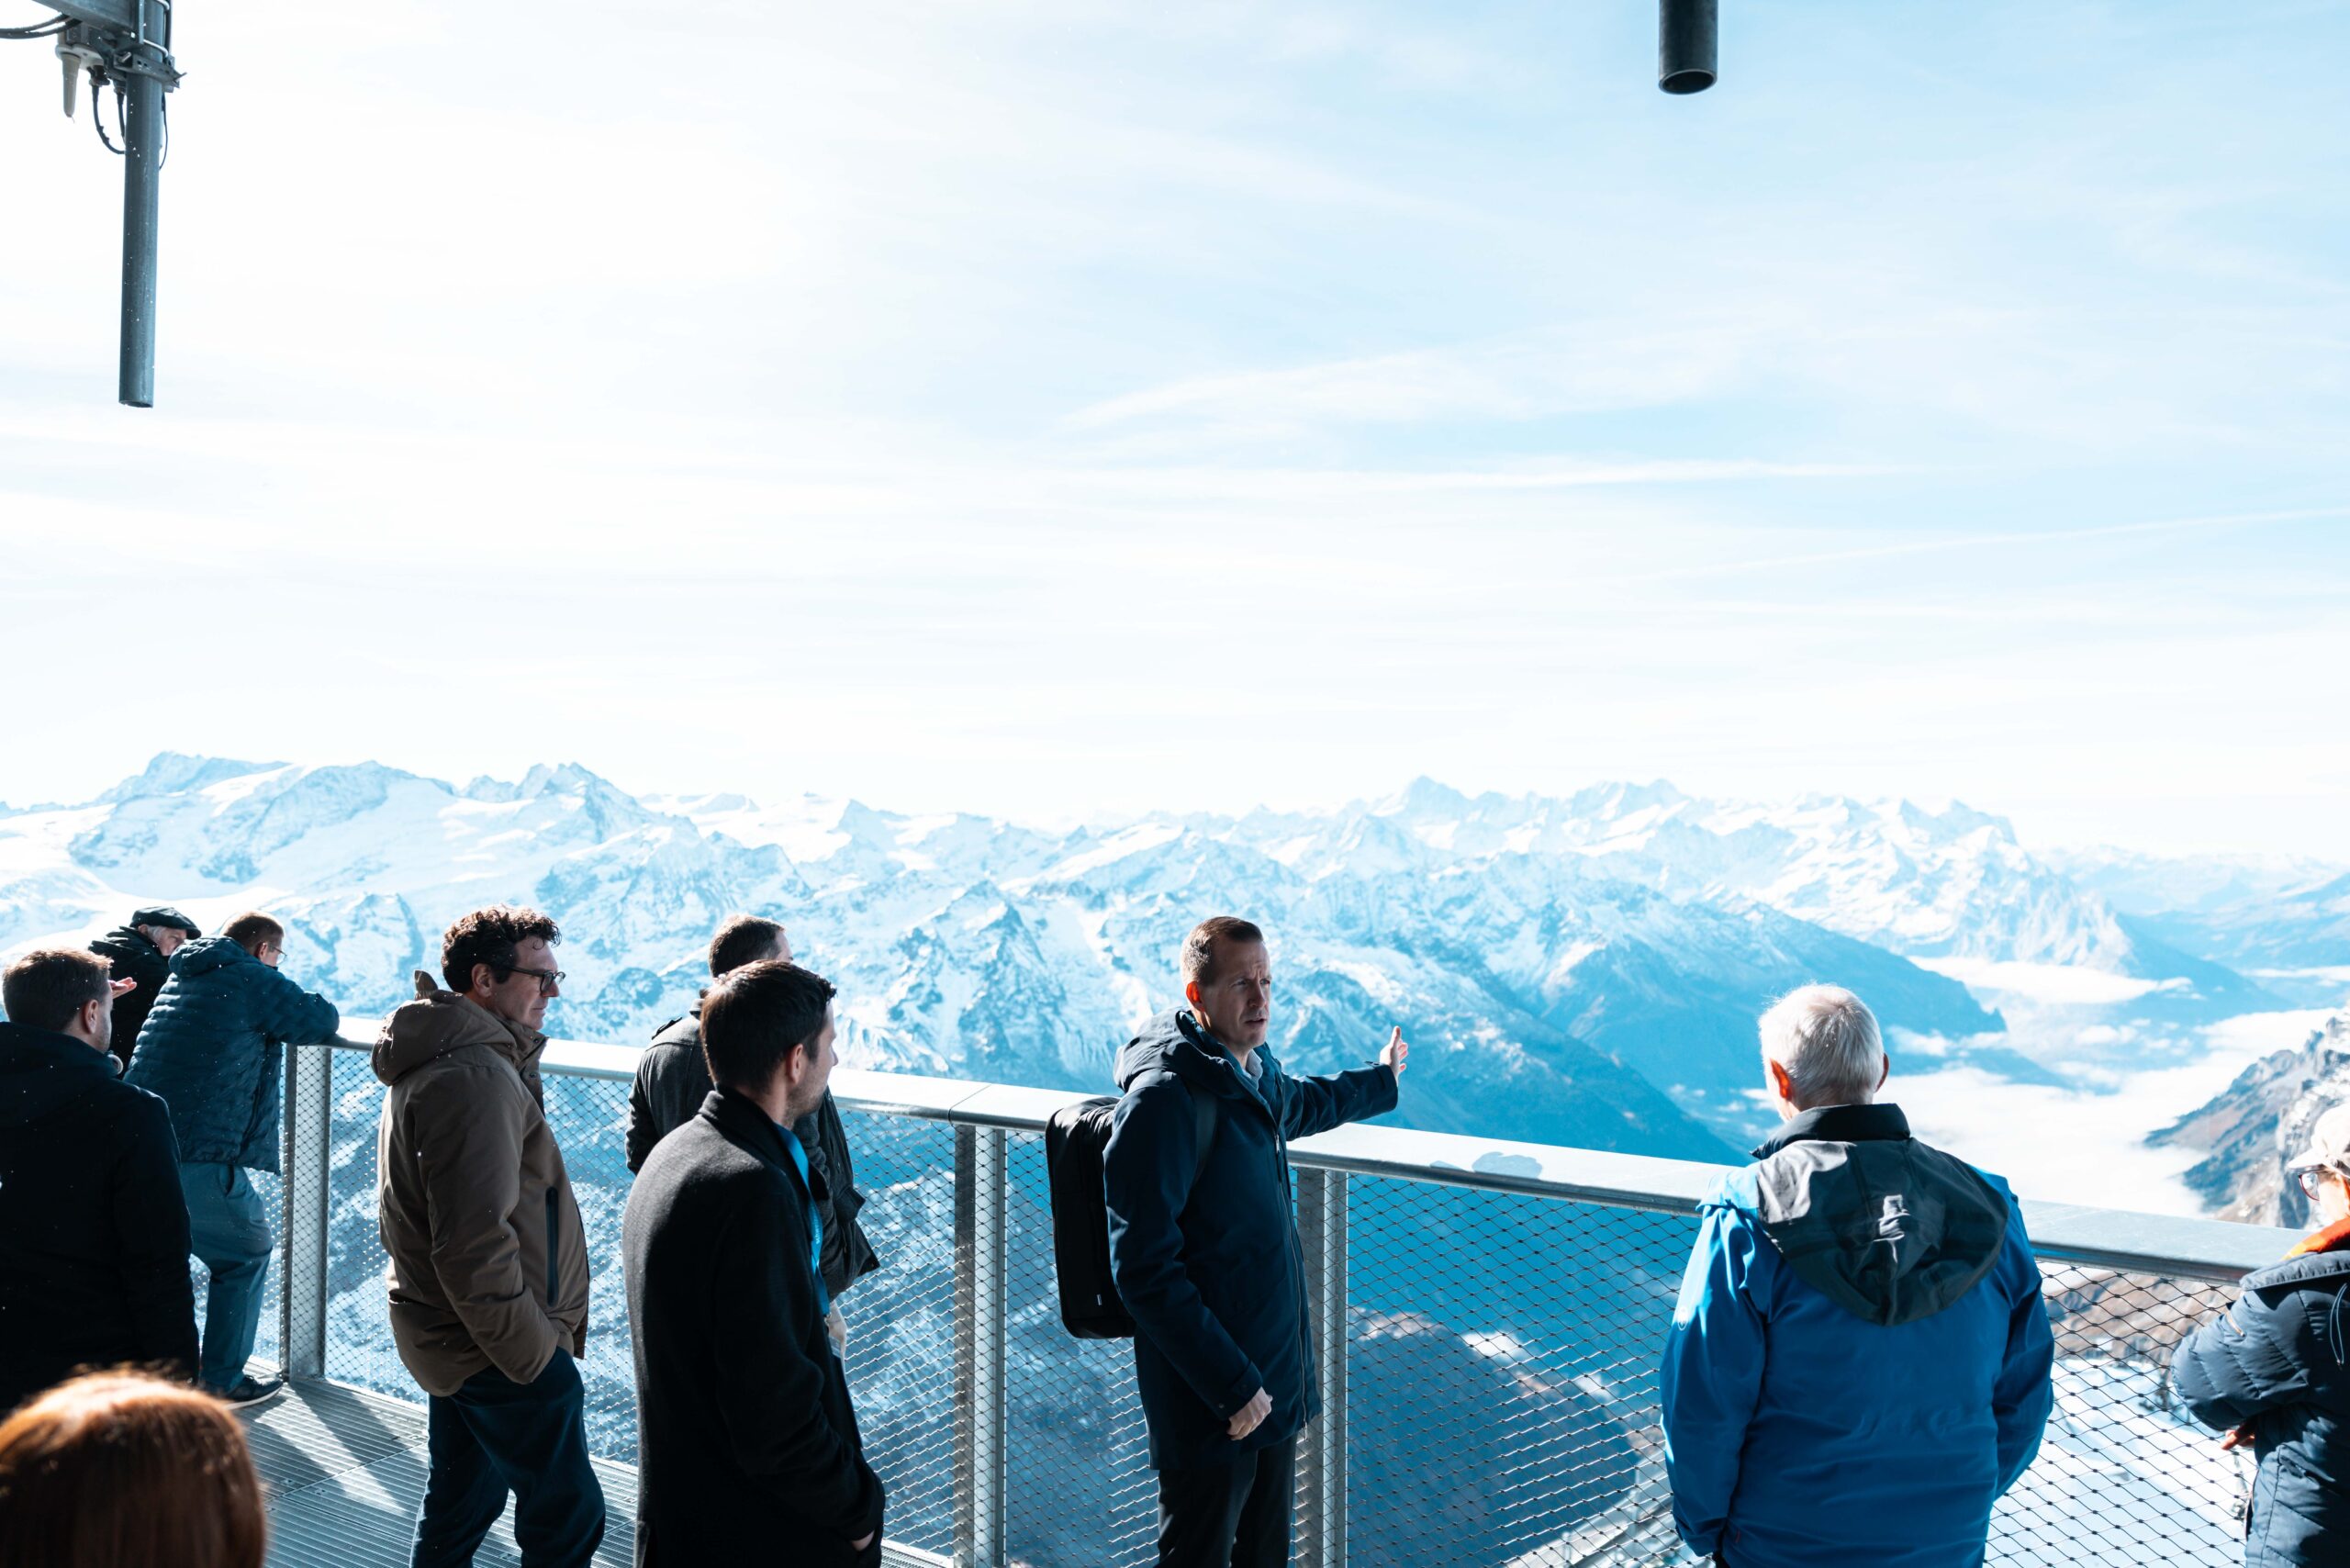
Im Rahmen des Branchentalks Tourismus von vergangener Woche präsentierten sich am Freitag, 30. Oktober, im Investoren Meeting in Engelberg fünf interessante Unternehmen aus der Tourismusbranche (potenziellen) Investoren und stellten sich ihren kritischen Fragen. Wir haben die wichtigsten Erkenntnisse zusammengefasst.
Bergbahnen Engelberg-Trübsee-Titlis AG
Marco Leu, CFO der Bergbahnen Engelberg-Trübsee-Titlis AG, stellte das Unternehmen, den Stand des Grossprojekts «Titlis» sowie die Perspektiven des Unternehmens vor.
Die Entwicklung der Ersteintritte bis letzten Februar bewegten sich auf Rekordniveau. In den darauffolgenden Monaten führten ein tödlicher Gondelabsturz, ein Felsabgang sowie die Auswirkungen des Irankriegs zu einem Rückgang der Besucherzahlen. Dennoch erzielte das Unternehmen im ersten Halbjahr einen operativen Umsatzrekord.
Strategisch sieht die Unternehmensleitung im Schneesportgeschäft sowie in der sommerlichen Naherholung nur noch begrenzte Wachstumsmöglichkeiten. Beide Bereiche gelten als weitgehend ausgeschöpft. Künftiges Wachstum soll deshalb vor allem über das Segment der Titlis-Ausflüge generiert werden. Diese Ausrichtung entspricht der langfristigen Strategie, die Besucherzahlen und die Wertschöpfung über den internationalen Ausflugstourismus weiter zu steigern.
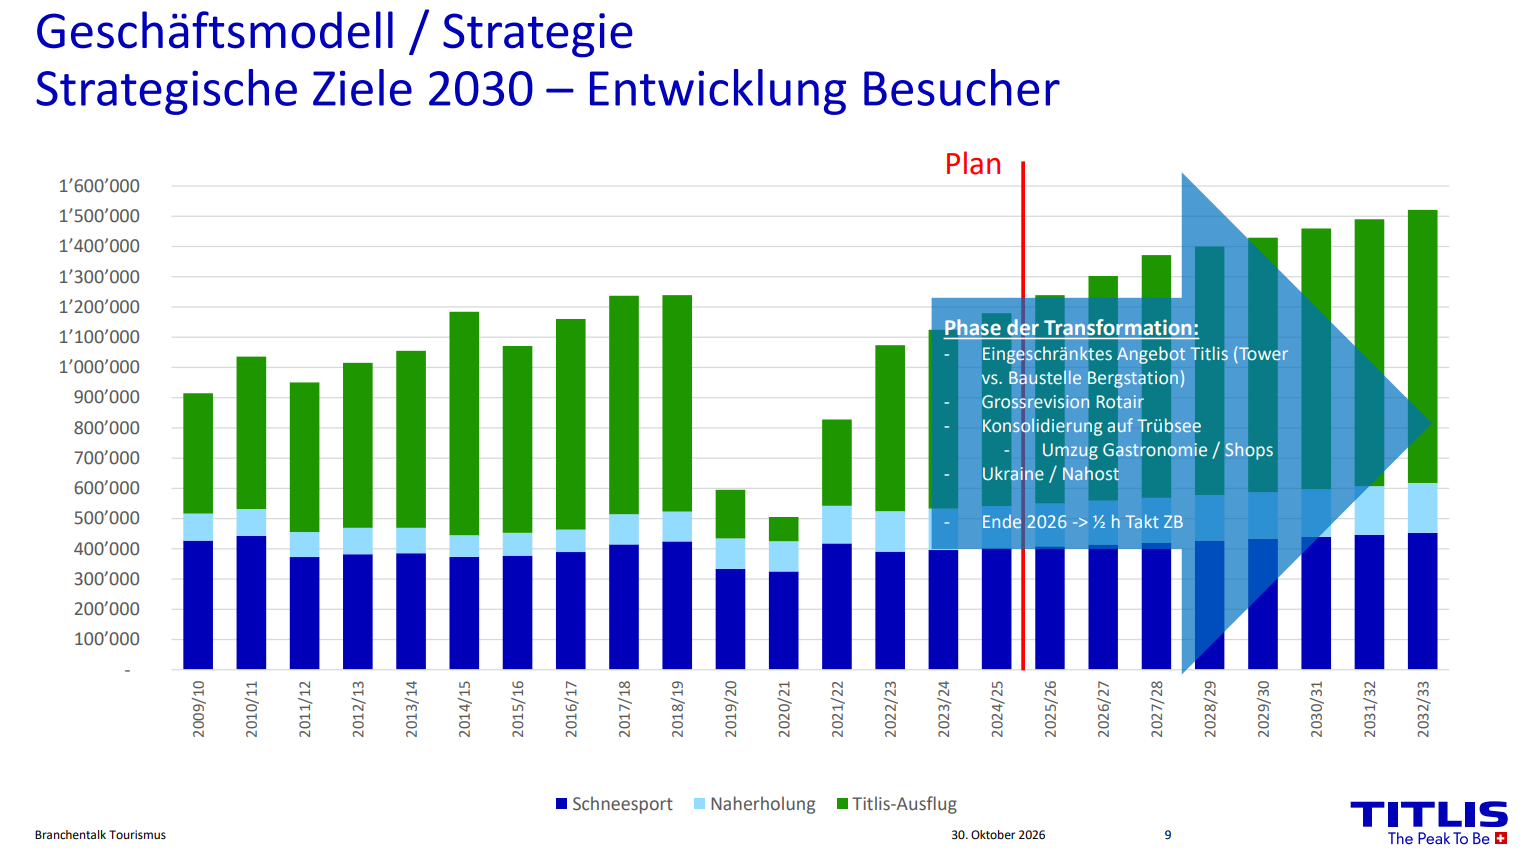
Im Zentrum der Unternehmensentwicklung steht das Grossprojekt «Titlis». Gemäss den Ausführungen von Leu verläuft das Projekt hinsichtlich Termin, Kosten, Qualität und Sicherheit planmässig. Die Eröffnung des Titlis Tower erfolgte 2026, die Fertigstellung der neuen Peak Station ist für 2029 vorgesehen.
Auch finanziell zeigte sich der CFO zuversichtlich. Die umfangreichen Investitionen in das Projekt «Titlis» sind vollständig finanziert. Zwar wäre eine Kapitalerhöhung grundsätzlich möglich, aktuell besteht dafür jedoch kein Bedarf und sie wird nach Einschätzung der Unternehmensleitung mit grosser Wahrscheinlichkeit nicht notwendig sein. Gleichzeitig verfügt die Gesellschaft mit einer Eigenkapitalquote von 62% über eine solide finanzielle Basis.
Das Unternehmen befindet sich in einer bedeutenden Investitions- und Transformationsphase, sieht sich finanziell solide aufgestellt und erwartet künftig Wachstumsimpulse insbesondere durch den internationalen Ausflugstourismus und die neue Infrastruktur. Das Grossprojekt «Titlis» bietet durchaus Chancen für künftiges Wachstum, ist aufgrund seines Umfangs aber auch mit entsprechenden Risiken verbunden. Ob die angestrebten Wachstums- und Ertragsziele erreicht werden, wird sich erst nach der Inbetriebnahme der neuen Infrastruktur zeigen.
Das Unternehmen ist an der SIX kotiert und wurde zuletzt zum Preis von 50 CHF pro Aktie gehandelt. Die Dividendenrendite beträgt bei einer gleichbleibenden Dividende von 0.80 CHF somit aktuell 1,6%.
Flughafen Zürich AG
Stefan Weber, Head Strategy & Capital Markets der Flughafen Zürich AG, gab einen Überblick über die Geschäftsentwicklung, die Investitionsstrategie sowie die internationalen Wachstumspläne des Unternehmens.
Die Flughafen Zürich AG betreibt in Zürich den Flughafen als wichtigste Luftverkehrsdrehscheibe der Schweiz und verfolgt gleichzeitig eine internationale Expansionsstrategie. Hintergrund ist, dass das Wachstum am Standort Zürich langfristig begrenzt ist. Während im Jahr 2025 rund 32.6 Mio. Passagiere abgefertigt wurden, wird das Passagieraufkommen am Flughafen Zürich nach Unternehmensangaben bei etwa 50 Mio. Passagieren pro Jahr gedeckelt sein. Aus diesem Grund expandiert das Unternehmen international. Dabei richtet es seinen Fokus insbesondere auf Brasilien und Indien.
Speziell thematisiert wurde der kürzlich neu eröffnete Noida International Airport in Indien. Stefan Weber verwies darauf, dass der Markteintritt schwieriger verlaufen sei als ursprünglich erwartet. Geopolitische Herausforderungen hätten zu einem anspruchsvollen Start geführt, sodass das Wachstum aktuell deutlich unter den ursprünglichen Erwartungen liege. Im Moment starten pro Tag weniger als 20 Flugzeuge am Flughafen nahe Neu-Delhi. Die Konzession beläuft sich inklusive Planungs- und Bauphase auf 40 Jahre.
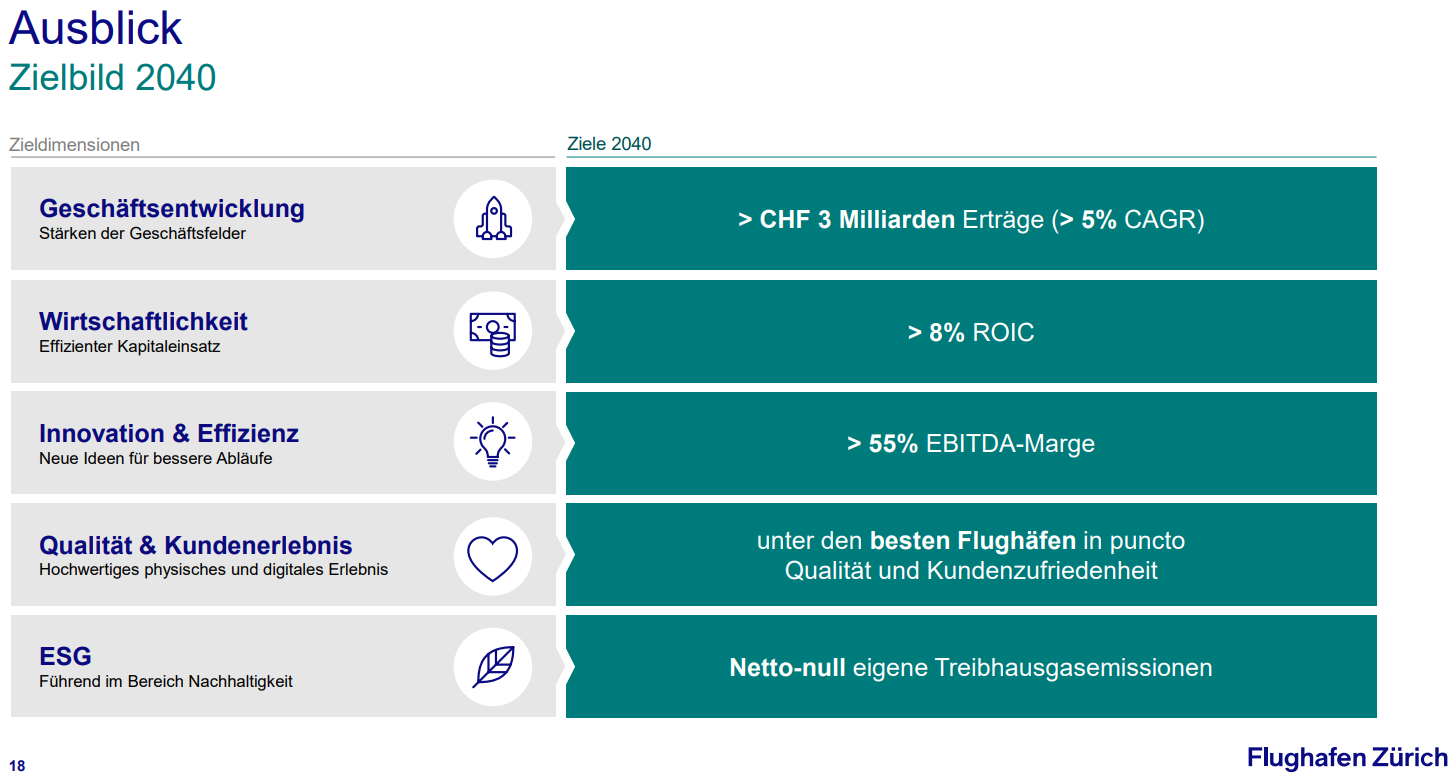
Ein weiterer Schwerpunkt der Präsentation waren die hohen Investitionen in die Infrastruktur. Die Flughafen Zürich AG investiert nach eigenen Angaben rund 1.3 Mio. CHF pro Tag in ihre Anlagen. Aktuell wird unter anderem der Ausbau der landseitigen Passagierflächen am Flughafen Zürich umgesetzt. Dazu gehört auch der Bau einer neuen Foodhall. Die verfügbaren Flächen werden von heute rund 19’000 m² auf künftig 25’000 m² erweitert. Die zusätzlichen Flächen sollen schrittweise ab Herbst 2027 in Betrieb genommen werden. Umgesetzt werden zudem weitere Infrastrukturprojekte zur langfristigen Kapazitätssicherung am Standort Zürich. Dazu zählen unter anderem eine neue Gepäcksortieranlage sowie der Neubau des Dock A mit Tower.
Hervorgehoben wurde auch die Dividendenpolitik des Unternehmens. Die Flughafen Zürich AG versteht sich ausdrücklich als Dividendentitel. Gemäss der kommunizierten Ausschüttungspolitik werden grundsätzlich 50% des Gewinns als Dividende ausgeschüttet. Abhängig von der jeweils aktuellen Verschuldungssituation kann die Ausschüttungsquote auf insgesamt 75% des Gewinns erhöht werden. Für das Geschäftsjahr 2025 wurde eine Dividende von 8.50 CHF je Aktie ausgewiesen, was auf Basis des aktuellen Kurses von 206 CHF einer Dividendenrendite von 4,1% entspricht.
Insgesamt präsentiert sich die Flughafen Zürich AG als solides Unternehmen mit Wachstumspotenzial und grosszügiger Dividendenpolitik, welches aber auch (geo-)politischen und gesamtwirtschaftlichen Risikofaktoren ausgesetzt ist. Die Flughafen Zürich AG ist an der SIX kotiert und wurde zuletzt zum Preis von 206 CHF pro Aktie gehandelt.
Aevis Victoria SA
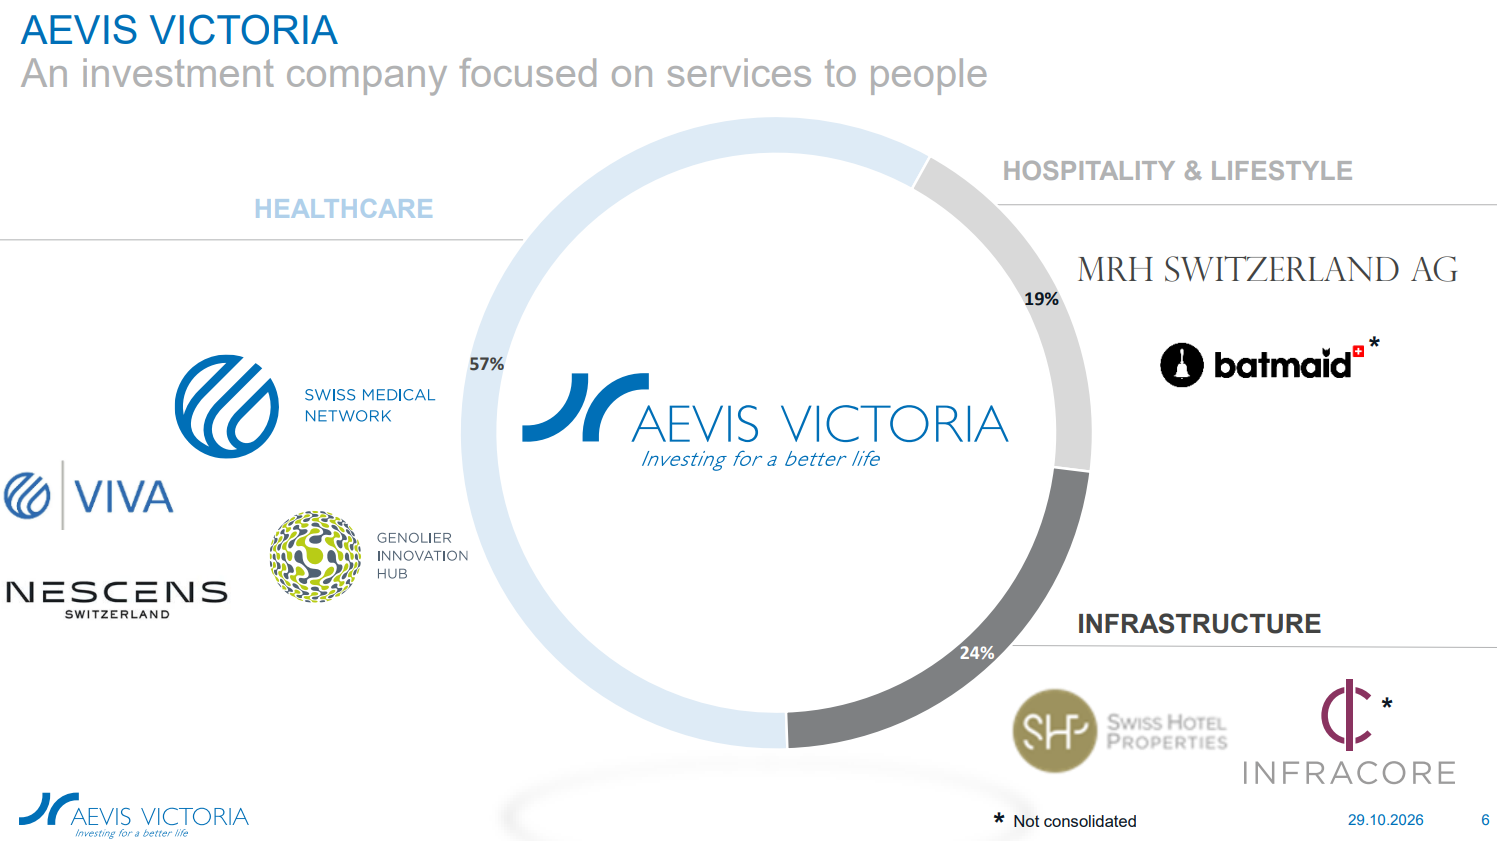
Die Beteiligungsgesellschaft Aevis Victoria SA vereint Beteiligungen in den Bereichen Healthcare, Hospitality und Lifestyle sowie Infrastruktur und verfolgt einen langfristigen Buy-and-Build-Ansatz. Antoine Hubert, Executive VRP, und Michel Keusch, CFO, präsentierten diesen den anwesenden Investoren und demonstrierten anhand eines detaillierten Beispiels die entsprechenden Resultate.
Im Hospitality-Bereich setzt die Gruppe über MRH Switzerland AG und Swiss Hotel Properties SA auf den Erwerb von Hotels an attraktiven Standorten, deren Aufwertung sowie die anschliessende operative Optimierung. Diese Strategie wurde unter anderem beim Victoria-Jungfrau Grand Hotel & Spa in Interlaken umgesetzt, dessen Umsatz und Profitabilität nach umfassenden Investitionen deutlich gesteigert werden konnten. Weitere bekannte Assets sind mehrere Hotels in Zermatt, das Hotel Alpengold in Davos, das La Réserve Eden au Lac in Zürich und das L’Oscar in London.
Der Net Asset Value (NAV) von Aevis Victoria konnte mit dieser Strategie über die Jahre deutlich gesteigert werden. Trotz eines ausgewiesenen NAV von 26.75 CHF je Aktie notiert diese jedoch mit einem Abschlag von rund 46% auf den inneren Wert. Eine Erklärung für diesen aussergewöhnlich hohen Discount konnte das Management auch auf Nachfrage der anwesenden Investoren nicht liefern. Der geringe Free Float von knapp 17% dürfte jedoch die Attraktivität für institutionelle Investoren einschränken.
Aevis Victoria präsentiert sich als Gesellschaft mit werthaltigen Hotel- und Gesundheitsanlagen, deren Börsenbewertung deutlich hinter dem ausgewiesenen Substanzwert zurückbleibt. Ob sich dieser NAV-Abschlag schliesst, ist aktuell jedoch unklar. Aevis Victoria ist an der SIX kotiert und wurde zuletzt zum Preis von 14.35 CHF pro Aktie gehandelt. Eine Dividende wurde das letzte Mal im Jahr 2022 ausgeschüttet.
Kursaal Bern Gruppe
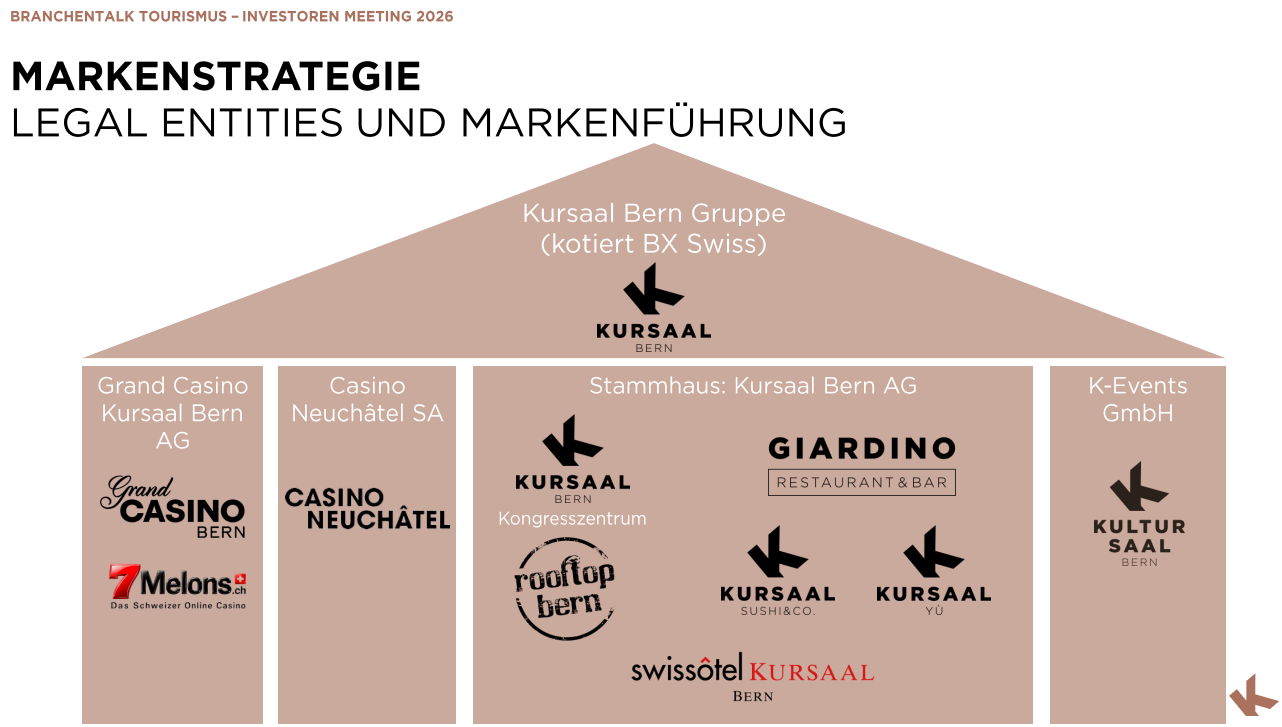
Jonas Scharf, CEO, und Lorenz Perren, CFO, der Kursaal Bern Gruppe, präsentierten diese als breit aufgestellten Tourismus-, Event- und Unterhaltungskonzern. Zur Gruppe gehören unter anderem die Grand Casino Kursaal Bern AG, die Casino Neuchâtel SA, die K-Events GmbH sowie das Stammhaus Kursaal Bern AG.
Im Kongressgeschäft positioniert sich die Kursaal Bern Gruppe als Anbieter eines schweizweit einzigartigen Komplettangebots aus Kongresszentrum, Hotel und Gastronomie in Kombination mit einer Kapazität von über 2’000 Personen.
Im Casinobereich betreibt die Gruppe terrestrische Casinos in Bern und Neuenburg sowie das Online-Casino 7melons.ch, welches mittlerweile gewinnbringend ist. Für das Online-Geschäft formuliert das Unternehmen das Ziel, innerhalb von zwei bis drei Jahren zu den fünf grössten Anbietern vorzurücken. Im stationären Casinoangebot setzt die Gruppe auf Events und ein erweitertes Besuchererlebnis.
Der Betriebsertrag entwickelte sich in den vergangenen Jahren stabil. Die seit Jahren sinkenden Einnahmen aus den Spielbanken werden durch höhere Erträge in den Bereichen Kongresszentrum sowie Hotel & Restaurants kompensiert. Die EBITDA-Marge, wie auch die Eigenkapitalquote entwickelten sich in den vergangenen Jahren positiv, was auf die kontinuierliche Reduktion der Anzahl Vollzeitstellen (FTE) zurückzuführen ist.
Ein wesentliches Thema bleibt die Saisonalität im Kongressgeschäft. Die Nachfrage im Kongressbereich konzentriert sich auf wenige starke Monate, während Hotellerie und Gastronomie für eine gewisse Glättung der Ertragsentwicklung sorgen.
Das Unternehmen verfolgt eine aktionärsfreundliche Ausschüttungspolitik mit einem Payout-Ratio von 60-80%, wovon aktuell die Hälfte aus Kapitaleinlagereserven ausgeschüttet wird. Erwähnenswert ist auch der vorhandene Discount auf den Buchwert von gut 40%. Das Grundstück und die Immobilie am zentralen Standort in Bern hat für sich genommen bereits einen höheren Wert als die gesamte aktuelle Marktkapitalisierung des Unternehmens. Ob sich dieser Discount schliessen wird, hängt in Zukunft aber wesentlich von der operativen Entwicklung des Unternehmens ab.
Die Aktie der Kursaal Bern Gruppe ist an der BX Swiss kotiert und wurde zuletzt für 398 CHF gehandelt. Die Dividendenrendite beträgt bei einer gleichbleibenden Dividende von 22 CHF somit aktuell 5,5%.
Jungfraubahn Holding AG
Die Jungfraubahn Holding AG verfolgt eine Wachstumsstrategie, die zunehmend auf Wertschöpfung statt reines Mengenwachstum ausgerichtet ist. Das Unternehmen, welches neben der Jungfraubahn auch weitere Bahnen zwischen Interlaken, Grindelwald und Mürren betreibt, profitiert von einer anhaltend hohen Nachfrage nach Premium-Destinationen und investiert gezielt in zusätzliche Kapazitäten entlang der touristischen Wertschöpfungskette.
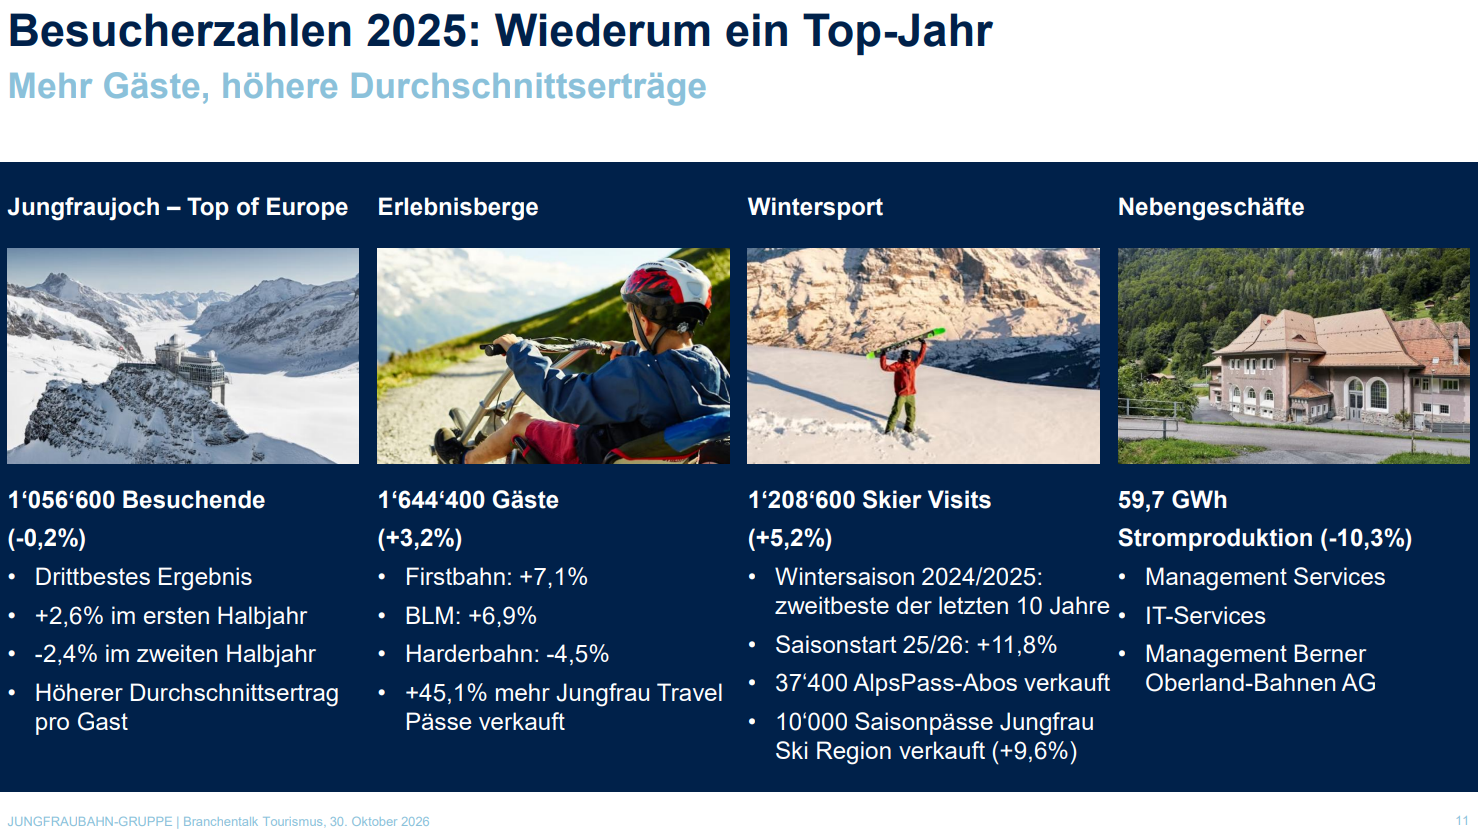
2025 erwirtschaftete die Gruppe einen Betriebsertrag von 305.7 Mio. CHF (+3,7 %) sowie einen Jahresgewinn von 78.2 Mio. CHF. Die EBITDA-Marge erreichte 45,3%. Insgesamt nutzten 3.9 Mio. Gäste die Bahnen der Gruppe, wie Oliver Hammel, CEO der Jungfraubahnen, ausführte. Am Jungfraujoch wurden 2025 rund 1.06 Mio. Besucher gezählt. Damit lag die Frequenz zwar leicht unter dem Vorjahr, das Ergebnis war jedoch das drittbeste der Unternehmensgeschichte. Gleichzeitig konnte der Durchschnittsertrag pro Gast gesteigert werden.
Ein Thema ist auch der Ganzjahrestourismus. Nach Angaben des Managements bestehen insbesondere zwischen November und März noch freie Kapazitäten für zusätzliche Gäste auf dem Jungfraujoch. Damit soll die Auslastung ausserhalb der traditionellen Spitzenzeiten verbessert werden. Dies entspricht dem allgemeinen Trend im alpinen Tourismus, die Nachfrage stärker über das gesamte Jahr zu verteilen.
Wachstumsgrenzen bestehen derzeit vor allem bei der Infrastruktur. Auf dem Jungfraujoch stösst die Gastronomie an ihre Kapazitätsgrenzen. Nach Angaben des Unternehmens könnte eine höhere Zahl von Gästen verpflegt werden, sofern zusätzliche Kapazitäten vorhanden wären. Derzeit nutzt lediglich rund die Hälfte aller Besucher das gastronomische Angebot vor Ort. Dies erklärt die Bedeutung des geplanten Ausbaus der Gastronomie am Eigergletscher und weiterer Investitionen in die touristische Infrastruktur.
Auch in Interlaken reagiert die Gruppe auf die hohe Nachfrage. Die Hotelkapazitäten sollen ausgebaut werden. Das Projekt «Hotel Interlaken Ost» gehört zu den sechs strategischen Vorhaben, mit denen die Jungfraubahn-Gruppe nachhaltiges Wachstum sichern will. Zu den weiteren Projekten zählen die Erneuerung der Firstbahn, der Ausbau des Jungfraujochs, die Weiterentwicklung der Berner Oberland-Bahn (BOB) sowie eine alpine Photovoltaikanlage am Hintisberg.
Hinsichtlich möglicher Akquisitionen zeigt sich das Management zurückhaltend. Eine Minderheitsbeteiligung an einer anderen Bergbahn steht nicht im Fokus. Interessant wären lediglich vollständige Übernahmen, sofern sie das bestehende Angebot der Gruppe sinnvoll ergänzen und strategisch zum Geschäftsmodell passen.
Die Jungfraubahn-Gruppe sieht sich gut positioniert, um vom erwarteten weltweiten Wachstum des internationalen Tourismus zu profitieren. Die Aktie der Jungfraubahnen wird an der SIX gehandelt. Zuletzt wurden 262 CHF pro Aktie bezahlt. Bei einer gleichbleibenden Dividende von 8.50 CHF pro Aktie beträgt die Dividendenrendite aktuell 3,2%.
Die gesamten Präsentationen der Unternehmen sind auf www.schweizeraktien.net/branchentalk-tourismus-29-oktober-2026-2/ zum Download als pdf verfügbar.