Die Angst vor Spritzen mag tief verwurzelt sein, doch um Falten, Hautschlaffheit und andere Schönheitsfehler zu korrigieren, wird sie überwunden. Schon seit Jahren floriert das Geschäft mit der injizierbaren Verjüngung – und Galderma ist der Marktführerschaft näher gekommen. Tatsächlich kurbeln aber auch innovative Medikamente das Wachstum an. Ist die Aktie des Star-Performers Galderma schon zu weit gelaufen oder setzt sich der Kletterkurs fort?
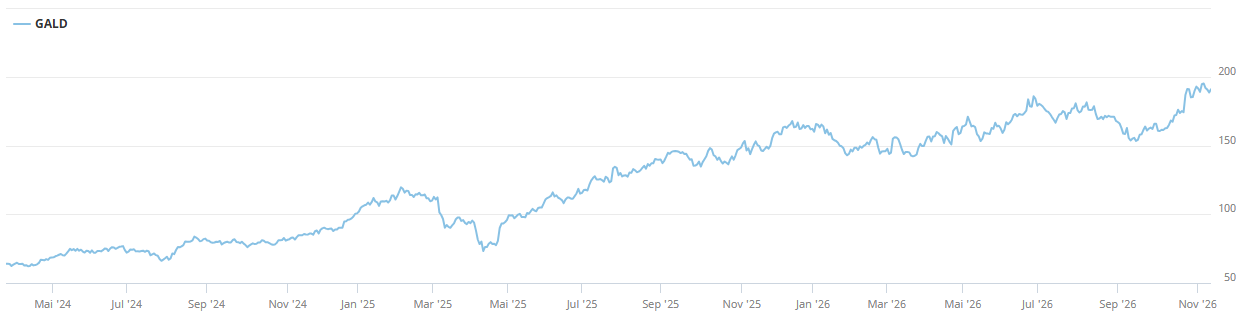
Als die Aktie im März 2024 als Eisbrecher des europäischen IPO-Marktes an die SIX kam, fand sie zunächst wenig Freunde. Die Berichterstattung war oberflächlich, das Interesse mässig. Und Research-Studien von Banken folgen erst nach und nach. Im Dezember 2024 nahm die Aktie erstmals die Hürde bei 100 CHF. Inzwischen decken 18 Banken Galderma ab. Es gibt, was selten ist, keine Verkaufsempfehlung, drei Halteempfehlungen und ansonsten nur “Buy” oder “Strong Buy”. Das durchschnittliche Kurziel liegt bei 223 CHF. Allerdings sind selbst die Analysten der Top-Banken wie UBS, JPMorgan und Goldman Sachs mit der Anhebung ihrer Gewinnschätzungen für Galderma bisher immer hinter der tatsächlichen Entwicklung zurückgeblieben.
Rating angehoben
Für das dritte Quartal 2026 hatte Galderma vor kurzem die Zahlen veröffentlicht. Der Umsatz erhöhte sich um 26,6% auf 1.63 Mrd. USD. Demnach zeigt sich ein beschleunigtes Umsatzwachstum von 25,1% über die ersten neun Monate des Jahres. Seit 21. September ist Galderma Mitglied des SMI-Index. Das Kreditrating wurde von S&P Global Ratings auf BBB+ angehoben und nach der Bekanntgabe der Akquisition von ZO Skin Health in den USA bestätigt.
Zukauf von ZO Skin Health
Der Zukauf erfolgt zu einem Enterprise Value von 1.5 Mrd. USD. ZO Skin Health wurde 2007 gegründet und verfügt über eine wissenschaftlich basierte Produktlinie in der Hautpflege, die komplementär für Galderma ist. Seit 2020 war Blackstone Mehrheitsaktionär. Die Transaktion steht noch unter dem Vorbehalt der Zustimmung der Kartellbehörden, soll aber innerhalb der nächsten Monate abgeschlossen werden. Ab 2028 soll die Marge auf der Höhe Galdermas liegen und das Wachstum breiter abstützen. Das Segment Dermatologische Hautpflege mit den Galderma-Marken Cetaphil und Avastin steigerte den Umsatz in den ersten neun Monaten des Jahres um 17,1% auf 1.24 Mrd. USD.
Nemluvio kurbelt Wachstum an
Ein stärkeres Wachstum erzielte das Segment Therapeutische Dermatologie mit 67,7% auf 1.35 Mrd. USD. Davon entfallen 735 Mio. USD auf Nemluvio, die innovative Therapie für Neurodermitis nodosa und atopische Dermatitis. Der Marktanteil bei Neurodermitis nodosa beträgt in den USA bereits 45%. Dort werden die Umsätze bisher überwiegend erzielt, doch weitere Zulassungen in 40 Ländern sind erfolgt oder befinden sich in der Prüfungsphase. Der Ausblick ist positiv. Galderma hat das jährliche Umsatzpotenzial von Nemluvio seit Beginn der Markteinführung von 2 Mrd. USD auf 4 Mrd. USD angehoben. Die Analystenschätzungen reichen von 3 bis 5.2 Mrd. USD. Letztere Schätzung stammt von Morgan Stanley. Da bisher alle Erwartungen an Nemluvio geschlagen wurden, ist wohl auch weiterhin von starken Marktanteilsgewinnen und hohen Steigerungsraten auszugehen.
Hauptumsatzträger Injizierbare Ästhetik
Der wichtigste Umsatzträger ist aber die Injizierbare Ästhetik mit 2.17 Mrd. USD in den ersten neun Monaten 2026, eine Steigerung zum Vorjahr von 16,2%. Das Untersegment Neuromodulatoren zeigte mit 19,2% auf 1.26 Mrd. USD die stärkste Wachstumsrate. Das neueste Produkt Relfydess hat inzwischen auf 37 Märkten die Zulassung erhalten. Weitere sollen folgen. Für das Gesamtjahr hat Galderma das erwartete Umsatzwachstum um 3 Prozentpunkte auf 22,5% bis 23,5% angehoben. Die EBITDA-Marge soll bei 26% liegen.
Sonderkonjunktur durch GLP-1 Folgen
Das Segment der injizierbaren Ästhetik setzt sich aus verschiedenen Teilbereichen zusammen. Botulinumtoxinspritzen zur Hautglättung, Hyaluronsäure zur Bruststraffung und Filler sowie Neuromodulatoren um Konturen, Gesichtslinien und Décolletés zu optimieren. Der wesentlicher Faktor für den Aufwind besteht in der Tatsache, dass injizierbare Ästhetik ohne Operationen auskommt. Longevity hat viel mit dem Erscheinungsbild zu tun. Die Beauty-Therapien können schrittweise erfolgen und beziehen mittlerweile auch bislang vernachlässigte Körperzonen wie den Nacken, die Schläfen und Wangen ein. Eine Sonderkonjunktur erwächst aus der Effektivität der GLP-1 Medikamente. Die Haut kann sich dem schnellen Gewichtsverlust nicht anpassen, sodass durch die Erdanziehungskraft eine steigende Nachfrage für ästhetische Lifting-Massnahmen zu verzeichnen ist. Genau darauf zielt Relfydess ab.
Marktvolumen steht vor Verdoppelung
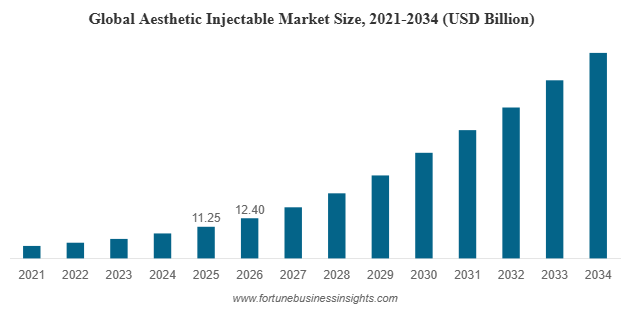
Für 2026 sagt das Research-Unternehmen Fortune Business Insights der Injizierbaren Ästhetik ein globales Marktvolumen von 12.4 Mrd. USD voraus. Bis 2034 wird eine kontinuierliche Steigerung auf dann 26.9 Mrd. USD prognostiziert. 2024 entfielen 40% des Umsatzes auf den US-Markt und 28% auf Europa, 72% des Marktvolumens entfielen auf Hyaluron und 64% auf die Behandlung von Falten.
Individualisierte Behandlungen
Die Nachfrage wird durch die zunehmend alternde Bevölkerung, die wachsende Akzeptanz nicht-chirurgischer Massnahmen sowie die Verfügbarkeit neuer injizierbarer Lösungen für selektive Anwendungen wie bei Kinn, Lippen und Hautqualität getragen. Der Markt verlangt jedoch eine medizinische Infrastruktur und gut ausgebildete Spezialisten. Solche Marktbedingungen herrschen vor allem in den Ländern der ersten Welt wie USA, UK, Deutschland und Japan. Die Kosten der meisten Massnahmen werden von Versicherungen und sonstigen Kostenträgern nicht übernommen. Das heisst im Umkehrschluss, dass Inflation, wirtschaftliche Unsicherheiten und sich verschlechternde Einkommensperspektiven zum Aufschub von Behandlungen führen können.
Intensiver Wettbewerb
Der Markt wird streng reguliert, was sowohl Kosten verursacht und bei Zulassungsverzögerungen auch zu Wettberbsnachteilen führen kann. Es herrscht rege Konkurrenz, nicht nur bei den führenden Anbietern wie AbbVie und Galderma, sondern auch bei den Technologien. Laser, neue minimal-invasive chirurgische Verfahren und Hautpflegeprodukte werben um denselben Kundenstamm. Die wichtigsten Distributionskanäle sind mit 43% Medizinische Spas und mit 34% Ästhetisch-Chirurgische Center. Asien, vor allem China, holt sowohl bei der Nachfrage wie der Schaffung einer entsprechenden Infrastruktur rasch auf. Ebenso Länder der Golf-Region oder Brasilien. Auch diese Entwicklung spricht für eine weiterhin global steigende Nachfrage.
Galderma erhöht Marktanteil
Die Eintrittshürden in den Markt der injizierbaren Ästhetik sind hoch und der Wettbewerb ist intensiv. Marktführer ist AbbVie mit einem Marktanteil von 23%, doch Galderma hat den Abstand in den letzten Jahren verkürzt. Der Marktanteil liegt zwischenzeitlich bei 21%. Die Nr. 3 ist die deutsche privat gehaltene Merz.
Fazit
Mit einer Marktkapitalisierung von inzwischen 44 Mrd. CHF ist der Börsenneuling von 2024 kein Leichtgewicht. Inzwischen sind 80% der Aktien in Streubesitz bei Privatanlegern, Banken und Vermögensverwaltern. L´Orèal hält 20%. Die Staatsfonds aus Singapur und Abu Dhabi hielten zusammen 21%, veräusserten diese aber mit EQTs vollständiger Devestition im März des Jahres. Es wurden Aktien im Wert von 4.9 Mrd. CHF umplatziert. Dies war dann auch eine gute Ausgangslage, um in den SMI-Index Aufnahme zu finden. Die Voraussetzungen haben sich somit verbessert, um am Kapitalmarkt auch weiterhin zu reüssieren.
Die zum Zeitpunkt des Börsengangs kritisierte hohe Verschuldung wurde mittlerweile auf unter 1.5 des EBITDA verringert. Neue Produkte sorgen für starkes Wachstum. Deren Markteinführung läuft auch in Märkten wie China und Brasilien. Weitere neue Produkte befinden sich in der Entwicklung oder im Zulassungsverfahren. Auch wenn der Wettbewerb zunimmt, Galderma hat kontinuierlich Marktanteile hinzugewonnen. Das hat auch die Analysten dazu veranlasst, ihre Gewinnschätzungen für die Folgejahre anzuheben. Demnach soll sich, so die Konsensschätzungen, der Gewinn je Aktie von 4.88 USD in 2026 bis 2029 auf über 10 USD mehr als verdoppeln. Das geschätzte KGV 2029 liegt somit bei knapp über 20.
Die Aktie dürfte weiterhin für positive Überraschungen sorgen, auch wenn Rückschläge wie durch Unsicherheiten nach dem Abgang des CFO nach nur sechs Monaten oder verzögerte Zulassungen bei einem Konzern der Grösse Galdermas zum Geschäftsalltag zählen. Auch Gewinnmitnahmen können den Kurs drücken. Doch für Galderma spricht, dass die für die nächsten Jahre erwarteten Wachstumsraten bei nahe 20% liegen und die EBITDA-Marge sich in Richtung 30% bewegt. Ein solch überzeugendes Profil zeigen nur die allerwenigsten Aktien.