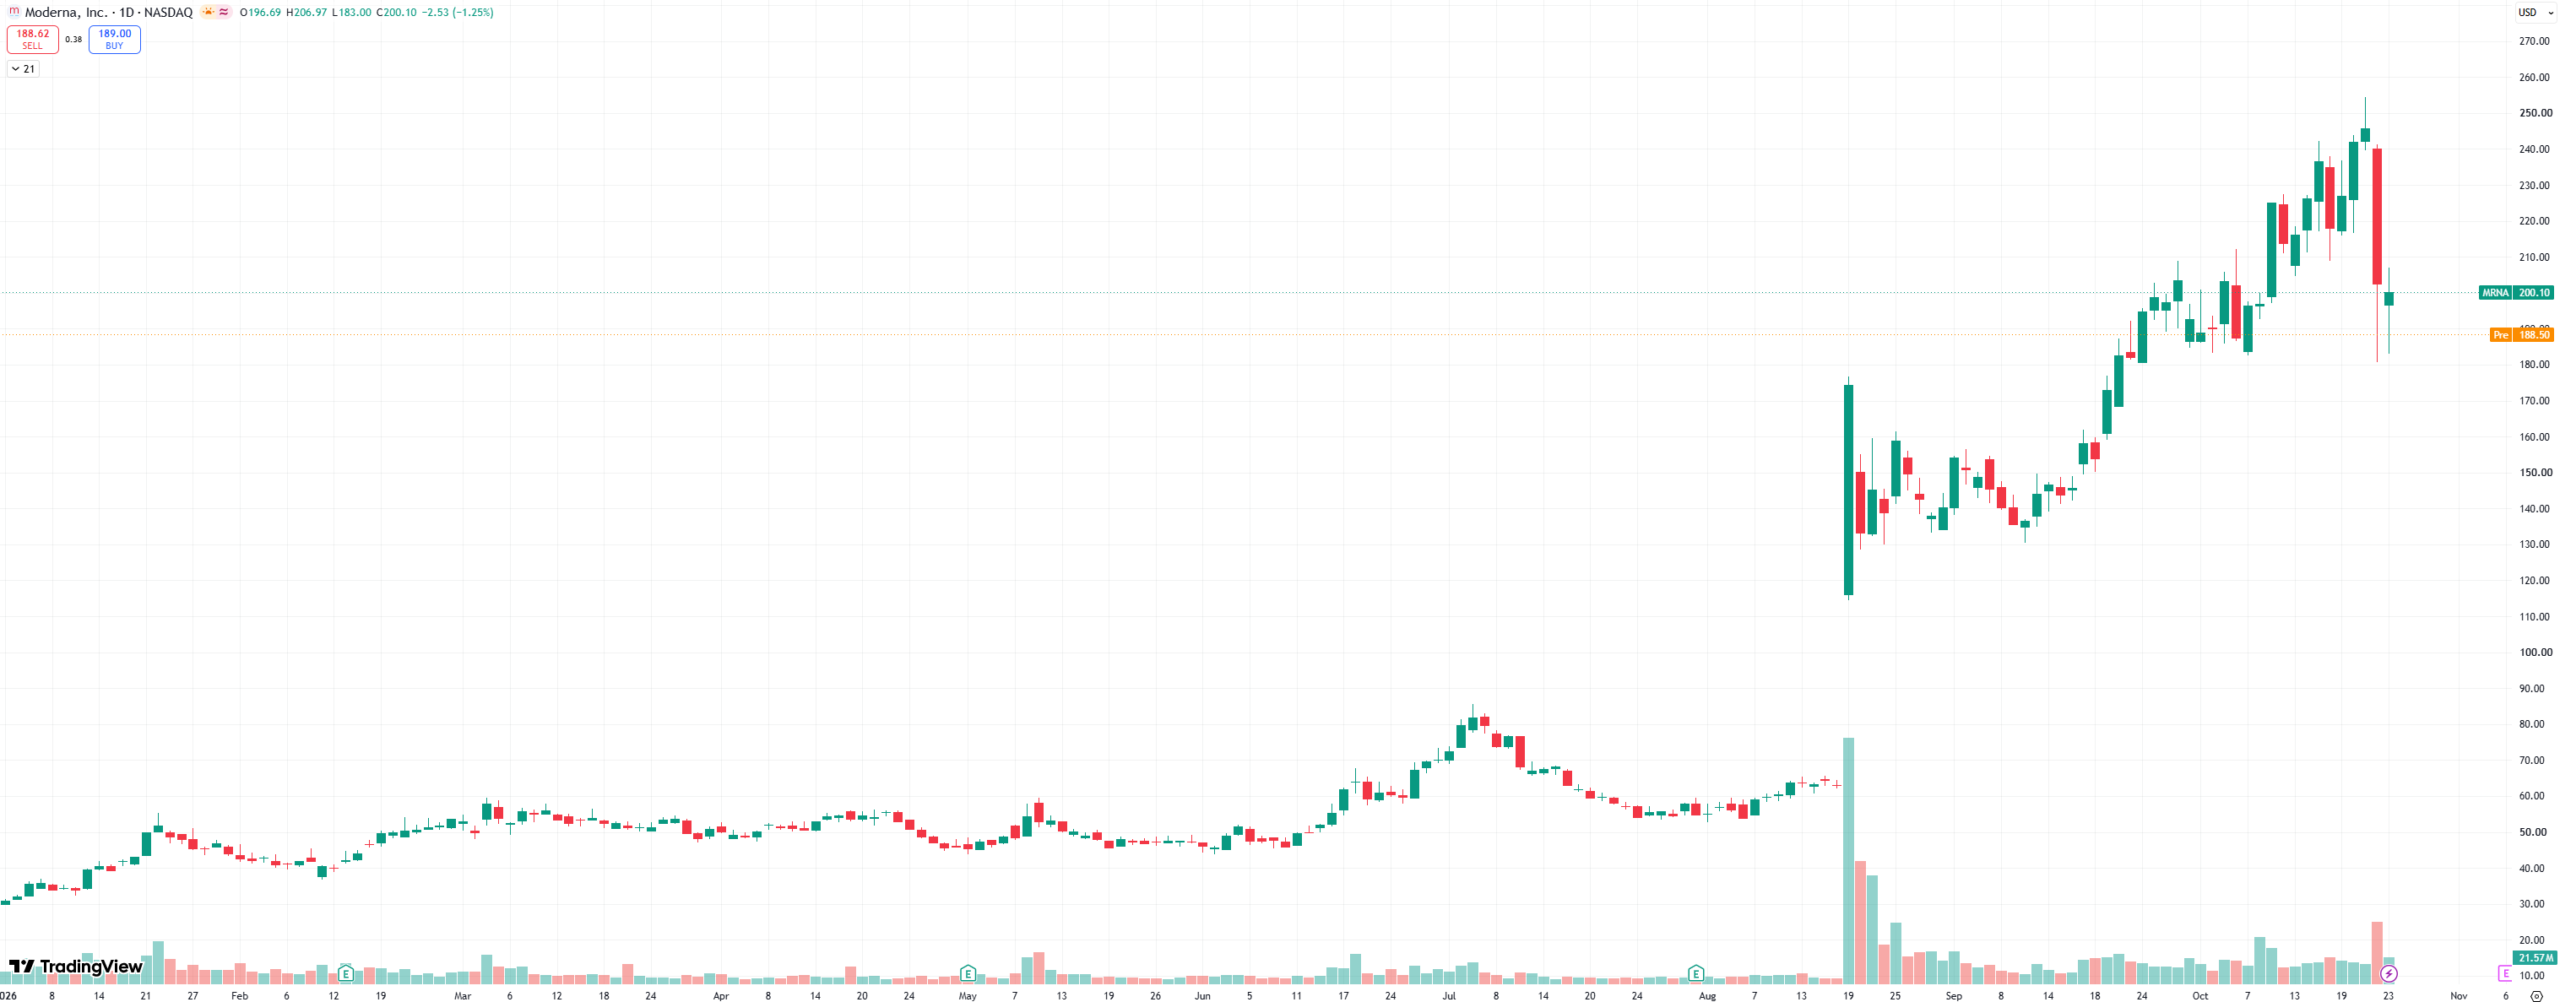
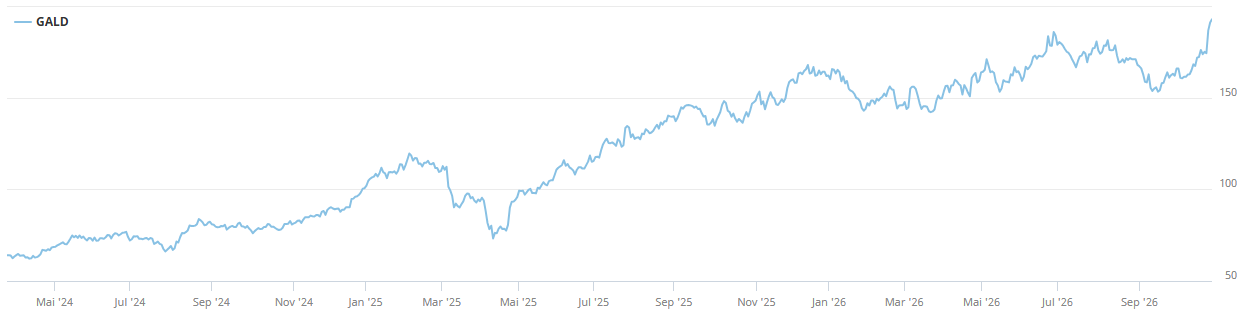
Der Hauptprofiteur der Gewinnmitnahmen im Tech-Sektor ist das Bio-Pharma Universum. An des SIX glänzen Spezialisten-Aktien wie Galderma und SKAN Group. Die Aktie von Moderna ist mit über 650% Kursanstieg im laufenden Jahr jedoch das herausragende Beispiel für Outperformance. Aber auch Big-Pharma Aktien wie Johnson & Johnson mit über 27% Performance oder Roche mit 18% stehen verstärkt in der Gunst der Anleger.
Warum ist das für die Schweizer Börse besonders relevant? Nachdem Sandoz und Galderma im laufenden Jahr in den SMI aufgenommen wurden, liegt der Anteil des Healthcare-Sektors jetzt bei 40%. Im breiter gefassten SPI sind es immerhin 35%. In beiden Indizes ist es der dominierende Sektor. Und es ist auch ein Grund für die relative Outperformance der beiden wichtigsten Schweizer Indizes gegenüber anderen europäischen Aktienmärkten.
Schweizer Leitindizes liegen in Europa vorne
Stand 23. Oktober liegt der SPI seit Anfang Jahr um 12,5% vorne und der SMI um 9,2%. Der EuroStoxx 600 gewann 6,7%, der EuroStoxx 50 nur 3,7%. Der lange Zeit richtungsweisende DAX steht vergleichsweise bescheidene 3,3% höher und der französische CAC-40 verlor sogar 5,2%. Wieder einmal bestätigen sich die sogenannten defensiven Qualitäten des Schweizer Aktienmarktes. Obwohl daran auch Nestlé und andere Valoren beteiligt sind, der Grossteil des Outperformance ist auf den Healthcare-Sektor zurückzuführen.
Phase II der KI-Revolution
Auch wenn Halbleiter- und Tech-News noch immer die Schlagzeilen beherrschen, inzwischen ist die KI-Revolution an der Börse bereits in Phase II eingetreten. Nach den Netzwerkausrüstern und sonstigen Hardware-Produzenten sowie Zulieferern profitieren nun auch Unternehmen, die ihre Anwendungen und Prozesse mit KI viel effizienter gestalten können.
Beispiel Guardant Health
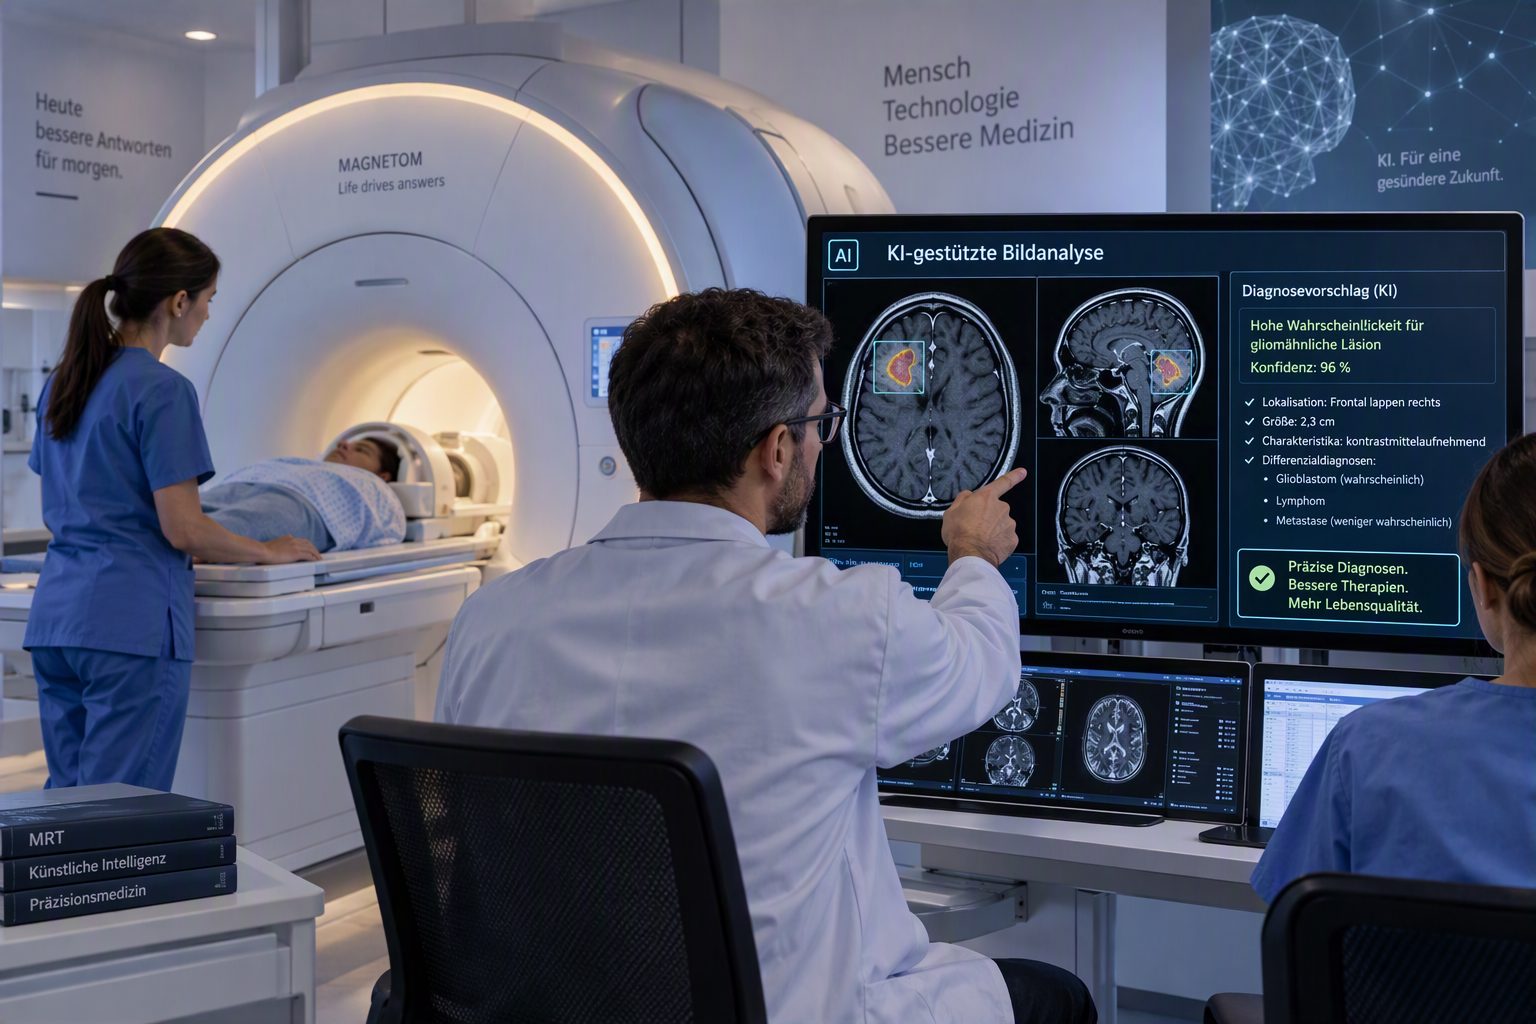
Ein Beispiel ist die auf präzise Onkologie spezialisierte Guardant Health an der Technologiebörse Nasdaq. Umfassende Datensätze, Blut-basierte Tests und fortgeschrittene Analytik tragen dazu bei, Krebs frühzeitig aufzuspüren, individualisierte Therapien zu entwickeln und die Rückkehr der Krebszellen zu verhindern. Der Einsatz von KI führt dazu, dass die Datenmengen sehr viel schneller und präziser als bisher zu Diagnosen führen. Das hilft, das Fortschreiten der Krankheit einzudämmen, die Lebensqualität der Patienten zu erhöhen und die Behandlungskosten deutlich zu senken. Die an der Nasdaq gehandelte Aktie legte seit Anfang Jahr um 64% zu.
Onkologiemarkt wächst
Der globale Onkologie-Markt hatte 2025 ein Volumen von 253 Mrd. USD und soll laut dem Research Unternehmen DelveInsight bis 2034 auf 700 Mrd. USD anwachsen. Neu entwickelte Arzneimittel, individualisierte Therapien, verbesserte Diagnostik und neue biotechnologische Technologien wirken zusammen – und KI sorgt für die Effizienz. Dabei sind Arbeitsteilung und Spezialisierung unabdingbar.
Schweizer Spezialisten
Die Schweizer Börse bietet zahlreiche Player, die ihre Chancen zu nutzen wissen. Bachem ist der Weltmarkführer im Bereich der Peptide. Diese sind unverzichtbar für die Herstellung flüssiger biotechnologischer Wirkstoffe, und zunehmend auch in der Kosmetik. Diese Wirkstoffe müssen aseptisch oder aseptisch-toxisch hergestellt und verpackt werden. Hier ist die SKAN Group Weltmarktführer bei sogenannten Isolatoren. Ein weiterer relevanter Marktteilnehmer aus der Schweiz ist Sandoz, der Hersteller von Generika und Biosimilars, die Blockbuster-Medikamente nach dem Patentablauf weitgehend ersetzen. Biosimilars sind fast immer Biologika, die injiziert werden müssen.
Injizierbare Arzneimittel im Vormarsch
Der Trend zu flüssigen Arzneimitteln gewinnt an Fahrt. Der stärkste Wachstumstreiber der letzten Jahre war die erste Generation von GLP-1 Abnehmmitteln, die injiziert wurde. Auch wichtig war das globale Impfprogramm in der Covid-Ära, ebenfalls als Injektion verabreicht. Dazu kommt der breite Trend zu Gen- und Zell-Therapien, die in flüssiger Form verabreicht werden. Diese sind zunehmend individualisiert.
Durchbruch bei individualisierten Krebs-Vakzinen
Ein bahnbrechender Erfolgt in der Krebstherapie gelang Moderna. Eine langfristige Phase III Studie zeigte, dass das individualisierte Krebs Vakzin in Ergänzung zur Standard-Therapie mit dem Merck-Medikament Keytruda bei Melanom-Patienten die Rückkehr der Krebszellen in fast der Hälfte der Fälle verhinderte. Wichtige weitere Unternehmen, die vom Trend zu injizierbaren Medikamenten profitieren sind Ypsomed, die vollständig auf Geräte für injektionsfähige Arzneimittel fokussiert ist, aber auch der Auftragsfertiger Lonza und der Generikahersteller Sandoz, die beide zu einem hohen Teil flüssige Arzneimittel produzieren. Nicht zuletzt ist auch der schnell wachsende Marktführer in der Therapeutischen Dermatologie, Galderma, stark auf injizierbare Wirkstoffe fokussiert, darunter Neuromodulatoren und Filler gegen Falten, aber auch das innovative Neurodermitis-Medikament Nemluvio.
Die Mega-Trends
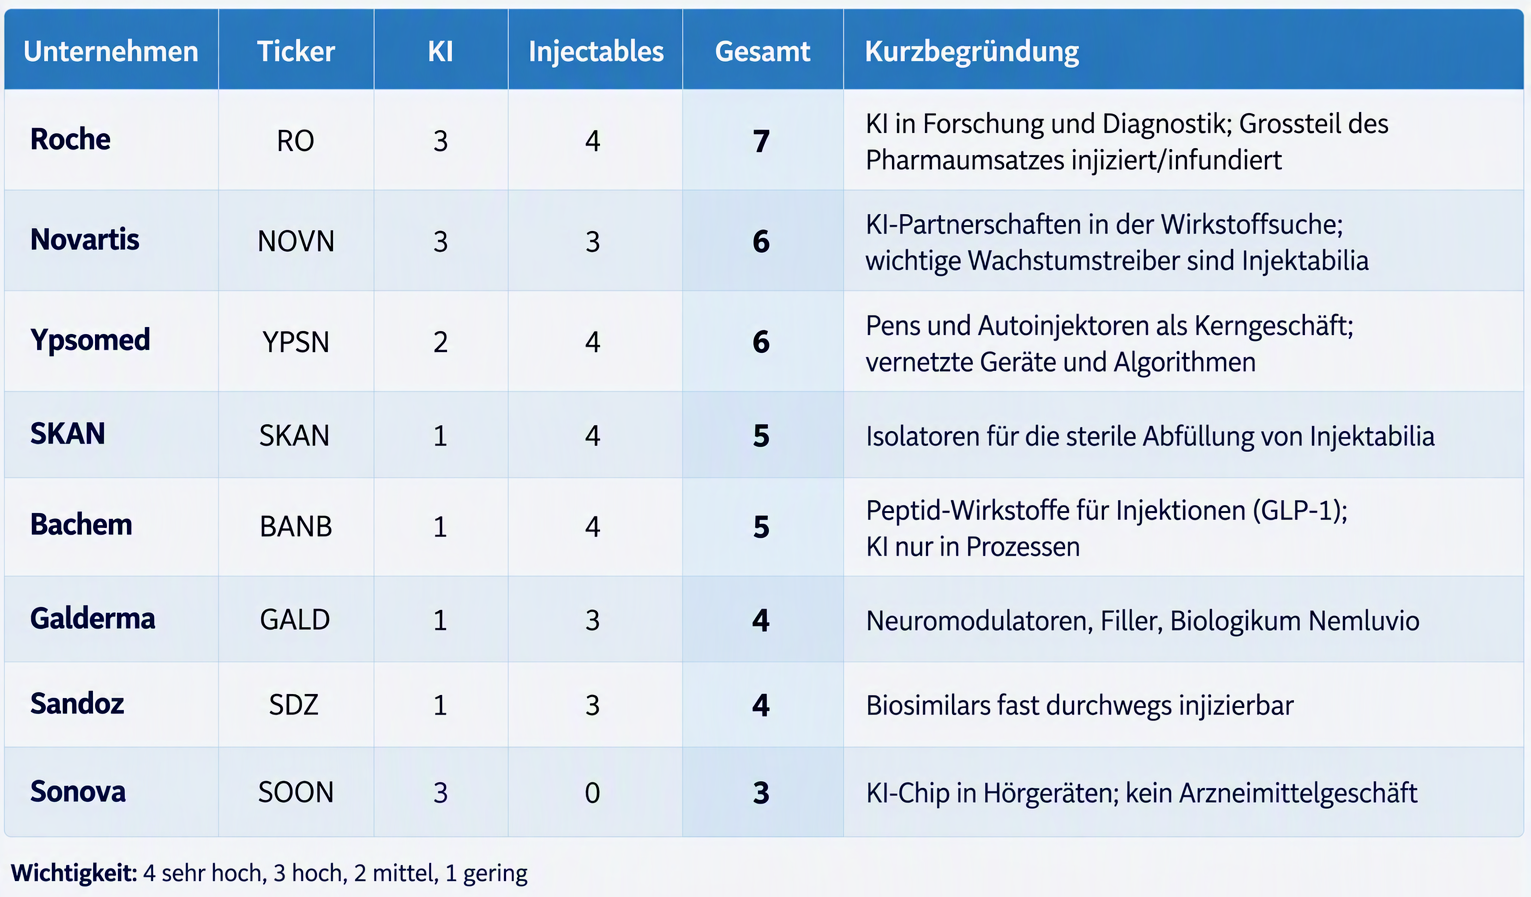
Zwei mächtige Megatrends wirken also zur gleichen Zeit – der zur Verabreichung von flüssigen Arzneimitteln und der zum Einsatz von KI, um die Geschäftsprozesse zu beschleunigen. Nicht alle Schweizer Unternehmen des Healthcare Universums sind davon gleichermassen betroffen. Da die Unternehmen weder den Umsatzanteil, der auf Injectables, noch den, der auf KI-Aktivitäten entfällt veröffentlichen, lässt sich allenfalls eine informierte Schätzung vornehmen.
KI und Injectables bei Roche und Novartis
Demnach sind Roche und Novartis die grössten Nutzer und Nutzniesser. Roche hat einen sehr hohen Anteil von flüssigen Arzneimitteln im Portfolio und weitere in der Forschungs-Pipeline. KI wird stark in der Diagnostik sowie der Medikamentenentwicklung eingesetzt. Novartis hat langjährige Partnerschaften mit Microsoft und Cognizant und setzt KI u.a. ein, um die klinischen Studien zu optimieren und verkürzen. Die beiden Pharma-Multis stehen in Hinsicht auf den Impact von KI und Injectables auf ihr Geschäft mit Abstand an der Spitze. Bei ihnen handelt es sich buchstäblich um jährliche Milliardenumsätze. Wie swissinfo.ch bereits 2024 berichtete, investiert allein Roche 3 Mrd. USD jährlich in die Digitalisierung der IT-Infrastruktur um KI in die Prozesse zu integrieren.
KI bei Ypsomed, Sonova und Cosmo
KI wird bei anderen Schweizer Healthcare Unternehmen bisher in aller Regel noch zurückhaltend in die Geschäftsprozesse integriert. Ausnahmen sind Ypsomed und Sonova, wo die KI wesentlich für das Produkt respektive den Service ist. Eine Ausnahme im forschungsintensiven Biotech-Segment ist Cosmo Healthcare mit seinem KI-Produkt GI Genius. Das Gerät respektive die Technologie ist derzeit in der Markteinführungsphase. Globaler Distributionspartner ist der US-Medtech-Riese Medtronic. Die integrierte KI erkennt während der Colonoskopie Polypen und entfernt diese. Darüber hinaus wird Darmkrebs im frühen Stadium diagnostiziert. Somit können die Behandlungskosten für die Gesundheitssysteme drastisch reduziert werden.
Spezialisten Bachem und SKAN Group
Was flüssige Arzneimittel anbelangt, sind Unternehmen der gesamten Wertschöpfungskette in der Schweiz beheimatet. Bachem stellt die komplexen Peptide zwar als Pulver her, doch diese werden nahezu vollständig für die Produktion flüssiger Arzneimittel verwendet. Als weltweit führender Ausrüster profitiert die SKAN Group vom Aus- und Neubau neuer Produktions- und Abfüllanlagen.
Rebound der Biotech-IPOs
Waren es 2025 noch acht Biotech-IPOs, so fanden 2026 bis Ende Oktober bereits 21 Börsengänge von Biotech Gesellschaften statt. Das liegt zwar weit unter dem Hoch im Covid-Jahr 2021 mit nahezu 100, stellt jedoch das vierte Jahr in Folge mit steigender Anzahl dar. Parabilis Medicines sammelte 670 Mio. USD ein – das grösste Biotech-IPO der Geschichte! Das Interesse der IPO-Investoren steigt offensichtlich. Zum einen, weil der Sektor mit bahnbrechenden neuen Therapeutika wie dem Krebsvakzin von Moderna auf seine Potenziale aufmerksam macht, zum anderen, weil Ängste vor einer Blasenbildung im High-Tech Sektor dazu führen, dass Healthcare in den Portfolios nach jahrelanger Vernachlässigung wieder höher gewichtet wird.
Fazit
Sektor-Rotationen gehören zur Börse genauso wie die Tatsache, dass Kurse schwanken. In den letzten Jahren dominierte die Tech-Seite der KI die Börse. Mit Aktien wie Nvidia und Micron wurde Vermögen geschaffen. Die Phase II der KI-Revolution ist nun durch die praktischen Anwendungen charakterisiert, die besonders im Medizin-Bereich bereits zu grossen Effizienz- und Produktivitätsgewinnen führen. Das wird sich auch in den Zahlen der Unternehmen widerspiegeln, die früh die Möglichkeiten der KI erkannten und in ihre Geschäftsprozesse integrierten. Wo dieser Faktor mit anderen Mega-Trends wie dem zu flüssigen Arzneimitteln zusammenwirken, entstehen auch überdurchschnittliche Kurssteigerungspotenziale.