
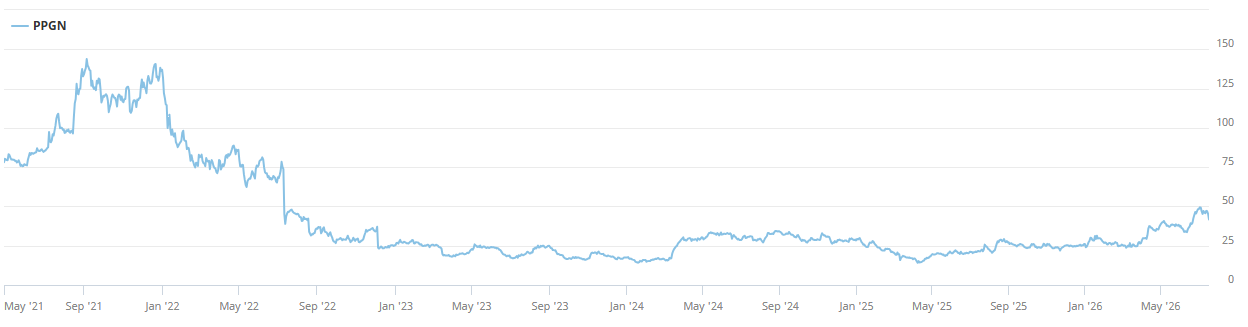
Noch gerade rechtzeitig vor dem Ende der Corona-Pandemie wagte der Peptid-Hersteller PolyPeptide den Gang an die Börse. Das Unternehmen mit schwedischen Wurzeln profitierte ebenso wie sein Schweizer Pendant Bachem von der Nachfrage nach Impfstoffen. Doch die Bewertung beim Börsengang mit einem Ausgabepreis von 64 CHF war sehr ambitioniert. Zu ambitioniert, wie sich wenig später herausstellte. Das Unternehmen konnte die hohen Wachstumserwartungen nicht erfüllen. Der Aktienkurs sackte bis auf unter 14 CHF ab. Heute gab die koreanische Samsung Biologics ein Übernahmeangebot über 44.31 CHF je Aktie in bar bekannt. Dies entspricht einer Bewertung von 1.46 Mrd. CHF.
Laut einer Medienmitteilung will Samsung Biologics sämtliche sich im Publikum befindenden Namenaktien von PolyPeptide erwerben. Das Unternehmen begründet die Übernahme damit, PolyPeptide zusätzliche Ressourcen, Investitionskapazitäten und eine strategische Plattform für die nächste Wachstums- und Innovationsphase zur Verfügung zu stellen. Zudem soll PolyPeptide von der globalen Produktionsplattform, der operativen Expertise und der Kundenbasis von Samsung Biologics profitieren.
Prämie von 40%
Der Angebotspreis von 44.31 CHF je Aktie entspreche einer Prämie von 40% auf den «unbeeinflussten» Schlusskurs von 31.65 CHF vom 10. April 2026, dem letzten Handelstag vor dem Auftreten von Marktgerüchten über eine mögliche Übernahme, heisst es in der Medienmitteilung. Gegenüber dem volumengewichteten Durchschnittskurs der vergangenen 60 Handelstage ergebe sich eine Prämie von rund 11,6%.
Der Verwaltungsrat von PolyPeptide empfiehlt den Aktionärinnen und Aktionären einstimmig, das Angebot anzunehmen. Die Empfehlung erfolgte durch die unabhängigen und unbefangenen Mitglieder des Verwaltungsrats. Grundlage bildeten ein nach Interessenbekundungen eingeleiteter Wettbewerbsprozess mit mehreren Interessenten, die eigenständige Strategie von PolyPeptide, der damit verbundene Finanzierungsbedarf sowie weitere strategische Alternativen. Eine unabhängige Fairness Opinion der IFBC AG kommt zum Schluss, dass der Angebotspreis aus finanzieller Sicht fair ist.
Hauptaktionär wird seine Aktien andienen
Unterstützt wird das Angebot auch vom grössten Einzelaktionär Draupnir Holding B.V., der rund 55,65% der ausstehenden Aktien (ohne eigene Aktien) hält. Das Unternehmen hat zugesagt, sämtliche seiner Aktien im Rahmen des Angebots anzudienen.
Der Vollzug der Transaktion steht unter den üblichen Bedingungen für öffentliche Übernahmeangebote, so PolyPeptide in der Mitteilung. Dazu gehören unter anderem eine Mindestannahmequote von 66,33% auf vollständig verwässerter Basis sowie die erforderlichen regulatorischen Genehmigungen in den betroffenen Jurisdiktionen. Details zur Transaktion sollen spätestens bis zum 31. August publiziert, die Übernahme noch vor Ende 2026 angeschlossen werden.
Zurück in der Gewinnzone
PolyPeptide teilte zudem mit, das erste Halbjahr 2026 erfolgreich abgeschlossen zu haben. Vorläufige Ergebnisse für die Periode würden eine deutliche Beschleunigung des Wachstums und der Profitabilität widerspiegeln. Der Umsatz stieg um 41,6% auf 236.6 Mio. Euro. Die EBITDA-Marge erreichte 20,7% (Vorjahr: 2,7%) und der Reingewinn 9 Mio. Euro, nach einem Verlust von 26.5 Mio. im Vorjahr.
Fazit
Es ist nicht das erste Mal und wird wohl auch nicht das letzte Mal sein, dass ein Unternehmen mit grossen Wachstumsambitionen und einer darauf resultierenden hohen Bewertung an die Börse kommt, diese Erwartungen dann aber nicht erfüllen kann. schweizeraktien.net hatte bereits in der Analyse zum IPO auf die ambitionierte Bewertung hingewiesen und von einer Zeichnung abgeraten. Im Nachhinein hat sich diese Einschätzung als richtig erwiesen, auch wenn kurzfristig noch deutlich höhere Kurse erzielt wurden.
Investoren, die nach dem IPO längerfristig dabei geblieben sind und auf das Potenzial des Unternehmen gesetzt haben, werden wohl einen Verlust realisieren müssen. Denn der nun offerierte Übernahmepreis liegt mehr als 30% unter dem IPO Preis. Stossend ist dabei, dass PolyPeptide offenbar den Turnaround geschafft hat und nun wieder in eine Wachstumsphase kommt, an der die Aktionäre nicht mehr partizipieren können.
Aktionärinnen und Aktionäre sollten daher die Informationen zum Übernahmeangebot genau analysieren sowie die Fairness Opinion kritisch hinterfragen, bevor sie das Angebot annehmen. Da allerdings der Mehrheitsaktionär mit 55,65% der Aktien bereits seine Zustimmung signalisiert hat, erscheint es wahrscheinlich, dass auch die Mindestannahmequote von 66,33% erreicht wird. Bis zu einem squeeze-out und einem Delistings ist es dann allerdings noch ein weiter Weg.