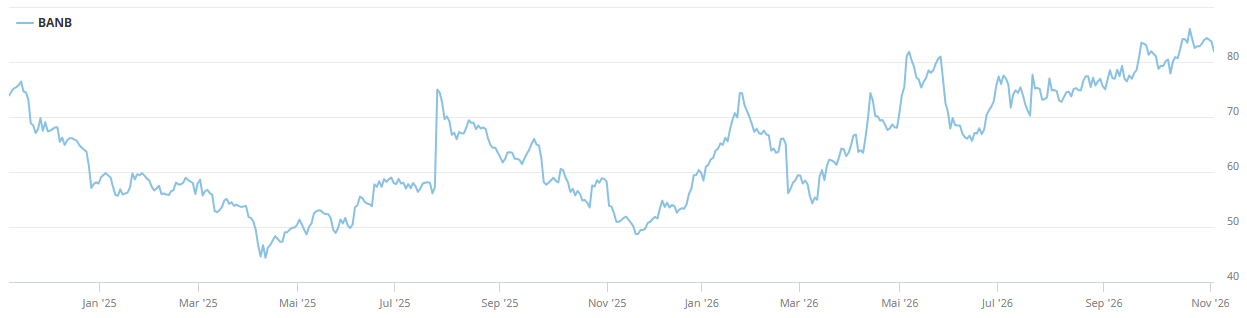
Viele Unternehmen enttäuschen mit ihren Zahlen, die Reaktionen an der Börse können heftig ausfallen. Wer allerdings die Erwartungen der Marktteilnehmer übertrifft, wird mit Kurssprüngen belohnt. Ein starker und nachhaltiger Aufwärtstrend kommt jedoch nur zustande, wenn die Erwartungen wieder und wieder überflügelt werden. Genau so ein Muster zeichnet sich nun bei Bachem für die kommenden Jahre ab.
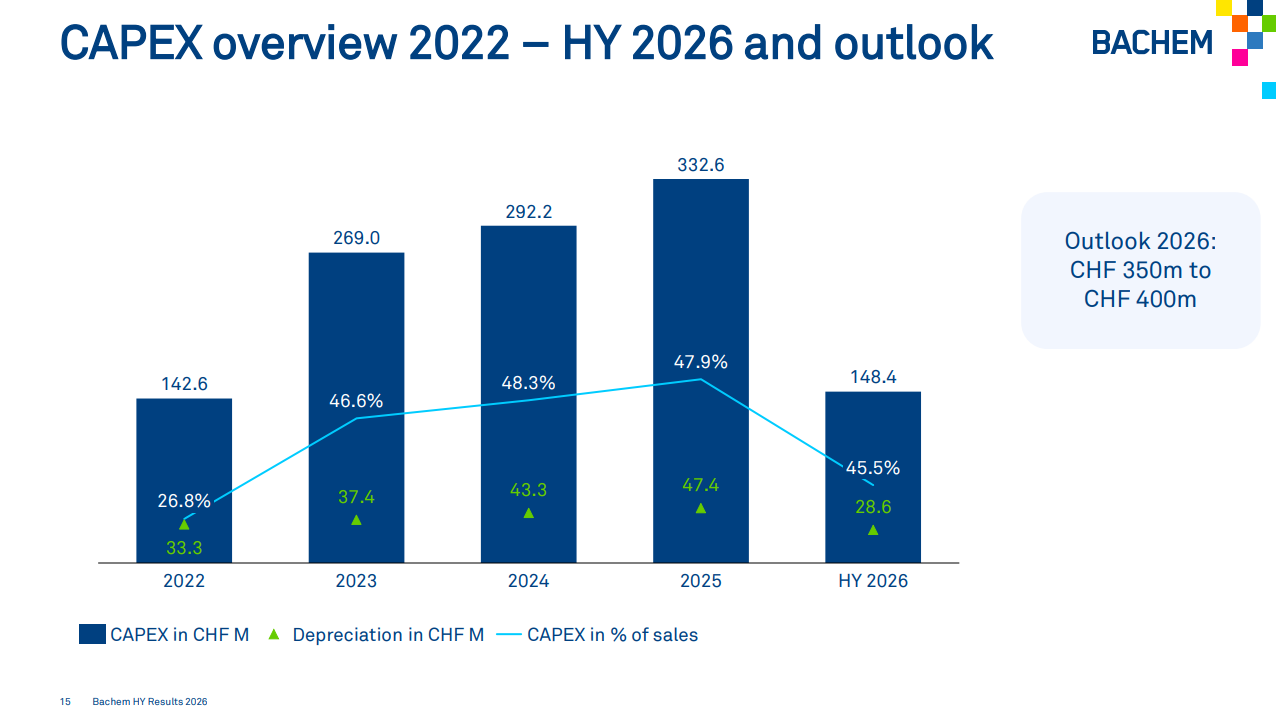
Um die kontinuierlich steigende Nachfrage für Peptide und Oligonukleotide befriedigen zu können, befindet sich Bachem inmitten eines Investitionskraftaktes, der die Produktionskapazitäten erheblich erweitert. Für das laufende Jahr 2026 sind Investitionen von 350-400 Mio. CHF geplant. Davon wurden 148.4 Mio. CHF im ersten Semester investiert. Diese Aufwendungen haben ihre Spuren in der Erfolgsrechnung hinterlassen. Der Umsatz nahm um 4,3% zu, in Lokalwährungen sogar um 7,3%. Das EBITDA ging jedoch um 9% zurück, in Lokalwährungen allerdings nur um 4,2%. Die EBITDA-Marge fiel um 3.7 Prozentpunkte auf 25.4% Der Gewinn je Aktie stagnierte bei 0.67 CHF. Die Nettogewinnmarge lag dennoch bei 15,4% – ein Traumwert für die meisten Unternehmen.
Produktionskapazitäten werden ausgebaut
Die Investitionen flossen vornehmlich in die Produktionserweiterungen am Standort Bubendorf. Im Gebäude K entsteht die bisher grösste Erweiterung der Produktionskapazitäten. Die erste Stufe ist bereits fertiggestellt und hat im ersten Halbjahr den Betrieb aufgenommen. Dadurch und durch weitere Ausbaustufen werden im zweiten Halbjahr Produktion und Umsatz sprunghaft ansteigen.
Das Unternehmen prognostiziert für das Gesamtjahr 2026 einen Umsatzanstieg von 35-40%. Auch in den USA wird in die Erweiterung der Produktionskapazitäten investiert. Darüber hinaus wird am Standort Sisslerfeld eine neue Produktionsstätte geplant. Die soll mit Investitionen von 500 Mio. CHF bis 2030 fertiggestellt sein und die Produktion aufnehmen.
Stabiler Gewinn – Starke Bilanz
Trotz des hohen Investitionsniveaus lag der Gewinn im ersten Halbjahr mit 50.3 Mio. CHF um 0,3% über dem Vorjahreslevel. Die Eigenkapitalquote ist zwar auf 62% zurückgegangen, bleibt jedoch stark. Zum Geschäftsmodell zählt, dass die neuen Produkte gemeinsam mit dem Auftraggeber entwickelt werden. Die Partner beteiligen sich an den Investitionen zum Aufbau von Produktionsanlagen durch substanzielle Vorauszahlungen. Stand 30. Juni 2026 beliefen sich die Prepayments der Kunden auf 455 Mio. CHF. Zeitweilig wird auch ein erhöhtes Fremdkapital eingesetzt.
Investitionszyklus seit 2023
Beginnend mit dem Jahr 2023 hat Bachem die Investitionen in Fertigungsstätten markant erhöht. Die CAPEX-Quote im Verhältnis zum Umsatz bewegt sich 2026 das vierte Jahr in Folge zwischen 45% und 48%. Den Hintergrund für das massive Investitionsprogramm bilden die strukturellen Veränderungen in der Medikamentenforschung, beispielsweise durch den Einsatz von KI, die zunehmende Konvergenz der Technologien und die Veränderungen im Gesundheitswesen generell. Wenn neue Diagnostika und Therapeutika erfolgreich Krankheiten bekämpfen und deren Behandlungskosten senken, werden sie sich auch am Markt durchsetzen.
Keine flüssigen Arzneimittel ohne Peptide
Ein solcher Trend ist die Verabreichung flüssiger Arzneimittel bei Gen- und Zelltherapien, Adipositas und Diabetes sowie vielen anderen Indikationsgebieten. Ein wesentlicher Bestandteil dieser neuen Therapien sind Peptide und zunehmend auch Oligonukleotide wie sie vom Pionier und Weltmarktführer Bachem seit Jahrzehnten erforscht und produziert werden. Mehr dazu findet sich im schweizeraktien.net Artikel zu Peptid-Aktien vom März diesen Jahres. PolyPeptide wurde zwischenzeitlich zum Übernahmeziel von Samsung Biologics.
Wachstumsschub durch GLP-1 Medikamente
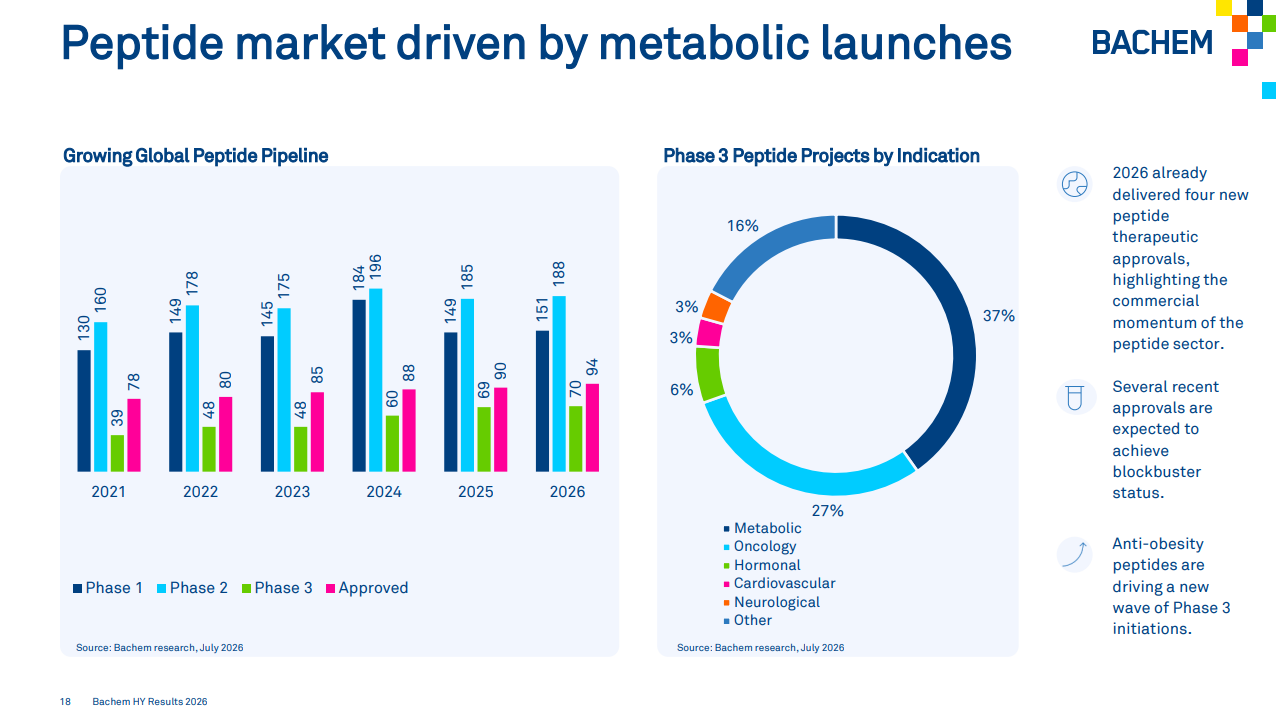
Die Marktvolumina steigen exponentiell, auch weil die Schattenseiten von technologischem Fortschritt und wachsendem Wohlstand immer deutlicher zutage treten. Noch vor 50 Jahren seltene Krankheiten wie Diabetes und Adipositas sind heute Volkskrankheiten geworden. In den USA sind 40% der erwachsenen Bevölkerung fettleibig, weitere 30% übergewichtig. Die innovativen biotechnologischen GLP-1 Medikamente zur Gewichtsreduzierung kommen einer Revolution der bisherigen, oft weitgehend wirkungslosen Therapien gleich. Ähnlich ist es in der Krebstherapie und beim Kampf gegen seltene Krankheiten. Insgesamt befinden sich 188 Peptid-Projekte bei Bachem in der Phase III der klinischen Versuchsreihen. Zugelassen sind bisher insgesamt 94 Peptid-Projekte, vier mehr als im Vorjahr. Die in Phase III befindlichen Projekte entfallen noch zu zwei Dritteln auf Stoffwechselkrankheiten und Onkologie, doch Hormontherapien, Herz-Kreislauf-Krankheiten und Neurologie gewinnen als Indikationsgebiete stetig an Bedeutung.
Oligonukleotide gewinnen an Bedeutung
An Bedeutung gewinnen auch die Oligonukleotide. Das sind aus DNA und RNA hergestellte Ketten von 2 bis zu mehreren hundert Nukleotiden. Sie werden für die Gen-Sequenzierung, in der Molekularbiologie und zunehmend auch bei innovativen Medikamenten wie sIRNAs (Small Interfering RNAs) eingesetzt. sIRNAs blockieren mRNA-Andockstellen und vermeiden damit krankheitsrelevante intrazelluläre Prozesse. Solche Therapien stehen noch am Anfang ihrer Entwicklung. Die Forschung und Entwicklung ist langwierig und anspruchsvoll.
Wettbewerb nimmt zu
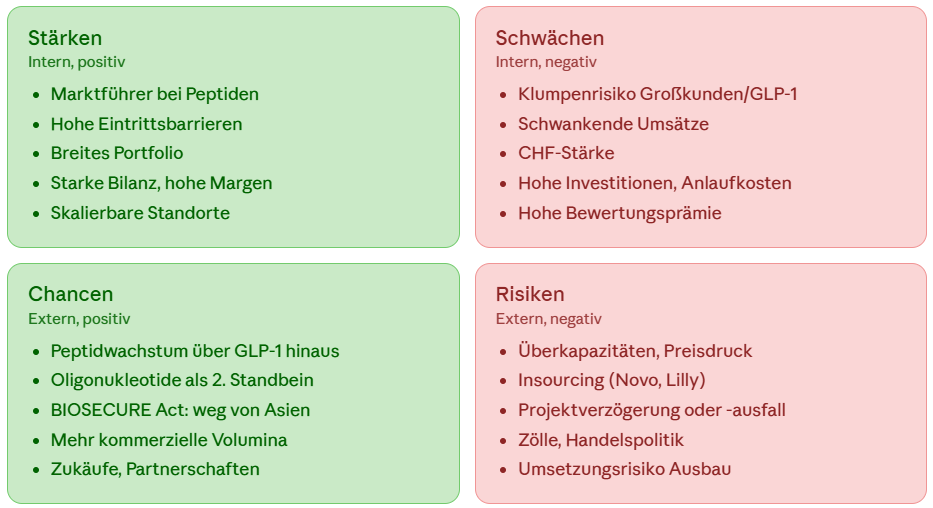
Bachem verfügt über erstklassige und langjährig gewachsene Kundenbeziehungen, was einen Wettbewerbsvorsprung darstellt. Doch der Wettbewerb nimmt zu, nicht nur durch andere CDMOs wie Samsung Biologics, sondern auch durch Neueinsteiger unter den CDMOs wie Lonza oder die Thermo Fisher-Tochter Patheon, chinesische und zunehmend indische Anbieter sowie nicht zuletzt die Big Pharma-Auftraggeber wie Eli Lilly und Novo, die verstärkt die eigene Peptid-Produktion ausweiten. Die Markt- und Technologieführerschaft liegt jedoch weiterhin bei Bachem.
EBITDA-Margen von über 30%
Solange das so ist und bleibt, sind auch die hohen EBITDA-Margen von Bachem nicht unter Druck. Ziel ist, eine EBITDA-Marge von nachhaltig über 30% zu erzielen. Mit dem Hochfahren der Produktionskapazitäten und der Expansion im Segment Oligonukleotide ist der Wachstumsausblick ungetrübt. Das finden auch die meisten Analysten. Die Konsensgewinnschätzungen von 10 Analysten sehen den Gewinn je Aktie 2027 auf 3.01 CHF steigen und dann auf 3.58 CHF respektive 4.17 CHF in 2028 und 2029. Das KGV 2029 beträgt somit aktuell rechnerisch 20.
Fazit
Die Marktführerschaft sowie die hohen Eintrittsbarrieren versetzen Bachem in eine starke Wettbewerbsposition im boomenden Geschäft mit Peptiden und Oligonukleotiden. Trotz der kontinuierlich hohen Investitionen sind die Gewinnmargen überdurchschnittlich und die Bilanz ist solide. Für die kommenden Jahre zeichnen sich kräftige Gewinnsteigerungen ab, was die Bewertungsmultiples attraktiver macht. Längerfristig ist mit mehr Wettbewerb zu rechnen, wie durch das Insourcing der Big-Pharma Unternehmen und den Einstieg von CDMO-Konkurrenten wie Lonza. Die asiatischen Wettbewerber sind bislang auf Generika und einfachere Anwendungen beschränkt, dürften aber technologisch aufholen. Aus geopolitischen Sicherheitsgründen könnte ihnen aber auch zu der Zugang zu den lukrativen westlichen Märkten verschlossen werden. Die Aktie dürfte aufgrund der Gewinnentwicklung weiterhin unter hoher Volatilität ihren Aufwärtstrend fortsetzen. Das Zwischenhoch lag 2023 bei über 100 CHF, das historische Hoch 2021 bei mehr als 150 CHF.